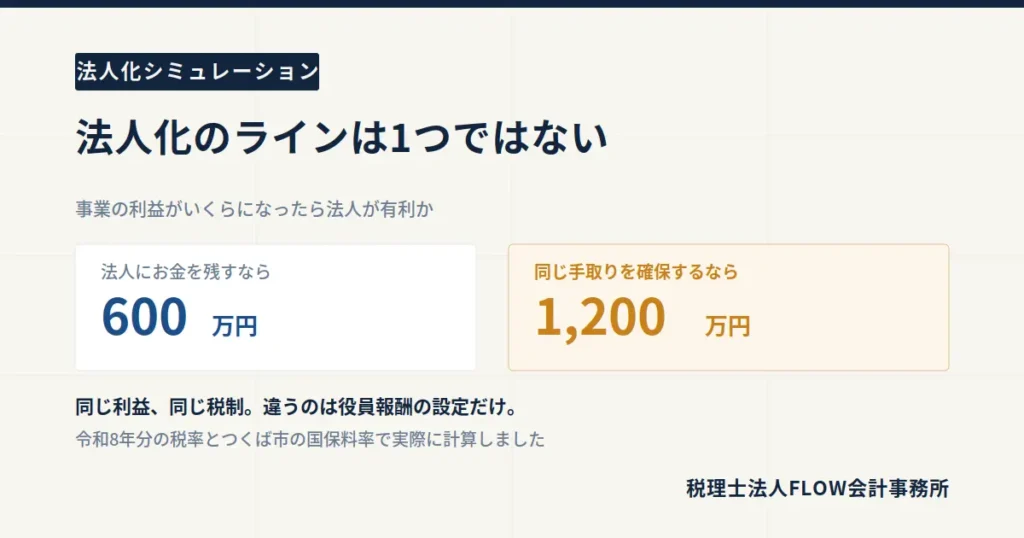
「利益がいくらになったら法人化すべきか」。よく見かける目安は800万円ですが、令和8年分の税率とつくば市の国保料率で実際に計算すると、答えは600万円にも1,200万円にもなります。分かれ目は役員報酬の置き方です。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
法人化のご相談で、必ずと言っていいほど聞かれる質問です。
「利益がいくらになったら法人にすべきですか?」
ネットで調べると「所得800万円が目安」「利益500万円を超えたら」といった数字が並んでいます。私たちはこの手の目安を、そのままお客様にお伝えすることはありません。 前提条件が違うと答えが大きく変わるうえ、多くの記事が一番大事な条件を書いていないからです。
この記事では、令和8年分の税率とつくば市の実際の保険料率を使って、計算機を作って検証しました。 結論から言うと、条件の置き方ひとつで分岐点は600万円にも1,200万円にもなります。
この記事の結論
- 単純に税・社会保険の総額だけを比べると、利益約600万円で法人が有利になる
- ただしこの結果は「役員報酬を低く抑えて法人にお金を残す」ことで成立している
- 同じ手取り(生活水準)を確保する前提で比べ直すと、分岐点は約1,200万円まで動く
- 法人に残したお金は「税金が終わったお金」ではない。個人が使うときにもう一度課税される
- 実務では、税率差より消費税の免税メリットのほうが大きいことが多い(売上2,000万円で約200万円)
- 「利益がいくらか」だけで決めるべき問題ではない
前提条件を先に開示します
シミュレーションは前提がすべてです。この記事の数字は次の条件で計算しています。
| 項目 | 設定 |
|---|---|
| 居住地 | つくば市(国民健康保険税は令和8年度のつくば市の税率を使用) |
| 家族構成 | 独身・扶養親族なし |
| 年齢 | 40歳未満(介護保険料の対象外) |
| 申告 | 青色申告(特別控除65万円を適用) |
| 税制 | 令和8年分の所得税(基礎控除の引上げを反映) |
| 社会保険 | 協会けんぽ茨城支部 令和8年度料率(健康保険9.52%、子ども・子育て支援金0.23%、厚生年金18.3%) |
| 法人 | 中小法人(軽減税率適用)、均等割は最低額の年7万円 |
| 「利益」の定義 | 青色申告特別控除を引く前の事業の利益 |
扶養家族がいる場合、40歳以上の場合、他市にお住まいの場合は数字が変わります。 ご自身の状況に当てはめる際は必ず個別に計算してください。
検証1:単純に総負担を比べると「600万円」
まず、多くの記事がやっている比較をします。税金と社会保険料の合計額を、個人事業主のままの場合と法人化した場合で比べます。
法人化した場合の役員報酬は、生活費として月30万円(年360万円)を確保する設定にしました。
| 事業の利益 | 個人事業主:総負担 | 法人化:総負担 | 差額 |
|---|---|---|---|
| 400万円 | 97.2万円 | 128.1万円 | 31万円の損 |
| 500万円 | 130.1万円 | 148.1万円 | 18万円の損 |
| 600万円 | 173.7万円 | 170.5万円 | 3万円の得 |
| 700万円 | 216.9万円 | 192.9万円 | 24万円の得 |
| 800万円 | 261.1万円 | 215.3万円 | 46万円の得 |
| 1,000万円 | 342.9万円 | 264.8万円 | 78万円の得 |
| 1,200万円 | 425.8万円 | 314.5万円 | 111万円の得 |
利益600万円あたりで逆転し、そこから差が開いていきます。
「800万円が目安」という通説より、むしろ早い段階で有利になる計算です。理由は国民健康保険の重さにあります。利益700万円の個人事業主の場合、国民健康保険税と国民年金だけで年間92.5万円。つくば市の国保税は所得割が合計11.14%(医療7.70%+支援3.15%+子ども・子育て0.29%)で、しかも上限に達するまで青天井に増えていきます。
さらに個人事業税もあります。事業主控除290万円を超えた部分に5%。利益700万円なら20.5万円です。法人にはこの税目がありません。
ここまでが、よくある記事の結論です。でも、これは半分しか見ていません。
検証2:ここに落とし穴があります
上の表で、法人化した場合の役員報酬は年360万円に設定していました。では、手元に残るお金はどうなっているでしょうか。
利益700万円のケースを分解します。
| 個人事業主 | 法人(役員報酬360万円) | |
|---|---|---|
| 総負担 | 216.9万円 | 192.9万円 |
| 個人が自由に使えるお金 | 483.1万円 | 289.4万円 |
| 法人に残ったお金(税引後) | ― | 217.7万円 |
個人の手取りが194万円も減っています。
法人化して負担が24万円軽くなったように見えたのは、役員報酬を下げて生活水準を落とし、その分を法人に置いたからです。同じ暮らしはできません。
では、同じ手取りにそろえたら
利益700万円の個人事業主の手取りは483.1万円でした。法人化してこれと同じ手取りを確保するには、役員報酬を約610万円に設定する必要があります。給与所得控除がある分、額面は手取りより大きくなります。
この条件で計算し直すと、こうなります。
| 事業の利益 | 個人事業主:総負担 | 法人:総負担(同じ手取り) | 差額 |
|---|---|---|---|
| 600万円 | 173.7万円 | 197.6万円 | 24万円の損 |
| 800万円 | 261.1万円 | 274.1万円 | 13万円の損 |
| 1,000万円 | 342.9万円 | 351.7万円 | 9万円の損 |
| 1,200万円 | 425.8万円 | 423.1万円 | 3万円の得 |
| 1,400万円 | 523.2万円 | 496.8万円 | 26万円の得 |
| 1,600万円 | 620.6万円 | 585.4万円 | 35万円の得 |
| 2,000万円 | 815.3万円 | 772.4万円 | 43万円の得 |
分岐点が約1,200万円まで動きました。
同じ600万円で見ると、検証1では「3万円の得」だったものが、検証2では「24万円の損」になります。同じ利益、同じ税制、違うのは役員報酬の設定だけです。
これが、「利益いくらで法人化すべきか」という問いに一つの数字で答えられない理由です。
法人に残したお金は、まだ自分のお金ではない
検証1で法人化が有利に見えたのは、法人に217.7万円を残したからでした。ここで多くの方が誤解します。
そのお金を個人が使うには、もう一段の課税があります。
| 取り出し方 | 課税 |
|---|---|
| 役員報酬を増やす | 所得税・住民税・社会保険料 |
| 配当を出す | 法人税を払った後の利益に、さらに配当課税 |
| 役員退職金 | 退職所得として優遇されるが、退任が前提 |
法人にお金を残す戦略が本当に有効なのは、そのお金を事業に再投資する場合です。設備を買う、人を雇う、在庫を仕入れる。事業を大きくするために使うなら、法人に置いておく意味があります。
逆に、「将来の生活費のために貯めておく」目的なら、法人に置く意味は薄いと考えています。取り出すときのコストを含めれば、個人事業主のままとあまり変わらないか、むしろ不利になることもあります。
法人は貯金箱ではなく、事業の器です。 どちらの目的でお金を残すのかを、法人化の前にはっきりさせてください。
税率差より大きい判断材料が3つある
ここまで税負担の話をしてきましたが、実務ではこれより大きい要素が3つあります。
1. 消費税の免税期間(金額のインパクトが最大)
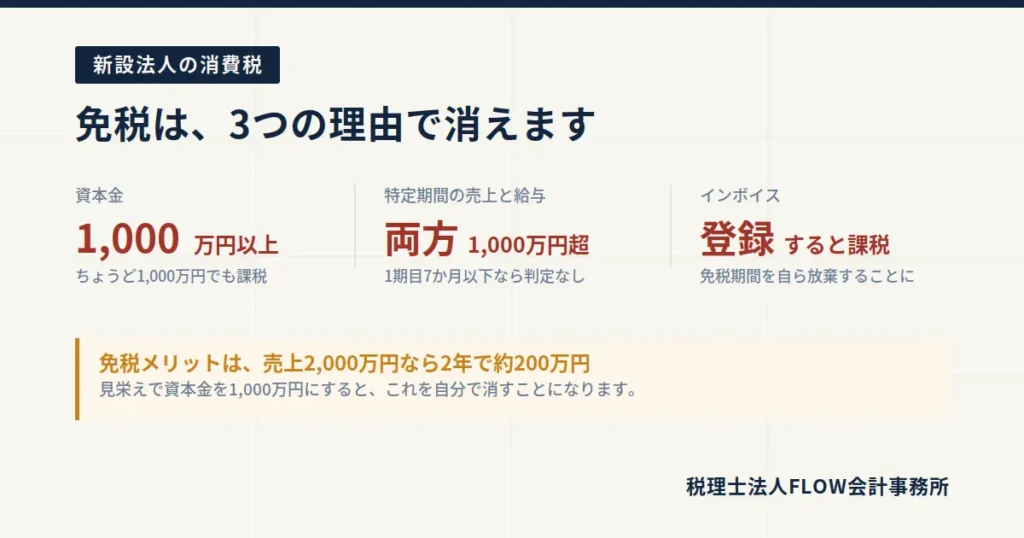
新しく設立した法人は、資本金1,000万円未満などの要件を満たせば、原則として最初の2期は消費税の納税義務がありません。
個人事業主として売上が1,000万円を超えて課税事業者になっている方が法人化すると、この免税期間がリセットされます。 インパクトを試算します。
| 年間売上 | 消費税の年額(簡易課税・みなし仕入率50%の場合) | 最大2年分 |
|---|---|---|
| 1,000万円 | 約50万円 | 約100万円 |
| 2,000万円 | 約100万円 | 約200万円 |
| 3,000万円 | 約150万円 | 約300万円 |
| 5,000万円 | 約250万円 | 約500万円 |
税率差の数十万円より、こちらのほうが大きいことがほとんどです。
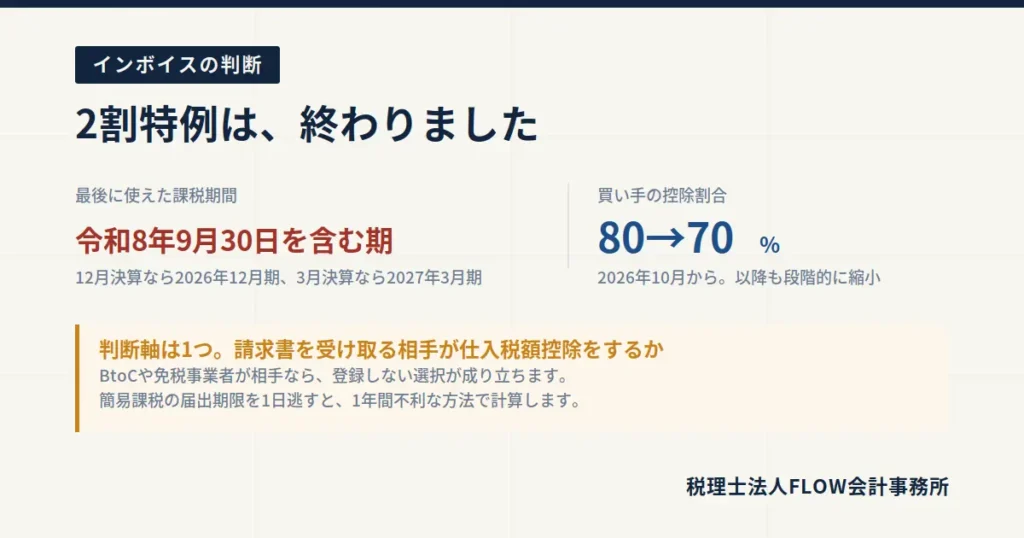
ただし注意点があります。インボイス登録をすると、免税期間中でも課税事業者になります。 取引先が課税事業者ばかりなら登録せざるを得ないケースも多く、その場合このメリットは使えません。取引先の構成によって判断が変わります。
また、特定期間(設立1期目の上半期)の課税売上高と給与支払額がいずれも1,000万円を超えると、2期目から課税事業者になります。設立初年度から売上が大きい場合は要注意です。
2. 社会保険は「負担」だけではない
法人化すると社会保険への加入が義務になり、負担は確かに増えます。ただし、もらえるものも増えます。
| 個人事業主(国民年金) | 法人(厚生年金) | |
|---|---|---|
| 将来の年金 | 老齢基礎年金のみ | 基礎年金+報酬比例部分 |
| 障害・遺族保障 | 基礎のみ | 厚生年金分が上乗せ |
| 傷病手当金 | なし | あり |
| 出産手当金 | なし | あり |
特に傷病手当金は見落とされがちです。病気やケガで働けなくなったとき、標準報酬月額の約3分の2が最長1年6か月支給されます。個人事業主にはこの制度がありません。
一人で事業をしている方にとって、「自分が倒れたら収入がゼロ」というリスクへの備えという側面があります。これを保険料と考えるか、掛け捨てのコストと考えるかで評価は変わります。
3. 融資と取引の信用
創業融資を本格的に受けるつもりなら、法人のほうが選択肢が広がります。また、取引先によっては法人としか契約しないというルールを持っているところもあります。
つくば市は研究機関や大手企業との取引が生まれやすい土地柄です。「法人でないと入れない取引がある」なら、税負担の計算とは別の次元で法人化を判断すべきです。
判断の順番
私たちがご相談を受けるときの考え方を、そのまま書きます。
ステップ1:法人でなければできないことがあるか
取引先の条件、許認可、資金調達の計画。ここに該当があれば、税負担の計算を待たずに法人化を検討します。
ステップ2:消費税のメリットが取れるか
売上1,000万円超で、インボイス登録の必要性が低い取引構造なら、免税メリットが最優先の判断材料になります。
ステップ3:利益水準と、稼いだお金の使い道
事業に再投資するなら分岐点は低く(利益600万円前後)、生活費として使い切るなら高く(利益1,200万円前後)なります。
ステップ4:手続きコストと事務負担に耐えられるか
法人は赤字でも均等割が年7万円かかります。決算申告も個人の確定申告より複雑で、税理士報酬も上がります。事務負担は確実に増えます。
よくある失敗パターン
1. ネットの目安だけで決めてしまう
「800万円が目安」と書いてあったから、という理由で法人化して、手取りが減って驚くケースがあります。原因は本記事の検証2そのものです。
2. 消費税のタイミングを逃す
個人事業主として売上1,000万円を超えた年の2年後に課税事業者になります。この課税事業者になるタイミングの直前に法人化すれば免税期間を最大限使えるのですが、気づいたときには課税事業者になっていたというケースが少なくありません。
3. 役員報酬を後から変えようとする
役員報酬は原則として事業年度開始から3か月以内に決めて、その期は変更できません。 「利益が出そうだから期末に報酬を増やす」ということができないのです。法人化1年目にこれを知らずに、想定より税負担が重くなる方がいます。
4. 資本金を1,000万円以上にしてしまう
資本金1,000万円以上の新設法人は、設立1期目から消費税の課税事業者です。見栄えを良くしようとして1,000万円にした結果、最大の節税メリットを自ら消してしまいます。
よくあるご質問
Q. 結局、いくらから法人化すべきですか?
A. 「稼いだお金を事業に再投資するなら利益600万円前後、生活費として使い切るなら1,200万円前後」が、本記事の試算での目安です。ただし消費税や取引条件のほうが判断への影響が大きいことが多いため、利益だけで決めないでください。
Q. 扶養家族がいる場合、分岐点は変わりますか?
A. 変わります。国民健康保険は世帯の加入者数で均等割が増えるため、扶養家族が多いほど個人事業主の負担が重くなり、法人化が有利になりやすい傾向があります。法人の社会保険では被扶養者が何人いても保険料は変わりません。ここは影響が大きいので個別に計算する価値があります。
Q. 法人化する年の途中で切り替えると損しますか?
A. 期の途中で法人化すること自体は可能です。ただし個人事業の廃業手続き、資産の引き継ぎ、消費税の判定など論点が多くなります。事業年度の設計と合わせて計画的に進めてください。
Q. 合同会社でも同じ計算になりますか?
A. 税金の計算は基本的に同じです。設立費用が安い分、合同会社のほうが初期コストは抑えられます。ただし資金調達や信用面で違いがあるため、費用だけで選ぶことはおすすめしません。設立費用の比較は「つくば市の会社設立費用」をご覧ください。
Q. 法人税に新しい税金が加わったと聞きました。影響はありますか?
A. 令和8年4月1日以後に開始する事業年度から防衛特別法人税が導入されました。法人税額から年500万円を控除した金額に4%を課すものです。法人税額が500万円以下なら負担は生じないため、創業期の会社は実質的に影響を受けません。ただし税額がゼロでも申告書の提出は必要です。
数字は判断材料であって、答えではありません
ここまで細かい数字を出してきましたが、最後に一つだけ。
法人化は「得か損か」だけで決める話ではないと思っています。
法人にすると、社会保険の手続きが増え、決算は複雑になり、赤字でも税金がかかります。役員報酬は年に一度しか決められず、お金は自由に引き出せません。経営の自由度は確実に下がります。
その代わりに、信用が上がり、人を雇いやすくなり、融資の選択肢が広がり、事業を大きくする器が手に入ります。
どちらが正解かは、その方が事業をどうしたいかで決まります。 数年で畳むつもりの事業と、10年かけて育てる事業では、答えが違って当然です。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。法人化のご相談では、まず「この事業をどうしたいか」をお聞きするところから始めます。数字はその後です。
FLOWのサポート
- 会社設立サポート … ご自身の数字での法人化シミュレーション、設立手続き、設立後の各種届出まで
- スタートアップ会計顧問 … 役員報酬の設計、消費税の判定、月次での着地予測
- つくば市の会社設立費用 … 設立にかかる実額の全内訳
- つくば市で会社設立するなら知っておきたい「特定創業支援等事業」 … 設立費用を実質ゼロにする制度
ご自身の数字での試算をご希望の方は、無料相談でお出しします。 扶養家族の人数、年齢、売上の構成によって結果は変わりますので、この記事の表をそのまま当てはめず、一度ご相談ください。
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年8月時点の公表情報に基づく試算です。税率・保険料率・制度内容は変更される可能性があり、ご家族構成やお住まいの自治体によって結果は変わります。実際の判断は必ず個別にご確認ください。