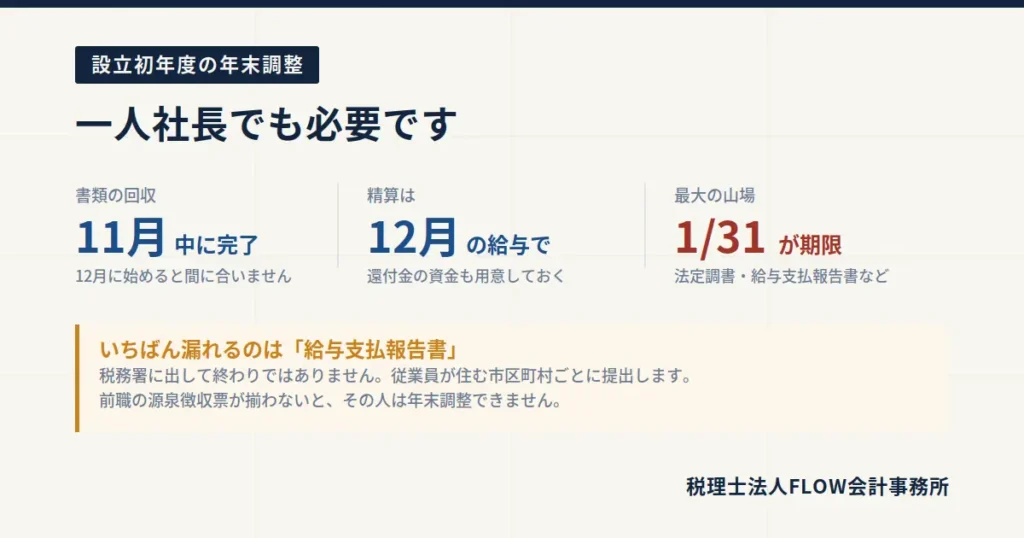
設立初年度でも、役員報酬を払っていれば年末調整は必要です。一人社長の会社でも対象になります。 11月に何を集め、12月に何を計算し、1月までに何を出すのか。初めての年末調整を時系列で整理しました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
秋になると、初年度のお客様からこの質問が来ます。
「社長ひとりの会社でも、年末調整ってやるんですか?」
やります。 そして、やり忘れると1月末の提出書類が作れなくなります。
この記事の結論
- 役員報酬を払っていれば、一人社長の会社でも年末調整が必要
- 対象は12月31日時点で在籍している人。役員も従業員も同じ
- 11月中に扶養控除等申告書・保険料控除証明書を集める
- 12月の給与支給時に過不足を精算する
- 1月31日が最大の山場。 法定調書合計表と給与支払報告書の提出期限
- 前職がある人は前職の源泉徴収票が必須。ないと年末調整できない
- 設立初年度は「年の途中から給与が始まる」ので、計算方法に注意
そもそも年末調整とは何か
毎月の給与から天引きしている源泉所得税は、概算です。
年間の所得が確定する12月に、本来納めるべき税額を計算し直して、過不足を精算するのが年末調整です。多く取りすぎていれば還付、足りなければ追加徴収します。
会社が社員に代わって確定申告をしているようなものと考えるとわかりやすいです。
一人社長でも必要です
「自分で確定申告するから年末調整は不要」と考える方がいますが、会社には年末調整を行う義務があります。
役員報酬は給与所得です。給与を払っている以上、源泉徴収義務者としての手続きから逃れられません。
なお、年末調整をしても、次のような場合は別途確定申告が必要です。
- 給与収入が2,000万円を超える
- 医療費控除・寄附金控除(ふるさと納税のワンストップ特例を使わない場合)を受ける
- 住宅ローン控除の1年目
- 副業などの所得が20万円を超える
対象になる人、ならない人
| 対象になる | 対象にならない |
|---|---|
| 12月31日時点で在籍している役員・従業員 | 給与収入が2,000万円を超える人 |
| 1年を通じて勤務した人 | 扶養控除等申告書を提出していない人 |
| 年の途中で入社し、12月時点で在籍している人 | 年の途中で退職した人(一部例外あり) |
| 役員報酬を受けている社長 | 日雇いなど短期雇用の一部 |
ポイントは「扶養控除等申告書を提出しているか」です。 この書類を出していない人は、そもそも年末調整の対象になりません。
アルバイトを雇っている場合、この書類の提出を忘れがちなので注意してください。
11月:書類を集める
集めるもの
| 書類 | 誰から | 備考 |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 全員 | 翌年分も同時に回収すると楽 |
| 給与所得者の保険料控除申告書 | 該当者 | 生命保険・地震保険・小規模企業共済等 |
| 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書 | 全員 | 名前が長いですが1枚です |
| 各種控除証明書 | 該当者 | 保険会社から10月頃に届く |
| 住宅借入金等特別控除申告書 | 該当者 | 2年目以降 |
| 前職の源泉徴収票 | 年の途中で入社した人 | これがないと年末調整できません |
前職の源泉徴収票は早めに催促してください
年の途中で入社した方がいる場合、前職の源泉徴収票が絶対に必要です。
これがないと、その人の年間所得が確定せず、年末調整ができません。12月に「まだもらっていません」となると、その人だけ年末調整を見送って確定申告してもらうことになります。
11月の早い段階で、まだ手元にない人がいないか確認してください。
設立初年度ならではの注意
設立初年度は、役員報酬の支給が年の途中から始まっていることがほとんどです。
たとえば10月設立で、11月から役員報酬を支給している場合、その年の給与収入は2か月分です。年収が低いため、源泉徴収された税額が全額還付されるケースもあります。
また、設立前に個人事業や他社の給与所得があった場合、それを合算して年末調整するか、確定申告で合算するかの判断が必要になります。ここは個別に確認してください。
12月:計算して精算する
計算の流れ
- その年に支払った給与・賞与の総額を集計する
- 給与所得控除を差し引く
- 各種所得控除(社会保険料、生命保険料、扶養、基礎控除など)を差し引く
- 課税所得に税率をかけて、年税額を算出する
- 毎月天引きしてきた源泉徴収税額との差額を出す
- 12月の給与支給時に、還付または追加徴収する
クラウド給与ソフトを使っていれば、1〜4はほぼ自動です。入力するのは集めた書類の内容だけです。
令和8年分の注意点
令和7年度の税制改正により、基礎控除と給与所得控除が引き上げられています。 令和8年分は、合計所得金額に応じて基礎控除が段階的に設定される仕組みになっています。
使っている給与ソフトが令和8年分の様式と計算に対応しているか、必ず確認してください。 古いバージョンのまま計算すると、税額が合いません。
還付金の資金を用意しておく
意外と見落とされるのが、還付金の原資です。
年末調整の結果、従業員に還付する場合、会社から現金が出ていきます。 人数が多いと数十万円になることもあります。
ただし、その分は翌月の源泉所得税の納付額から差し引けます。 一時的な立替えという形になります。12月の資金繰りに入れておいてください。
1月:提出が集中します
ここが最大の山場です。 1月31日に期限が集中します。
| 提出物 | 提出先 | 期限 |
|---|---|---|
| 源泉徴収票 | 本人 | 1月31日 |
| 給与所得の源泉徴収票等の法定調書合計表 | 税務署 | 1月31日 |
| 給与支払報告書 | 各従業員の住所地の市区町村 | 1月31日 |
| 償却資産申告書 | 資産がある市区町村 | 1月31日 |
給与支払報告書を忘れないでください
初年度の会社で最も漏れやすいのがこれです。
源泉徴収票は税務署と本人に出すものですが、給与支払報告書は従業員が住んでいる市区町村に出します。 内容はほぼ同じですが、提出先が違います。
これを出さないと、従業員の住民税が正しく計算されません。 つくば市在住の従業員ならつくば市へ、土浦市在住なら土浦市へ。住んでいる自治体ごとに分けて提出します。
法定調書合計表には給与以外も載ります
法定調書合計表には、給与のほかに次のようなものも記載します。
- 報酬・料金等の支払調書(税理士、デザイナー、講師などへの支払い)
- 不動産の使用料等の支払調書(家賃など、一定の場合)
外注先への支払いがある場合、源泉徴収をしていたかどうかも含めて確認してください。個人への報酬支払いで源泉徴収を失念しているケースが、創業期にはよくあります。
スケジュール早見表
| 時期 | やること |
|---|---|
| 10月下旬 | 保険会社から控除証明書が届き始める。紛失に注意 |
| 11月上旬 | 従業員に書類を配布、前職の源泉徴収票を確認 |
| 11月下旬 | 書類の回収を完了させる |
| 12月上旬 | 計算、過不足の確定 |
| 12月の給与支給日 | 還付・追加徴収を実施 |
| 翌1月10日 | 源泉所得税の納付(納期の特例なら1月20日) |
| 翌1月31日 | 法定調書合計表・給与支払報告書・源泉徴収票・償却資産申告書 |
よくある失敗パターン
1. 書類の回収が12月にずれ込む
11月中に集め終えるのが鉄則です。12月に入ってから回収を始めると、12月の給与支給日に間に合いません。
2. 前職の源泉徴収票が揃わない
年の途中で入社した人は、入社時点で前職の源泉徴収票を提出してもらうルールにしてください。年末に探すと間に合いません。
3. 給与支払報告書を出し忘れる
前述のとおりです。税務署に出したから終わり、ではありません。
4. アルバイトの扶養控除等申告書が未提出
この書類がないと年末調整ができず、税額の計算方法も変わります(乙欄適用)。雇用時に必ず提出してもらってください。
5. 外注費の源泉徴収漏れ
個人のデザイナーやライターへの報酬は、源泉徴収が必要な場合があります。年末に発覚すると、さかのぼって納付と不納付加算税の対象になり得ます。
6. 給与ソフトが改正に対応していない
令和8年分は控除の仕組みが変わっています。バージョンの確認を12月前に済ませてください。
よくあるご質問
Q. 役員報酬を未払いにしている場合も年末調整しますか?
A. 原則として、支給が確定した時点で所得が発生します。未払いでも源泉徴収と年末調整の対象です。資金繰りの都合で未払いにしている場合は、税理士に相談してください。
Q. 12月に設立して、まだ給与を払っていません。
A. その年の給与支払いがなければ、年末調整の対象はありません。ただし翌年1月から支給を始めるなら、扶養控除等申告書は最初の支給前に提出してもらってください。
Q. 社長が複数の会社から役員報酬を受けている場合は?
A. 主たる給与を支払う会社で年末調整を行い、他社分は本人が確定申告で合算します。扶養控除等申告書は1社にしか出せません。
Q. 年末調整を税理士に頼めますか?
A. 頼めます。ただし書類の回収は会社側でやる必要があります。 従業員から集めるところまでは、会社の仕事です。
Q. 納期の特例を使っています。1月はどうなりますか?
A. 7月〜12月分をまとめて1月20日までに納付します。年末調整の還付がある場合は、その分を差し引いた金額になります。
初年度の年末調整は、翌年の型になります
最後に一つ。
初年度の年末調整は、書類の様式も、回収の段取りも、すべてが初めてです。手間取るのは当然です。
ただ、初年度にやった手順が、そのまま翌年以降の型になります。 ここで雑な進め方をすると、毎年同じところで詰まります。
逆に、初年度に「11月中に回収」「12月第1週に計算」というリズムを作れば、翌年からは半分の時間で終わります。 従業員が増えても、型があれば耐えられます。
FLOWグループには社会保険労務士事務所があり、給与計算から年末調整、社会保険の手続きまで一体で対応できます。税務と労務を別々の事務所に分けると、年末調整のように両方にまたがる業務で連携が取れないことがあります。
FLOWのサポート
- 給与計算・労務サポート … 給与計算から年末調整、社会保険手続きまで
- 記帳代行・経理アウトソーシング … 経理と労務をまとめて任せたい方へ
- 一人社長の社会保険 … 役員報酬0円にする前に知るべきこと
- 役員報酬の決め方 … 設立初年度の最適額を実額で計算しました
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。