創業融資を受けて終わりではありません。公庫 → 信用保証協会付き → プロパー融資という順番があり、各段階で求められるものが違います。試算表の定期提出から格付けの考え方まで、つくばの金融機関との付き合い方を整理しました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
創業2年目以降のお客様から、こんな相談を受けます。
「銀行から営業に来たんですが、どう付き合えばいいですか」
これは、良い知らせです。 ただし、来てくれたから借りられるとは限りません。
この記事の結論
- 融資には段階がある。公庫 → 保証協会付き → プロパー
- プロパー融資は、銀行が自分でリスクを取る融資。 最も評価が高い状態
- 評価を決めるのは決算書。特に債務償還年数と自己資本比率
- 試算表を定期的に出すだけで、評価が変わります
- 借りられるときに借りる。 必要になってからでは遅い
- つくばには常陽銀行、筑波銀行、水戸信用金庫。2〜3行と付き合うのが基本
- 返済実績そのものが資産です。完済して終わりにしない
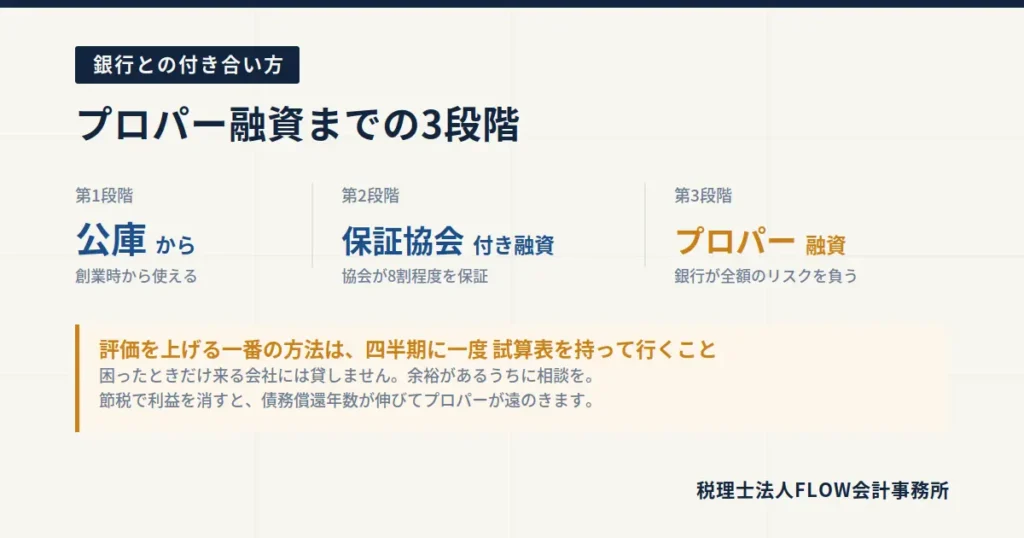
融資には3つの段階があります
| 段階 | 誰がリスクを取るか | 創業からの目安 |
|---|---|---|
| ① 日本政策金融公庫 | 政府系金融機関 | 創業時から |
| ② 信用保証協会付き融資 | 保証協会が8割程度を保証 | 創業時〜 |
| ③ プロパー融資 | 銀行が全額のリスクを負う | 2〜3期の実績後 |
なぜプロパーが目標なのか
①②は、銀行にとってリスクが低い融資です。 公庫は政府系、保証協会付きは返済できなくなっても保証協会が代位弁済します。
③のプロパー融資は、銀行が自分で判断し、自分でリスクを取ります。
つまり、プロパーで貸してもらえる=銀行がこの会社を信用しているということです。そして、
- 保証料がかからない
- 金利が下がることがある
- 融資枠が大きくなる
- 当座貸越など、柔軟な調達手段が使えるようになる
創業期の目標は、3期目までにプロパー融資を引き出せる状態を作ることです。
銀行が見ているもの
記事27で決算書の5つの数字を書きましたが、融資審査で特に重いのはこの2つです。
① 債務償還年数
(有利子負債 − 現預金)÷(経常利益 + 減価償却費)
| 年数 | 評価 |
|---|---|
| 5年以内 | 良好 |
| 10年以内 | 許容範囲 |
| 10年超 | 追加融資が厳しい |
ここがプロパーの可否をほぼ決めます。
記事25で「節税のために利益を消すと融資が通らなくなる」と書いたのは、この指標のことです。利益を300万円消せば、債務償還年数は倍近くになります。
② 自己資本比率
| 比率 | 評価 |
|---|---|
| 20%以上 | 標準 |
| 10〜20% | やや弱い |
| マイナス(債務超過) | プロパーはまず無理 |
創業期は低くて当然です。問題は、前期より改善しているかどうかです。
③ 定性的な評価も見られます
数字以外では、こうした点が見られています。
- 試算表を求めたときに、すぐ出てくるか
- 社長が自社の数字を説明できるか
- 役員貸付金がないか
- 売掛金が異常に増えていないか
- 資金使途が明確か
「試算表はまだできていません」という返事は、数字そのものより印象を悪くします。
評価を上げる、具体的な行動
1. 試算表を定期的に提出する
これが最も費用対効果の高い行動です。
頼まれていなくても、四半期に一度、試算表を持って訪問してください。「数字を見せに来ました」と。
| 効果 | 内容 |
|---|---|
| 担当者が社内で説明しやすくなる | 稟議を上げる材料が揃う |
| 業績が良いときに気づいてもらえる | 向こうから融資の提案が来る |
| 悪いときに相談しやすい | 普段から見せているから、急に悪い話をしなくて済む |
3つ目が本当に重要です。 資金繰りが苦しくなってから初めて訪問すると、「この会社は困ったときだけ来る」と見られます。
2. 決算報告を面談でやる
決算書を郵送して終わりにしないでください。担当者に会って、自分の言葉で説明する。
- 今期はこういう理由でこうなった
- 来期はこう考えている
- そのために、この時期に資金が必要になる
「来期の資金需要を先に伝えておく」のが効きます。急な申込より、予告されていたほうが審査は進みます。
3. 役員貸付金を作らない
記事18でも書きましたが、試算表に1行あるだけで印象が変わります。 「貸したお金が社長の生活に消える」と見られるからです。
生活費が足りないなら、役員報酬を適正な水準に設定し直してください。 期首3か月以内なら変えられます。
4. 借りられるときに借りる
これは創業期の経営者に最も伝えたいことです。
金融機関は、余裕があるうちに相談に来た会社には貸しますが、追い詰められてから来た会社には貸しません。
記事14で書いたとおり、売上が増えると必要な運転資金も増えます。 好調なときほど資金が必要になるのに、そのときに借りられないと黒字のまま詰まります。
「いま必要ないから借りない」は、選択肢を捨てていることがあります。
5. 完済して終わりにしない
返済実績そのものが資産です。
借入を完済してしまうと、取引実績がリセットされます。多くの会社は、完済前に借り換えや追加融資を行って、取引を継続させています。
つくばの金融機関との付き合い方
つくば市には、常陽銀行、筑波銀行、水戸信用金庫があります。いずれもつくば市の特定創業支援等事業の実施機関でもあります。
何行と付き合うか
| 取引行数 | 評価 |
|---|---|
| 1行のみ | リスクが高い。 その1行の方針変更で資金が止まる |
| 2〜3行 | 推奨。 競争原理が働き、条件が良くなる |
| 5行以上 | 創業期には多すぎる。管理が煩雑 |
公庫+地元金融機関1〜2行が、創業期の標準的な形です。
地銀と信金の違い
| 地方銀行 | 信用金庫 | |
|---|---|---|
| 融資規模 | 大きめ | 小回りが利く |
| 創業期の対応 | 保証協会付きが中心 | 地域密着で相談しやすい |
| 担当者の異動 | 比較的多い | 比較的少ない |
創業期は信用金庫のほうが相談に乗ってもらいやすいという面があります。規模が大きくなってきたら地銀の比重を上げる、という進め方が一般的です。
担当者が代わったら
金融機関の担当者は異動します。 代わったら、改めて事業の説明をしてください。前任者からの引き継ぎだけでは、温度が伝わりません。
会社を知っているのは組織ではなく担当者個人です。
よくある失敗パターン
1. 公庫だけで完結させる
公庫は創業期に強い味方ですが、地元金融機関との関係が育ちません。 2期目以降の資金調達で選択肢が狭まります。
2. 決算書を郵送だけで済ませる
年に一度の面談の機会を捨てています。
3. 節税しすぎて利益を消す
債務償還年数が伸び、プロパーが遠のきます。
4. 資金が必要になってから相談に行く
審査には時間がかかります。 公庫で3〜4週間、制度融資で1〜2か月。必要な日の2〜3か月前に動いてください。
5. 複数行に同時に駆け込む
急いで何行にも当たると、信用情報で照会が重なり、かえって警戒されます。
6. 借入の目的が説明できない
「運転資金として」だけでは弱いです。何にいくら使い、どう回収するのか。 記事17の資金繰り表があれば、そのまま説明資料になります。
よくあるご質問
Q. 銀行から営業に来たら、借りるべきですか?
A. 借りる必要がなくても、話は聞いてください。 関係を作っておくと、必要になったときに早いです。ただし使わない資金を借りると利息だけ払うことになるので、条件と必要性は冷静に判断してください。
Q. 税理士から紹介してもらえますか?
A. できます。紹介の有無で審査結果が変わるわけではありませんが、事前に事業内容と数字を共有できるので、話が早く進みます。
Q. プロパー融資はいつ頃から狙えますか?
A. 2〜3期の黒字決算が一つの目安です。ただし業種や規模によります。まずは保証協会付きで実績を作り、返済が順調に進んでいることを示してください。
Q. 金利はどれくらい違いますか?
A. 時期と条件によるので、一概には言えません。ただし保証料がなくなる分だけでも実質的な負担は下がります。 複数行から条件を取って比較してください。
Q. 融資を断られました。次にどうすればいいですか?
A. 理由を推測で終わらせず、構造的に整理してください。公庫がだめでも制度融資という別ルートがあります。詳しくは別記事にまとめています。
Q. 経営者保証は外せますか?
A. 近年は外せるケースが増えています。創業支援2号(スタートアップ創出促進保証)なら創業時から経営者保証なしが可能です。既存の借入についても、要件を満たせば見直しを相談できます。
信用は、数字と頻度で積み上がります
最後に一つ。
金融機関との付き合いで、特別なことは必要ありません。決算書の数字を良くすることと、顔を出す頻度を上げること。この2つだけです。
そして、どちらも地味で、今日から始められます。
四半期に一度、試算表を持って行く。年に一度、決算を説明しに行く。来期の資金需要を先に伝えておく。これを3年続けた会社と、困ったときだけ来る会社では、同じ決算書でも審査が変わります。
融資は、申し込んだ瞬間に決まるものではありません。 その前の数年間で、ほとんど決まっています。
FLOW会計事務所では、月次決算で数字を整えるだけでなく、金融機関への説明資料の作成や、面談への同席も行っています。数字を一番理解しているのは経営者ですが、金融機関が何を見ているかを知っているのは私たちです。
FLOWのサポート
- 財務・経営支援 … 金融機関対応、資金調達の設計、面談への同席
- 決算書の見方 … 債務償還年数と自己資本比率
- 創業期の節税 … 利益を消すと融資が遠のきます
- 創業期の資金繰り表の作り方 … 資金需要を先に伝えるために
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。