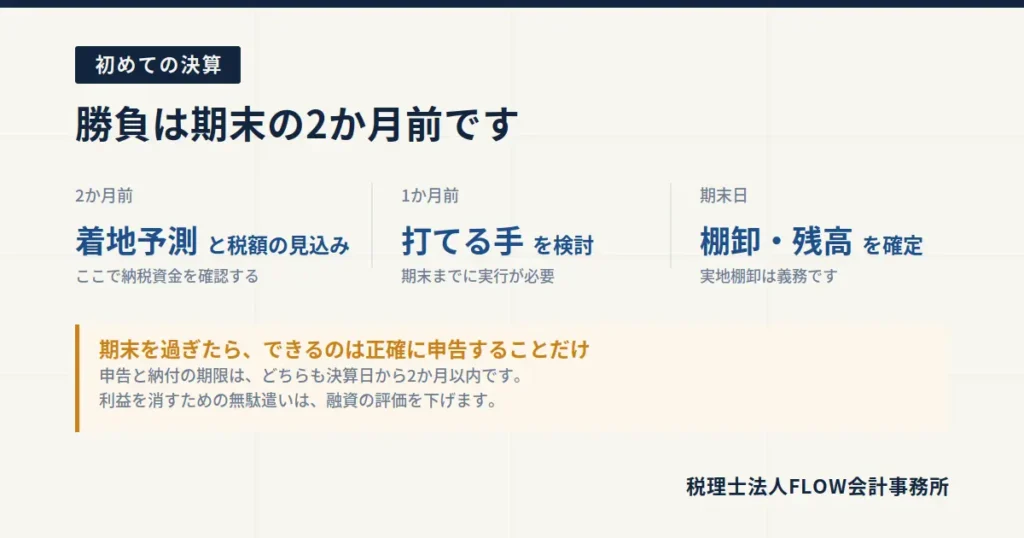
決算は、期末を迎えてから始めるものではありません。2か月前に着地を予測し、1か月前に打てる手を打ち、期末日に在庫と残高を確定させる。 初めての決算を迎える会社向けに、やることを時系列で整理しました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
設立1期目のお客様から、期末の1週間前にこう言われることがあります。
「決算、そろそろですよね。何かやることありますか?」
その時点で、できることはほとんど残っていません。
この記事の結論
- 決算対策の勝負は期末の2か月前。期末を過ぎたら、できるのは正確に申告することだけ
- 申告期限は決算日から2か月以内。 納付も同じ日
- 2か月前:着地を予測する。税額の見込みを出す
- 1か月前:打てる手を検討する。ただし無理な節税はしない
- 期末日:在庫、現預金、売掛金・買掛金を確定させる
- 期末後1か月:証憑を揃え、税理士に引き渡す
- 納税資金は、決算の3か月前から別に確保しておく
まず、期限を確認してください
| 項目 | 期限 |
|---|---|
| 法人税・地方法人税の申告と納付 | 決算日の翌日から2か月以内 |
| 法人事業税・法人住民税の申告と納付 | 同上 |
| 消費税の申告と納付(課税事業者の場合) | 同上 |
3月決算なら5月31日、12月決算なら2月末日です。
申告と納付が同じ日であることに注意してください。申告書ができても、納税資金がなければ意味がありません。
なお、申告期限の延長の特例はありますが、納付期限は延長されません(利子税がかかります)。創業期は原則どおり2か月で考えてください。
期末の2か月前:着地を予測する
ここが一番重要な工程です。
やること
| 項目 | 内容 |
|---|---|
| 直近までの試算表を締める | 月次を回していれば数日で終わる |
| 残り2か月の売上・経費を見込む | 確定している受注、予定している支出 |
| 着地利益を出す | 今期はいくらの利益で終わりそうか |
| 税額の見込みを出す | 法人税・地方税・消費税の概算 |
| 納税資金が足りるか確認する | 不足するなら、ここから手を打つ |
なぜ2か月前なのか
打てる手の多くが、期末までに「実行」を終えている必要があるからです。
- 設備を買うなら、期末までに事業の用に供していること(納品・設置が完了している)
- 決算賞与を出すなら、期末までに各人へ通知していること
- 保険や共済に加入するなら、期末までに契約と支払いが済んでいること
期末の1週間前に発注しても、納品が間に合わなければ今期の経費になりません。
納税資金の確認が最優先です
初めての決算で最も多いトラブルが、納税資金の不足です。
利益が出ているのに、売掛金が回収できていない。設備投資で現金を使った。利益と現金は別物なので、黒字でも払えないことがあります。
2か月前に税額の見込みが出ていれば、融資の相談も間に合います。 期末を過ぎてから「払えません」となると、選択肢は分納の相談だけになります。
期末の1か月前:打てる手を検討する
着地の見込みが出たら、ここで対策を考えます。ただし原則は「無理なことはしない」です。
検討する価値があるもの
| 対策 | 注意点 |
|---|---|
| 経費の取りこぼしを拾う | 最優先。現金が減らない |
| 30万円未満の少額減価償却資産 | 年間300万円まで。期末までに使い始めていること |
| 必要な設備の前倒し購入 | 本当に必要なものだけ |
| 決算賞与 | 要件が厳格。通知と1か月以内の支払い |
| 短期前払費用 | 毎期継続適用が前提 |
| 不要な資産の処分 | 除却損・売却損を計上 |
| 貸倒れの処理 | 回収不能が確定しているもの |
やってはいけないこと
利益を消すために現金を使うことです。
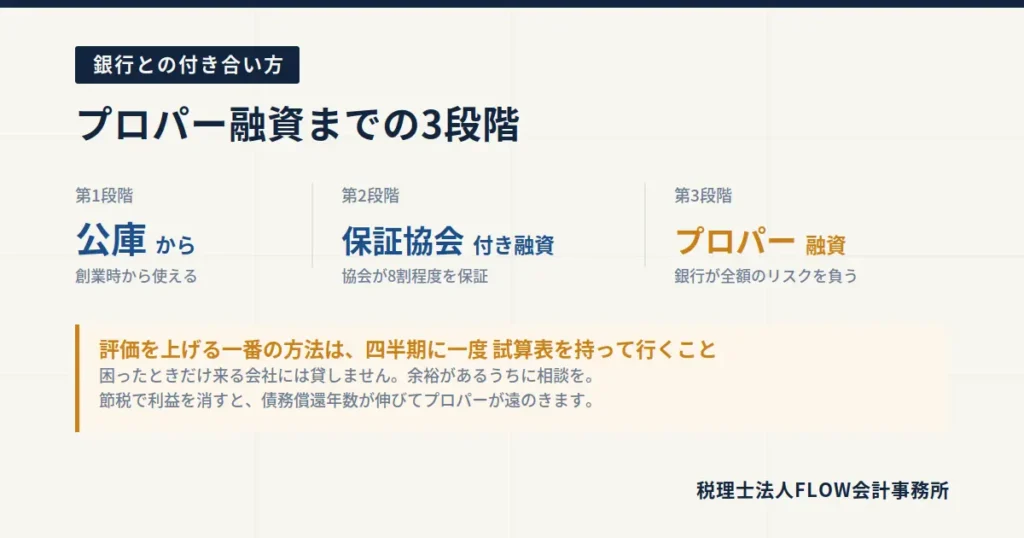
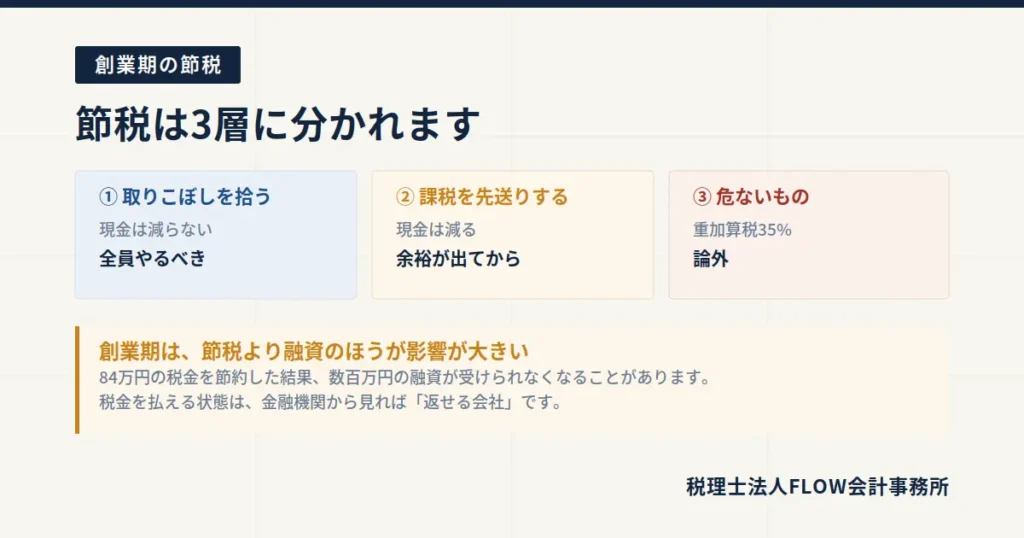
記事25で詳しく書きましたが、84万円の税金を節約した結果、数百万円の融資が受けられなくなることがあります。創業期は、利益を出して金融機関からの評価を積み上げる時期です。
「取りこぼしは全部拾う。でも、わざわざ使わない。」 これが基本方針です。
役員報酬は変えられません
念のためですが、期末に役員報酬を増減させても損金にはなりません。 役員報酬は期首から3か月以内に決めるものです。
期末日:残高を確定させる
期末日の状態を、記録に残す作業です。 ここを曖昧にすると、決算書の数字が作れません。
棚卸(在庫がある場合)
期末日時点の在庫を、実際に数えてください。
| やること | 内容 |
|---|---|
| 実地棚卸 | 現物を数える。帳簿上の数字を写すのではない |
| 棚卸表の作成 | 品名、数量、単価、金額。日付と担当者名を記載 |
| 評価 | 原則は原価法。評価損を計上するなら要件を確認 |
在庫は利益に直結します。 在庫が増えれば、その分だけ原価が減り、利益が増えます。記事14で触れた「在庫は経費にならない」という話です。
現預金の残高確認
- 通帳の残高と帳簿が一致しているか
- 手元の現金を数える(現金出納帳との一致)
- 未達の小切手や振込があれば調整
売掛金・買掛金の確定
- 期末までに役務の提供・納品が完了しているものは、入金前でも売上に計上
- 期末までに受けたサービス・納品されたものは、支払前でも費用に計上
ここが「期ずれ」の論点です。 翌期にずらしたくなる気持ちは分かりますが、税務調査で最も見られる部分でもあります。
固定資産の確認
- 期中に購入した資産が、実際に使われているか
- 廃棄したものが帳簿に残っていないか(除却損を計上できます)
期末後1か月:資料を揃える
税理士に渡すもの
| 書類 | 備考 |
|---|---|
| 通帳のコピー(全口座・全ページ) | ネット銀行は取引明細のPDF |
| クレジットカードの明細 | |
| 請求書・領収書 | 月次で整理できていれば不要 |
| 棚卸表 | 在庫がある場合 |
| 借入金の返済予定表 | 残高の確認に必要 |
| 固定資産の取得資料 | 見積書・請求書・納品書 |
| 保険契約の内容 | 積立型は処理が変わる |
| 給与関係の資料 | 賃金台帳、源泉徴収簿 |
| 契約書(新規のもの) | 重要な取引があれば |
月次を回していれば、この工程は数日で終わります。 回していないと、ここで1年分の整理が発生します。
申告書の確認
できあがった申告書は、自分で確認してください。
- 売上高と利益が、感覚と合っているか
- 大きな数字の科目に、心当たりのないものがないか
- 納税額はいくらか、いつまでに払うのか
「税理士が作ったから大丈夫」ではありません。 申告に責任を負うのは法人です。
初年度ならではの論点
創立費・開業費
設立前・開業前に支払った費用は、繰延資産として計上できます。
任意償却が認められているので、1期目が赤字なら償却せず、黒字になった期にまとめて経費にする、という使い方が可能です。
青色申告の承認申請を出していますか
設立から3か月以内(または最初の事業年度終了日の前日のいずれか早い日)までに提出が必要です。
これが出ていないと、欠損金の繰越控除(10年)が使えません。 1期目が赤字の会社にとっては致命的です。
出した記憶がないなら、至急確認してください。
消費税の届出
免税事業者なら申告は不要です。課税事業者なら、法人税と同じく決算日から2か月以内に申告・納付します。
簡易課税を選びたい場合、適用したい課税期間の開始日の前日までに届出が必要です(新設法人には特例あり)。
均等割は赤字でもかかります
法人住民税の均等割は、最低でも年7万円程度。 利益がゼロでも納付義務があります。初年度が赤字でも、この分の資金は必要です。
よくある失敗パターン
1. 期末を過ぎてから相談に来る
最も多い失敗です。 できるのは正確に申告することだけになります。
2. 納税資金を用意していない
申告書ができて初めて税額を知る。2か月前に見込みを出していれば防げます。
3. 棚卸をやらない
帳簿の数字をそのまま使う。実地棚卸は義務です。 差異があれば原因を調べます。
4. 青色申告の承認申請を忘れている
設立時の届出でまとめて出しているはずですが、自分で設立した場合は漏れることがあります。
5. 領収書が整理されていない
1年分をまとめて整理すると、内容を思い出せず、経費にできるものを落とします。
6. 利益を消すために無駄遣いする
税金より大きいものを失います。
よくあるご質問
Q. 決算日はいつがいいですか?
A. 繁忙期を避けるのが基本です。決算作業と本業が重なると、どちらも中途半端になります。 また、在庫が少ない時期のほうが棚卸が楽です。消費税の免税期間の設計も絡むので、設立時に一緒に考えてください。
Q. 赤字でも申告は必要ですか?
A. 必要です。 均等割の納付もあります。また、青色申告なら赤字を10年繰り越せるので、申告しないと損をします。
Q. 税理士に頼まず、自分で決算できますか?
A. 不可能ではありませんが、法人税の申告書は個人の確定申告とは難易度が違います。 別表の作成、減価償却、繰延資産、税額控除。初年度を自力でやって、2期目から依頼される方もいます。
Q. 期末直前に大きな受注が入りました。
A. 納品・役務提供が期末までに完了していれば今期の売上です。完了していなければ翌期です。恣意的にずらすことはできません。
Q. 決算書は誰かに見せる必要がありますか?
A. 株式会社には決算公告の義務があります(会社法440条)。電子公告にしていれば、自社サイトに貸借対照表を載せるだけで済みます。また、融資を受けている場合は金融機関に提出します。
決算は、1年の答え合わせです
最後に一つ。
初めての決算を迎える方に、よくこうお伝えしています。
決算書は、この1年の経営判断の結果が全部出てくる書類です。
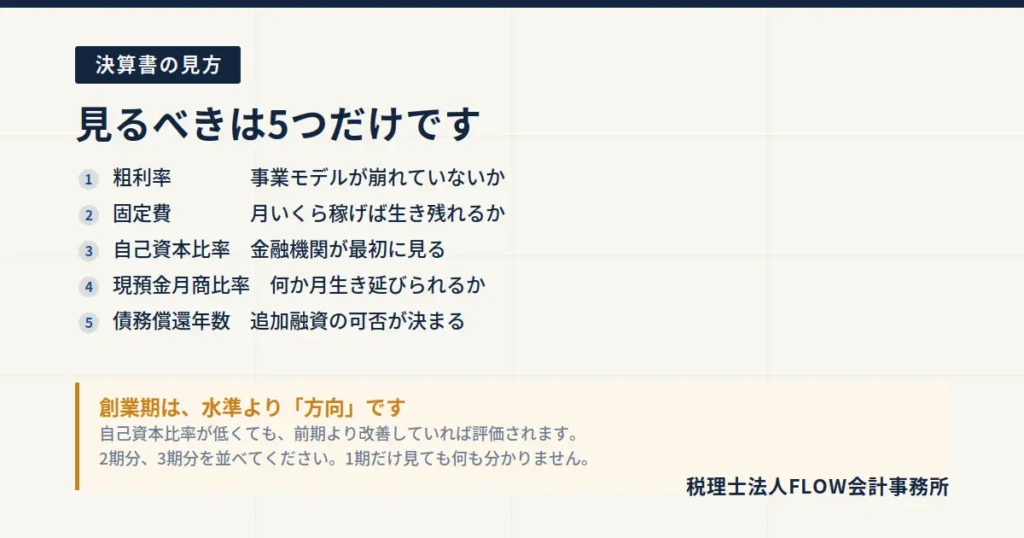
売上がいくら立ったか。粗利率は計画どおりだったか。固定費は想定内に収まったか。どこで儲かって、どこで失ったのか。
そしてこの数字が、次の1年の出発点になります。 金融機関が見るのも、次の計画を立てる根拠になるのも、この決算書です。
月次を回していれば、決算は「確認作業」です。回していなければ、「1年分の発掘作業」になります。どちらになるかは、期末までの12か月で決まっています。
FLOW会計事務所では、月次決算で着地を予測しながら進めます。期末の2か月前には、税額の見込みをお出しします。
FLOWのサポート
- スタートアップ会計顧問 … 月次決算、着地予測、決算申告まで
- 記帳代行・経理アウトソーシング … 手を動かす部分を任せたい方へ
- 創業期の節税 … やっていいことと、やってはいけないこと
- 黒字なのにお金が残らない理由 … 納税資金で詰まらないために
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。