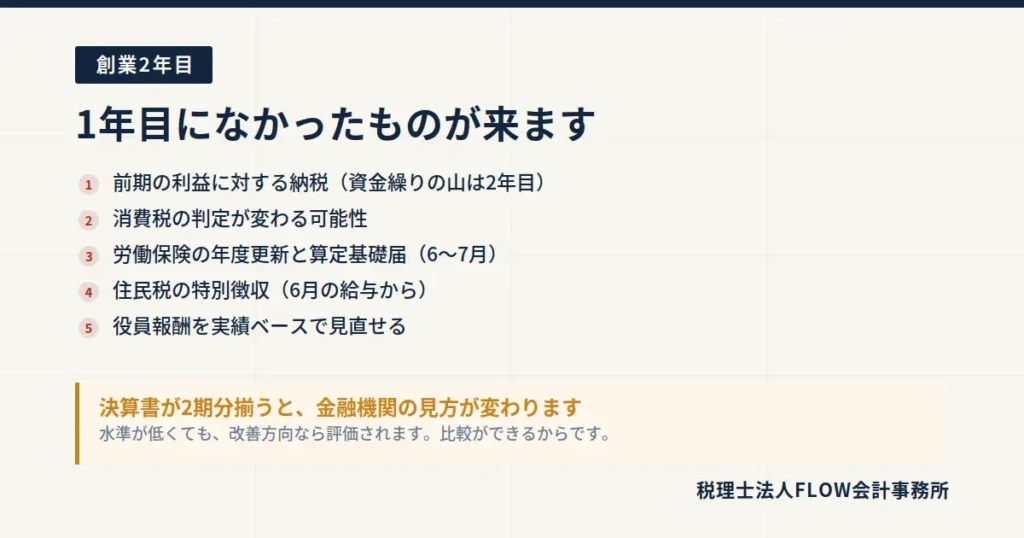
2年目は、1年目になかったものが一斉に来ます。 前期の利益に対する納税、労働保険の年度更新、算定基礎届、住民税の特別徴収。そして決算書が2期分揃い、金融機関の見方が変わります。何が増えるのかを先に整理しました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
創業1年目を終えたお客様から、2年目の夏にこう言われることがあります。
「去年はこんなに払っていなかったですよね?」
1年目より2年目のほうが、資金的にはきつい。 これは珍しいことではありません。
この記事の結論
- 2年目は1年目の利益に対する納税が来る。資金繰りの山は2年目
- 消費税の判定が変わる可能性がある。設立時の設計次第
- 労働保険の年度更新(6〜7月)と算定基礎届(7月)が初めて来る
- 住民税の特別徴収が6月から始まる
- 役員報酬を実績ベースで見直せる。1年目は手探りだった
- 決算書が2期分揃うと、金融機関の見方が変わる。比較ができるため
- 前期との比較が初めてできる。ここから経営管理が本番になる
① 納税が本格的に来ます
1年目と2年目で、資金繰りの景色が最も変わるのがここです。
なぜ2年目がきついのか
税金は、利益が出た期の決算後に払います。 つまり1年目に利益が出ていれば、その納税は2年目に発生します。
| 時期 | 1年目 | 2年目 |
|---|---|---|
| 法人税等 | なし(まだ決算していない) | 1年目の利益に対して発生 |
| 消費税 | 免税なら不要 | 設計次第で発生 |
| 法人住民税の均等割 | 期末までなし | 通常どおり |
| 社会保険料 | 設立月から | 通年 |
1年目の感覚のまま資金を使っていると、2年目の納税月に詰まります。
記事14で書いた「黒字なのにお金が残らない」の、最も典型的な形がこれです。
中間申告も加わることがあります
前期の法人税額が一定を超えると、中間申告・納付が必要になります。年1回だった納税が年2回になります。
消費税も同様で、前期の納税額に応じて中間申告の回数が増えます。
つまり、納税のタイミングそのものが増えます。 資金繰り表に反映してください。
対策
利益の3割程度を、使わない口座に移しておく。 これだけで事故はかなり防げます。
記事26で書いたとおり、期末の2か月前に着地と税額の見込みを出すことで、不足が分かれば融資の相談も間に合います。
② 消費税の判定が変わるかもしれません
記事15で書いた論点が、ここで効いてきます。
| ケース | 2年目の扱い |
|---|---|
| 資本金1,000万円未満、特定期間の判定も非該当 | 引き続き免税 |
| 資本金1,000万円以上 | 1年目から課税。継続 |
| 特定期間(1期目の上半期)の課税売上高と給与等がいずれも1,000万円超 | 2年目から課税 |
| インボイス登録済み | 課税 |
特定期間の判定を見落としていると、2年目から突然の納税義務が発生します。
そして3年目は、1年目の課税売上高で判定されます。1年目の売上が1,000万円を超えていれば、3年目は確実に課税事業者です。
2年目のうちに、3年目の消費税の準備を始めてください。 簡易課税を選ぶなら、適用したい課税期間の開始日の前日までに届出が必要です。期限を1日過ぎると1年待つことになります。
③ 労働保険の年度更新と算定基礎届
従業員を雇っていれば、2年目の6〜7月に初めて経験する手続きです。
| 時期 | 手続き | 内容 |
|---|---|---|
| 6月1日〜7月10日 | 労働保険の年度更新 | 前年度の保険料を精算し、当年度分を概算で申告・納付 |
| 7月1日〜7月10日 | 算定基礎届 | 4〜6月の給与をもとに、社会保険の標準報酬月額を見直す |
この2つが同じ時期に重なります。 1年目は設立時の手続きだけだったので、初めて来る作業です。
算定基礎届の影響
4〜6月の給与で、9月からの社会保険料が決まります。
この時期に残業が多いと、1年間の社会保険料が高くなります。 繁忙期が4〜6月に当たる業種は、意識しておく価値があります(ただし恣意的に給与を操作するのは避けてください)。
労働保険の精算
前年度に見込みで払った概算保険料と、実際の賃金総額から計算した確定保険料の差額を精算します。人を増やしていれば、追加で納付が発生します。
④ 住民税の特別徴収が始まります
従業員の住民税を、会社が給与から天引きして納付する仕組みです。
| 時期 | やること |
|---|---|
| 1月31日 | 給与支払報告書を各市区町村へ提出(1年目の最後にやった) |
| 5月頃 | 各市区町村から特別徴収税額の通知が届く |
| 6月の給与から | 天引きを開始。翌年5月まで12回 |
| 毎月10日 | 納付(納期の特例なら年2回) |
従業員が複数の市に住んでいれば、それぞれの市に納付します。つくば市在住ならつくば市へ、土浦市在住なら土浦市へ。
1年目に給与支払報告書を出していないと、この通知が来ません。 その場合、従業員が自分で納付(普通徴収)することになり、後から問題になります。
⑤ 役員報酬を、実績ベースで見直せます
1年目の役員報酬は、実績がないまま決めました。 2年目は違います。
| 1年目 | 2年目 | |
|---|---|---|
| 判断材料 | 創業計画書の予測のみ | 1年分の実績 |
| 売上の見通し | 不明 | 前期の実績から推測できる |
| 固定費 | 概算 | 確定している |
| 納税額 | 不明 | 前期から推測できる |
変更できるのは期首から3か月以内だけです。これは1年目と同じです。
記事07で書いたとおり、判断の順番は変わりません。
- 必要な生活費を確定する
- 会社に残すべき資金を確定する(2年目は納税資金も読める)
- 税・社会保険の最適点を確認する
- 議事録を作る
2年目は、2番の精度が格段に上がります。 前期の納税額が分かっているからです。
決算書が2期分揃うと、評価が変わります
これが2年目の最大のメリットです。
1期目だけの決算書では、金融機関は比較ができません。良いのか悪いのか、判断材料がないのです。
2期分あると、方向が見えます。
| 指標 | 1期目 | 2期目 | 評価 |
|---|---|---|---|
| 自己資本比率 | 12% | 18% | 改善 |
| 現預金月商比率 | 1.2か月 | 1.8か月 | 改善 |
| 債務償還年数 | 12年 | 8年 | 改善 |
水準が低くても、改善方向なら評価されます。 記事27で書いたとおり、創業期は「水準より方向」です。
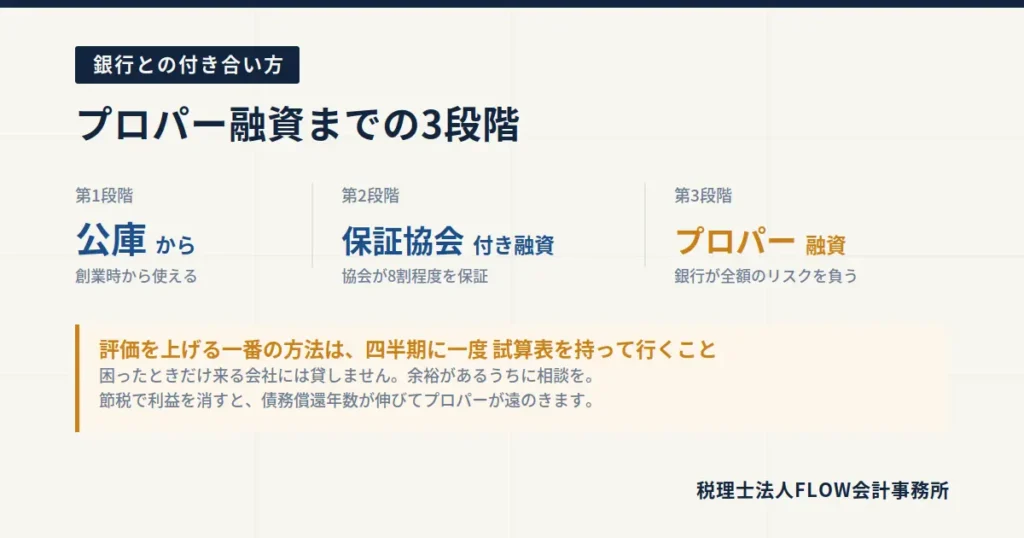
そして記事34で書いたとおり、プロパー融資が視野に入るのは2〜3期の実績後です。2年目の決算をどう作るかが、3年目の資金調達を決めます。
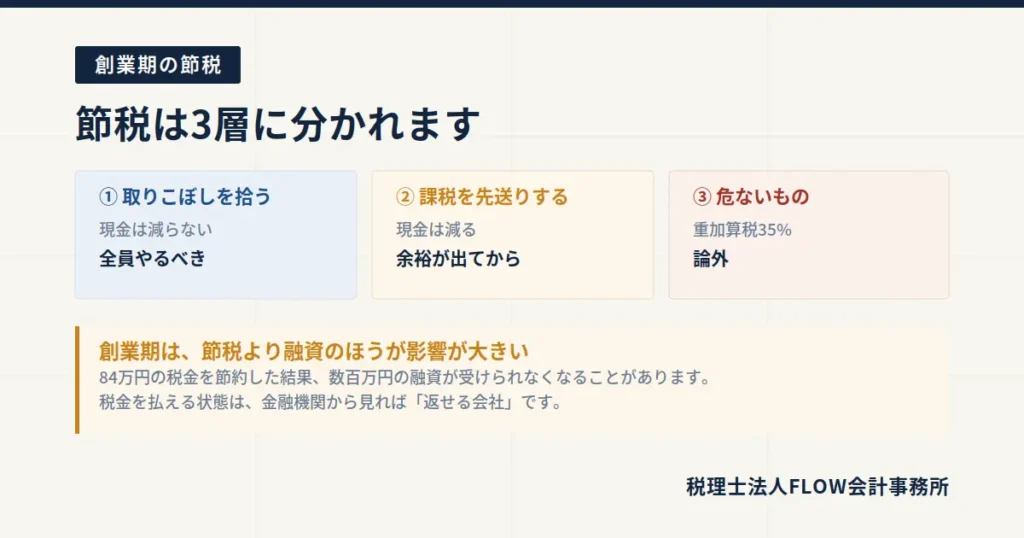
ここで節税して利益を消すと、債務償還年数が伸びます。 2年目の決算は、節税より評価を優先する価値が高い決算です。
2年目にやっておきたいこと
手続き以外で、2年目に取り組む価値があるものです。
前期との比較を始める
1年目はできなかったことです。
- 売上は前期比でどうか
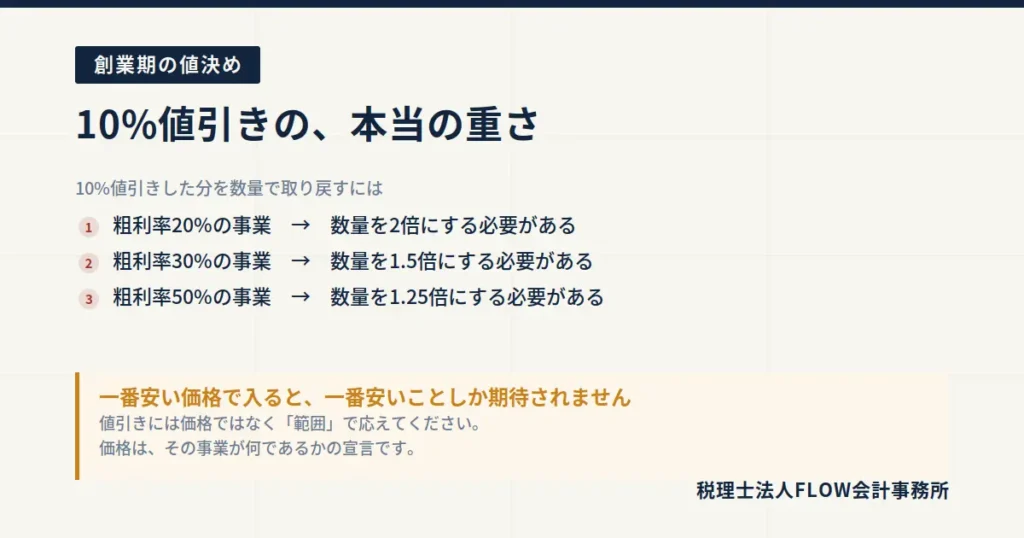
- 粗利率は維持できているか(記事33で書いた値引きの影響が出ます)
- 固定費は増えていないか
- 季節変動のパターンが見えてきたか
月次試算表に前年同月を並べてください。 これだけで見えるものが変わります。
人を雇うか判断する
記事20で書いたとおり、月25万円の人を1人雇えば、社会保険の会社負担を含めて月約28万円。粗利率70%なら、月商を40万円増やす必要があります。
2年目は、この計算に使える実績があります。
価格を見直す
記事33で書いたとおり、値上げのタイミングは契約更新時です。2年目は、1年目に結んだ契約の更新期が来ます。
最初に安く受けた仕事を、ここで是正できる唯一の機会かもしれません。
顧問税理士との付き合い方を見直す
1年目は手続きに追われました。2年目は、月次の数字を見て判断する段階に移れます。
記帳を頼むだけなのか、数字を一緒に見てもらうのか。求めるものが変わる時期です。
よくあるご質問
Q. 1年目が赤字でした。2年目に注意することは?
A. 青色申告なら、赤字は10年繰り越せます。 2年目に黒字が出ても、相殺できる可能性があります。ただし均等割(年7万円程度)は赤字でもかかります。 また、金融機関の評価は厳しくなるので、改善の方向を示せるかが重要です。
Q. 2年目から従業員を雇う予定です。
A. 設立時に労働保険の手続きをしていなければ、雇用した時点で新規に成立届が必要です。記事20に期限をまとめてあります。労基署が先、ハローワークが後という順番にご注意ください。
Q. 決算月を変えたいのですが。
A. 変更できます。定款変更(株主総会の特別決議)と、税務署等への異動届出書が必要です。ただし消費税の判定や、繁忙期との関係を考えてからにしてください。
Q. 2年目で融資は受けられますか?
A. 受けられます。1期目の決算書が揃っているので、創業時より判断材料が増えます。 黒字で、返済が順調なら、追加融資の相談は十分可能です。
Q. 税理士を変えるタイミングとしてはどうですか?
A. 決算が終わった直後が最も移行しやすいタイミングです。期中だと資料の引き継ぎが煩雑になります。ただし、変える前に「何が不満なのか」を今の税理士に伝えてみることをおすすめします。
1年目は生き延びる年、2年目は型をつくる年
最後に一つ。
1年目は、とにかく初めてのことばかりです。 届出、手続き、期限。何がいつ来るか分からないまま走り抜ける1年になります。
2年目は、同じことが2回目になります。 年末調整も、1月31日の提出物も、決算も。一度やったことなので、半分の時間で終わります。
その空いた時間を何に使うか。ここが、3年目以降を決めます。
前期と比べる。粗利率を追う。価格を見直す。金融機関に数字を持って行く。1年目にはできなかったことが、2年目からできるようになります。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。1年目の手続きを一緒に乗り切ったら、2年目からは数字を見る時間を増やしていきます。 顧問先の黒字経営率が高いのは、この切り替えができているからだと考えています。
FLOWのサポート
- スタートアップ会計顧問 … 月次決算、前期比較、着地予測
- 財務・経営支援 … 資金繰り管理、金融機関対応
- 創業1年目の年間スケジュール … 1年目にやることの全体像
- 公庫からプロパー融資へ … 2期目以降の資金調達
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。