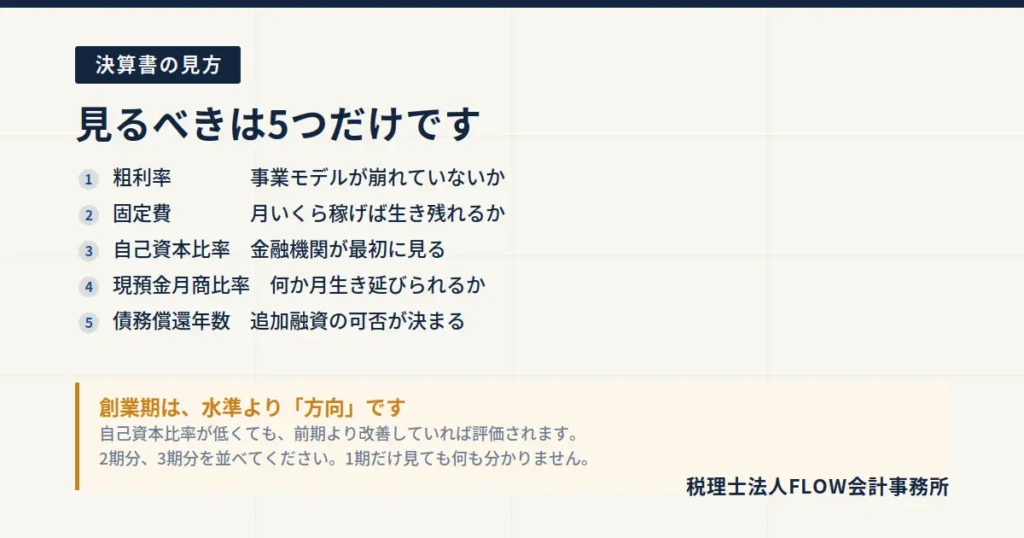
決算書は全部読む必要はありません。創業期の経営者が押さえるべきは5つです。 粗利率、固定費、自己資本比率、現預金月商比率、債務償還年数。それぞれの意味と、金融機関がどこを見ているかを解説します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
初めての決算が終わったお客様に、決算書をお渡しするときの会話です。
「これ、どこを見ればいいんでしょうか」
正直な質問だと思います。 損益計算書と貸借対照表、科目は数十個。全部見ようとすると、結局どれも見ないことになります。
この記事の結論
- 決算書は全部読まなくていい。5つの数字で十分
- ① 粗利率:事業モデルが崩れていないかを示す
- ② 固定費:損益分岐点を決める。「月いくら稼げば生き残れるか」
- ③ 自己資本比率:会社の体力。金融機関が最初に見る
- ④ 現預金月商比率:何か月生き延びられるか
- ⑤ 債務償還年数:借入の返済に何年かかるか。融資審査の中核
- 創業期は③④⑤が弱くて当然。問題は水準ではなく方向
① 粗利率(売上総利益率)
粗利率 = 売上総利益 ÷ 売上高
事業モデルの健康状態を示す数字です。
何がわかるか
創業計画書で置いた率と比べてください。計画70%、実績55%なら、どこかで想定が崩れています。
| 考えられる原因 | 確認すること |
|---|---|
| 値引きが増えた | 販売単価の推移 |
| 仕入単価が上がった | 仕入先との交渉余地 |
| 原価の低い商品が売れていない | 商品構成の変化 |
| 外注比率が上がった | 内製化の検討 |
粗利率は、売上の増減より先に異変が出ます。 売上が伸びていても粗利率が落ちていれば、無理な値引きで数字を作っている可能性があります。
業種の目安
| 業種 | 粗利率のおおよその水準 |
|---|---|
| 卸売業 | 15〜25% |
| 小売業 | 25〜35% |
| 飲食業 | 60〜70% |
| 建設業 | 20〜30% |
| サービス業・コンサル | 60〜90% |
他社と比べるより、自社の計画と前期との比較が重要です。
② 固定費(月額)
固定費 = 売上に関係なく毎月出ていくお金
家賃、人件費、リース料、通信費、保険料、サブスクリプション。
損益分岐点が計算できます
損益分岐点売上 = 固定費 ÷ 粗利率
固定費が月60万円、粗利率70%なら、月商86万円を超えれば黒字です。
この数字は、経営者が暗記しておくべきものです。 営業の目標が具体的になりますし、「この受注を取るべきか」の判断軸にもなります。
固定費が増えるタイミングに注意
人を雇うと、固定費が跳ね上がります。
月25万円の人を1人雇えば、社会保険の会社負担を含めて月約28万円。粗利率70%なら、月商を40万円増やさないと元が取れません。
記事20でも書きましたが、採用の判断は「忙しいかどうか」ではなく、この計算で決めるべきです。
③ 自己資本比率
自己資本比率 = 純資産 ÷ 総資産
金融機関が最初に見る数字です。会社の体力を示します。
水準の目安
| 自己資本比率 | 評価 |
|---|---|
| 40%以上 | 優良 |
| 20〜40% | 標準 |
| 10〜20% | やや弱い |
| 0〜10% | 弱い |
| マイナス(債務超過) | 融資が極めて難しくなる |
創業期は低くて当然です
資本金100万円で700万円借りたら、自己資本比率は1割強です。これは普通のことです。
問題は債務超過、つまり純資産がマイナスになることです。累積の赤字が資本金を食いつぶした状態で、この状態になると新規の融資はほぼ通りません。
役員借入金の扱い
社長が会社に貸しているお金(役員借入金)は、形式上は負債です。ただし金融機関は、実質的に資本とみなして評価することがあります(資本性借入金としての見方)。
一方、役員貸付金(会社が社長に貸している)は逆にマイナス評価です。記事18でも触れましたが、融資を考えているなら避けてください。
④ 現預金月商比率
現預金月商比率 = 現預金 ÷ 平均月商
何か月分の売上に相当する現金を持っているかです。
水準の目安
| 比率 | 状態 |
|---|---|
| 3か月分以上 | 余裕あり |
| 1.5〜3か月分 | 標準 |
| 1か月分前後 | 要注意 |
| 1か月分未満 | 危険 |
記事17で書いた「固定費の3〜6か月分」と似た話ですが、こちらは売上基準です。金融機関はこちらの指標を使うことが多いので、覚えておくと話が早くなります。
創業期は厚めに
売上が読めない時期なので、多めに持っておくに越したことはありません。 「借りすぎかな」と思うくらいでちょうどいい、というのが実感です。
記事14で書いたとおり、売上が伸びると必要な運転資金も増えます。 現金が薄いまま成長すると、黒字のまま資金が尽きます。
⑤ 債務償還年数
債務償還年数 =(有利子負債 − 現預金)÷(経常利益+減価償却費)
借入を返しきるのに何年かかるかを示します。融資審査の中核にある指標です。
計算してみます
| 項目 | 金額 |
|---|---|
| 借入金 | 1,000万円 |
| 現預金 | 300万円 |
| 経常利益 | 100万円 |
| 減価償却費 | 40万円 |
(1,000 − 300) ÷ (100 + 40) = 5年
水準の目安
| 債務償還年数 | 評価 |
|---|---|
| 5年以内 | 良好 |
| 10年以内 | 許容範囲 |
| 10年超 | 追加融資が厳しくなる |
| 計算不能(利益+償却がマイナス) | 返済能力なしと判断される |
分母は、記事05・06で出てきた「返済原資」と同じ考え方です。利益に減価償却費を足し戻すのは、減価償却が現金の出ていかない経費だからです。
なぜこの数字が重要か
追加融資を受けられるかどうかが、ここでほぼ決まります。
利益が出ていない会社は、分母が小さいので償還年数が長くなります。だから記事25で「節税のために利益を消すと融資が通らなくなる」と書いたのです。
84万円の税金を節約するために利益を300万円消すと、債務償還年数が倍になります。
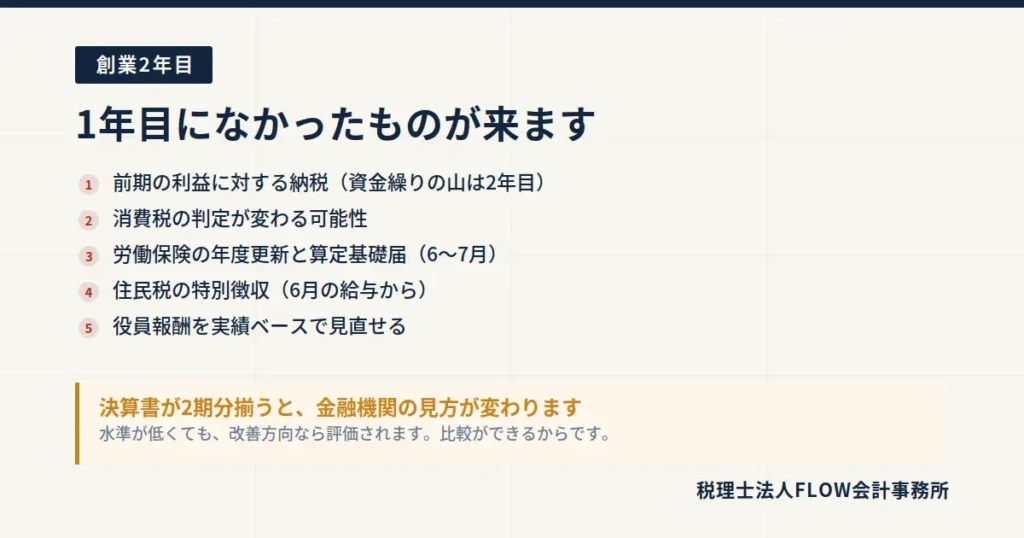
創業期は「水準」より「方向」です
5つの数字を並べると、創業期の会社はほとんどの指標で見劣りします。それは当たり前です。
自己資本比率は低く、現預金は薄く、債務償還年数は長い。資本金が小さく、借入で始めているのだから当然です。
見るべきは、方向です。
| 指標 | 1期目 | 2期目 | 評価 |
|---|---|---|---|
| 自己資本比率 | 12% | 18% | 改善 |
| 現預金月商比率 | 1.2か月 | 1.8か月 | 改善 |
| 債務償還年数 | 12年 | 8年 | 改善 |
この会社は、水準こそ低くても、金融機関から見れば「伸びている会社」です。
逆に、数字が良くても悪化方向に動いていれば、そちらのほうが警戒されます。
2期分、3期分を並べてください。 1期目だけの決算書を眺めても、何も見えません。
金融機関はどこを見ているか
整理するとこうなります。
| 指標 | 金融機関の関心 |
|---|---|
| 粗利率 | 事業モデルの持続性 |
| 固定費 | 損益分岐点、固定費削減余地 |
| 自己資本比率 | 会社の体力。債務超過かどうか |
| 現預金月商比率 | 資金繰りの余裕 |
| 債務償還年数 | 返済能力。追加融資の可否 |
このほか、役員貸付金の有無、売掛金の回収状況、在庫の異常な増加も見られます。
決算書を提出する前に、この5つは自分で計算しておいてください。 聞かれたときに即答できると、それだけで印象が変わります。
よくあるご質問
Q. 1期目の決算書で、何から見ればいいですか?
A. まず粗利率です。計画と比べて、事業モデルが想定どおりかを確認してください。次に固定費から損益分岐点を出してください。この2つは、翌期の行動に直結します。
Q. 自己資本比率がマイナスです。
A. 債務超過の状態です。早めに税理士か金融機関に相談してください。 役員借入金を資本金に振り替える(デット・エクイティ・スワップ)など、取れる手はあります。放置するほど選択肢が減ります。
Q. 減価償却費がほとんどありません。
A. 設備投資が少ない事業なら自然です。その場合、債務償還年数の分母は利益だけになるので、利益の確保がより重要になります。
Q. 経常利益と営業利益の違いは?
A. 営業利益は本業の利益、経常利益はそこに支払利息や雑収入など本業以外の損益を加えたものです。借入がある会社は、支払利息の分だけ経常利益が小さくなります。
Q. 同業他社と比べたいのですが。
A. 中小企業庁の「中小企業実態基本調査」や、TKC・日本政策金融公庫が公表している業種別の経営指標が参考になります。ただしまずは自社の前期との比較を優先してください。
数字を読めると、判断が速くなります
最後に一つ。
決算書を読めるようになると、決断のスピードが変わります。
新しい受注が来たとき、粗利率を見て「この価格で受けていいか」が判断できる。人を雇うか迷ったとき、固定費と損益分岐点で「月商がいくら必要か」が出せる。設備投資をするとき、債務償還年数を見て「借りられるか」が読める。
5つだけです。 全部覚える必要はありません。この5つを毎期計算して、前期と並べる。それだけで、経営の見え方が変わります。
FLOW会計事務所では、決算書をお渡しして終わりにはしません。この5つの数字が前期とどう変わったか、金融機関からどう見えるかを一緒に確認します。
FLOWのサポート
- 財務・経営支援 … 決算分析、金融機関対応、資金調達の設計
- スタートアップ会計顧問 … 月次決算と着地予測
- 初めての決算 … 2か月前からやることカレンダー
- 創業期の節税 … 利益を消すと何が起きるか
無料相談のあとに契約いただく必要はありません。決算書をお持ちいただければ、その場で5つの数字を一緒に見ます。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。