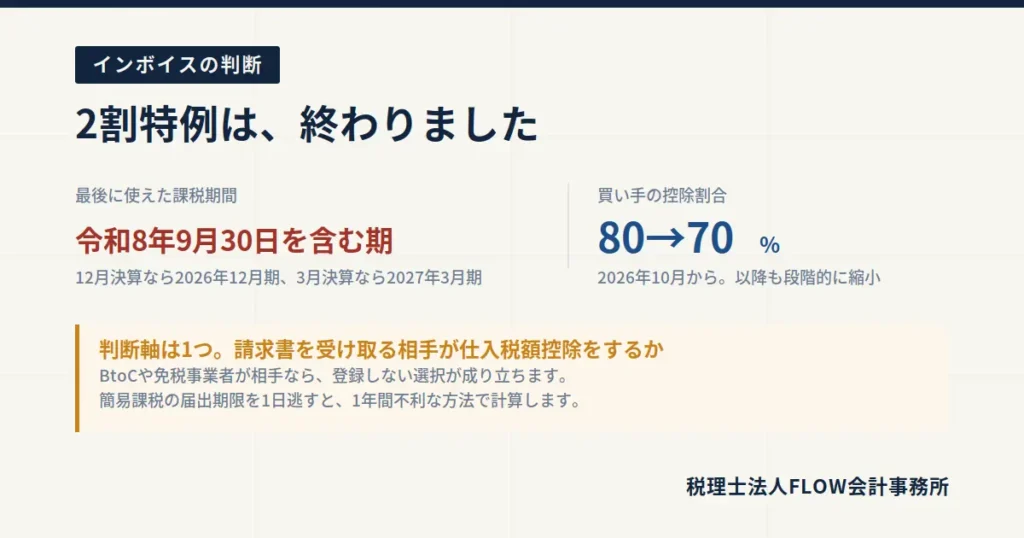
2割特例は、2026年9月30日を含む課税期間で終了しました。 12月決算法人なら2026年12月期が最後です。終了後は本則課税か簡易課税の選択になり、納税額が一気に変わります。創業期にインボイス登録をすべきかの判断基準を、あらためて整理します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
前回、新設法人の消費税の免税について扱いました。その免税を自ら手放すのが、インボイス登録です。
そして2026年は、インボイス制度にとって大きな転換点でした。多くの事業者が使っていた2割特例が終わったからです。
この記事の結論
- 2割特例は、令和8年(2026年)9月30日を含む課税期間で終了
- 12月決算法人は2026年12月期が最後、3月決算法人は2027年3月期が最後
- 終了後は本則課税か簡易課税の選択。負担が大きく変わる会社が出る
- 買い手側の経過措置も縮小。2026年10月から控除できるのは70%(従来80%)
- 創業期の登録判断は、取引先の構成で決まる
- BtoCや免税事業者相手なら登録しない選択が成り立つ
- BtoBが中心なら、登録しないことの機会損失のほうが大きいことが多い
- 簡易課税の届出期限を逃すと、1年間不利な方法で計算することになる
2割特例の終了を、まず確認してください
いつまで使えたのか
2割特例は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間が対象でした。延長はされていません。
決算月によって、最後の期が1年近くずれます。
| 事業者 | 最後に2割特例が使える課税期間 |
|---|---|
| 個人事業者 | 令和8年分(2026年1月〜12月) |
| 9月決算法人 | 令和8年9月期 |
| 12月決算法人 | 令和8年12月期 |
| 3月決算法人 | 令和9年3月期 |
| 8月決算法人 | 令和9年8月期 |
自社の決算月を確認してください。 12月決算なら、いままさに最後の期です。
終了後はどうなるか
法人の場合、本則課税か簡易課税のどちらかで申告することになります。
なお、令和8年度の税制改正で3割特例が新設されましたが、対象は個人事業者のみです。法人は使えません。
負担がどれくらい変わるか
サービス業(簡易課税のみなし仕入率50%)、課税売上1,500万円の場合で比べます。
| 計算方法 | 納付税額の目安 |
|---|---|
| 2割特例 | 約30万円 |
| 簡易課税(第5種・50%) | 約75万円 |
| 本則課税(仕入が少ない場合) | さらに多くなることも |
2割特例から簡易課税に移るだけで、負担が倍以上になるケースがあります。これは資金繰りに直結します。
記事14で扱ったとおり、預かった消費税を運転資金に使っていると、納付時に詰まります。 特例が終わる期は、納税資金を厚めに確保してください。
買い手側の経過措置も縮小しています
免税事業者から仕入れた場合、買い手が一定割合を控除できる経過措置があります。この割合が段階的に下がっています。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以後 | 控除なし |
2026年10月から、すでに70%になっています。
これが創業期の事業者にとって何を意味するか。免税事業者のままでいることの「相手への負担」が、年々重くなるということです。
取引先から「登録してほしい」と言われる場面は、今後増えます。
創業期の判断は、取引先の構成で決まる
ここが本題です。判断軸は1つだけです。
あなたの請求書を受け取る相手は、仕入税額控除をするか
登録しなくていいケース
| 主な取引先 | 理由 |
|---|---|
| 一般消費者(BtoC) | 消費者は仕入税額控除をしない。インボイスを求められない |
| 免税事業者 | 相手も控除計算をしない |
| 簡易課税を選択している事業者 | みなし仕入率で計算するため、インボイスの有無が影響しない |
飲食店、美容室、小売店、個人向けのサービス業。これらは登録しないまま免税でいられる可能性が高いです。
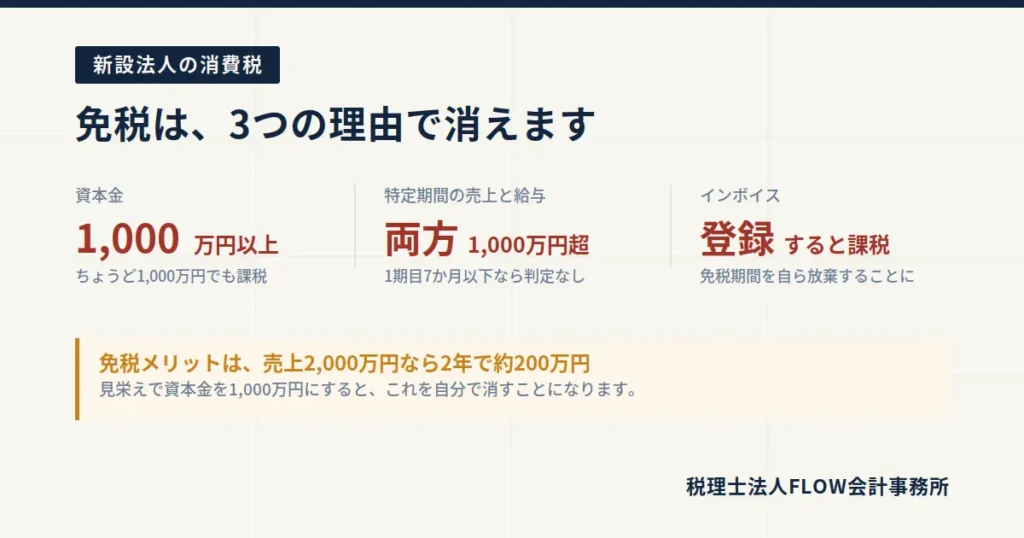
2年間の免税メリットを素直に享受してください。 売上2,000万円なら2年で約200万円です。
登録を検討すべきケース
| 主な取引先 | 理由 |
|---|---|
| 課税事業者の法人(BtoB) | 相手の控除額が減る。値引き交渉や取引見直しのリスク |
| 大手企業・研究機関 | 社内ルールで登録事業者に限定している場合がある |
| 元請けのいる下請構造 | 登録が取引の前提になっていることが多い |
つくばは研究機関や大手メーカーとの取引が発生しやすい土地です。BtoBで事業を始めるなら、登録しないことによる機会損失のほうが大きいケースが多いと感じています。
判断の順番
1. 売上の内訳を書き出す
取引先ごとに、売上金額と「相手が課税事業者か」を書き出してください。
2. 課税事業者向けの売上が何%あるか計算する
ここが過半なら、登録を前提に考えたほうが現実的です。
3. 登録した場合の納税額を試算する
免税で得られるメリットと、登録しないことで失う取引を天秤にかけます。
4. 迷ったら、取引先に直接聞く
これが一番確実です。 「インボイスの登録がないと取引上の支障はありますか」と聞いてください。問題ないと言われれば、それが答えです。
登録するなら、簡易課税の届出を忘れずに
ここで取り返しのつかないミスが起きます。
簡易課税とは
実際の仕入にかかった消費税を集計せず、売上にみなし仕入率をかけて計算する方法です。
| 事業区分 | みなし仕入率 | 主な業種 |
|---|---|---|
| 第1種 | 90% | 卸売業 |
| 第2種 | 80% | 小売業 |
| 第3種 | 70% | 製造業、建設業 |
| 第4種 | 60% | 飲食店業など |
| 第5種 | 50% | サービス業、運輸、通信、金融 |
| 第6種 | 40% | 不動産業 |
仕入や外注が少ない業種ほど、簡易課税が有利になります。コンサルティング、デザイン、士業のように原価が人件費中心の事業は、本則課税だと控除できるものが少ないため、簡易課税のほうが有利なことが多いです。
届出の期限
適用を受けたい課税期間の開始日の前日までに、「消費税簡易課税制度選択届出書」の提出が必要です。
期限を1日でも過ぎると、その期は本則課税です。1年待つことになります。
なお、新設法人には特例があり、設立1期目から適用したい場合は、その課税期間中に提出すれば間に合います。
2割特例が終わる期は、特に注意
2割特例を使ってきた会社が簡易課税に移る場合、終了する期の末日までに届出が必要です。
12月決算法人なら、2026年12月31日まで。ここを逃すと、2027年12月期は本則課税で計算することになります。仕入が少ない業種だと、納税額が大きく変わります。
年内に必ず確認してください。
よくある失敗パターン
1. 周りが登録しているから登録する
取引先の構成を確認せずに登録すると、2年間の免税メリットを無意味に失います。
2. 2割特例の終了を知らない
自社の最後の期がいつかを把握していない会社が、いまだにあります。決算月で1年近くずれるので、必ず確認してください。
3. 簡易課税の届出期限を逃す
前述のとおりです。1日遅れただけで1年不利になります。
4. 事業区分を間違える
複数の事業を行っている場合、区分ごとにみなし仕入率が変わります。区分していないと、低いほうの率が適用されます。
5. 納税資金を用意していない
2割特例から簡易課税に移ると、負担が倍以上になることがあります。資金繰り表に反映してください。
6. 登録したのに請求書の様式を直していない
インボイスには登録番号、適用税率、税率ごとの消費税額の記載が必要です。登録しただけで請求書が古いままだと、取引先が控除できません。
よくあるご質問
Q. 一度登録したら、やめられますか?
A. 「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出すれば取り消せます。ただし提出期限と効力発生のタイミングにルールがあり、すぐには戻れません。また、課税事業者選択の2年縛りに注意が必要です。
Q. 登録番号はいつ発行されますか?
A. 申請から交付まで一定の期間がかかります。 取引開始に間に合わせたい場合は、余裕をもって申請してください。
Q. 免税事業者のままだと、値引きを求められますか?
A. 相手の控除額が減る分、実質的な値引き交渉になることはあります。ただし一方的に消費税分を差し引くことは、下請法や独占禁止法上の問題になり得ます。不当な要求を受けた場合は、公正取引委員会の窓口に相談できます。
Q. BtoCですが、法人の領収書を求められます。
A. 経費として落とす相手が課税事業者なら、インボイスを求められることがあります。法人利用の比率が高い飲食店や小売店は、登録を検討する余地があります。
Q. 設立したばかりで売上が読めません。
A. 無理に急いで決めないでください。 免税期間は原則2年あります。取引先が固まってから判断しても遅くありません。ただし、取引開始時点で登録を求められるなら、そこで判断が必要です。
制度が変わるたびに、判断もやり直しです
最後に一つ。
インボイス制度は、開始から3年で2割特例が終わり、仕入側の控除割合も80%から70%に下がりました。 さらに今後、50%、30%と縮小していきます。
つまり、一度判断すれば終わりの話ではありません。
いま登録しない判断が正しくても、2年後には変わっているかもしれません。控除割合が下がるにつれ、取引先の見方も変わります。
制度のスケジュールを把握したうえで、定期的に見直してください。 決算のタイミングで、年に一度は確認する。これくらいの頻度が必要な制度です。
FLOW会計事務所では、顧問先の消費税の判定と届出期限をこちらで管理しています。届出は1日遅れただけで1年効きます。経営者が覚えておくべきことではないと考えています。
FLOWのサポート
- スタートアップ会計顧問 … 消費税の判定、届出期限の管理、納税資金の確保まで
- 新設法人の消費税|免税でいられるのはいつまでか … 免税が消える3つのパターン
- 黒字なのにお金が残らない理由 … 納税資金で詰まらないために
- 会社設立サポート … 資本金・事業年度・インボイスをセットで設計します
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。