資金繰り表は、試算表では見えない未来を映します。項目は12行、作業は月1回30分で十分です。創業期に必要な最小限の作り方と、3か月先の残高が見えたときに何が変わるのかを解説します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
前々回、黒字なのに資金が尽きる仕組みを数字で追いました。「資金繰り表を持ってください」と書いたので、今回はその作り方です。
ご相談でよく言われるのが、これです。
「作ったほうがいいのは分かるんですが、面倒で……」
面倒にしているのは、作り込みすぎだからです。 創業期に必要なのは12行です。
この記事の結論
- 資金繰り表は試算表とは別物。試算表は過去、資金繰り表は未来
- 必要な項目は12行。それ以上は創業期には不要
- 3か月先まで、月次で。日次や年次は後回しでいい
- 売上ではなく入金日ベースで書く。ここを間違えると意味がない
- 借入金の元金返済と税金を必ず入れる。損益計算書に出ないため漏れやすい
- 更新は月1回30分。完璧さより継続
- 見るべきは残高の最低値。平均ではない
試算表と資金繰り表は、役割が違います
まず、なぜ試算表だけでは足りないのかを整理します。
| 月次試算表 | 資金繰り表 | |
|---|---|---|
| 見ているもの | 過去 | 未来 |
| 基準 | 発生主義(売上が立った日) | 現金主義(お金が動く日) |
| 元金返済 | 載らない | 載る |
| 在庫の増加 | 利益に影響しない | 現金が減る |
| 作る人 | 税理士 | 経営者 |
決定的な違いは、時間の向きです。
試算表は、終わった月の成績表です。見るべきですが、それだけでは明日の判断ができません。
資金繰り表は、3か月先に残高がいくらになるかを示します。 そこがマイナスなら、いま手を打てます。
最小限の資金繰り表:12行
Excelでもスプレッドシートでも構いません。縦に12行、横に3か月分の列を作ります。
| 今月 | 翌月 | 翌々月 | |
|---|---|---|---|
| ① 前月繰越残高 | |||
| 【収入】 | |||
| ② 売掛金の回収 | |||
| ③ 現金売上 | |||
| ④ 借入金の入金 | |||
| ⑤ その他(補助金など) | |||
| 収入合計 | |||
| 【支出】 | |||
| ⑥ 仕入・外注費の支払 | |||
| ⑦ 人件費(給与・役員報酬) | |||
| ⑧ 社会保険料 | |||
| ⑨ 家賃・固定費 | |||
| ⑩ 税金(法人税・消費税・源泉所得税など) | |||
| ⑪ 借入金の元金返済 | |||
| ⑫ その他(設備投資など) | |||
| 支出合計 | |||
| 翌月繰越残高 |
これだけです。 勘定科目を細かく分ける必要はありません。
書くときの3つのルール
ルール1:入金日で書く
最も重要なルールです。
売上が立った日ではなく、実際に口座にお金が入る日で書きます。
| 取引 | 売上計上 | 資金繰り表に書く月 |
|---|---|---|
| 1月末締め・3月末払い | 1月 | 3月 |
| 1月末締め・翌月末払い | 1月 | 2月 |
| 現金商売 | 1月 | 1月 |
ここを売上日で書いてしまうと、資金繰り表が試算表のコピーになり、意味がなくなります。
支払も同じです。仕入れた月ではなく、払う月に書きます。
ルール2:元金返済と税金を必ず入れる
この2つは損益計算書に出てこないため、最も漏れやすい項目です。
借入金の返済額のうち、経費になるのは利息だけ。元金は利益から出ていくのに、損益計算書に載りません。
税金も同様です。法人税、消費税、源泉所得税、住民税、償却資産税。支払月を調べて、該当する月に書いてください。
| 税目 | 主な納付時期 |
|---|---|
| 法人税・地方税 | 決算から2か月後 |
| 消費税 | 決算から2か月後(中間納付あり) |
| 源泉所得税 | 翌月10日(納期の特例なら年2回) |
| 社会保険料 | 翌月末 |
| 償却資産税 | 年4回(市区町村による) |
ルール3:収入は低めに、支出は高めに
見通しは必ず外れます。 だったら、安全側に外してください。
- 売上は「取れそう」ではなく「ほぼ確実」な分だけ
- 入金は、遅れる可能性を見込んで遅めに
- 支出は、多めに見積もる
楽観的な資金繰り表は、作らないほうがマシです。 安心して手を打たなくなるからです。
見るのは「最低残高」です
資金繰り表ができたら、見るべき数字は1つです。
3か月のうち、残高が最も低くなる月はいつで、いくらか。
平均残高には意味がありません。1日でもゼロを割れば、そこで止まります。
残高の水準で、やることが変わります
| 最低残高の水準 | 状態 | やること |
|---|---|---|
| 固定費の6か月分以上 | 余裕あり | 投資や採用を検討できる |
| 固定費の3〜6か月分 | 標準 | 現状維持。月次で確認を続ける |
| 固定費の1〜3か月分 | 要注意 | いま融資の相談を始める |
| 固定費の1か月分未満 | 危険 | 即座に専門家へ |
「要注意」の段階で動いてください。
記事14でも書きましたが、金融機関は余裕があるうちに相談に来た会社には貸しますが、追い詰められてから来た会社には貸しません。 残高が減り始めた時点が、相談のタイミングです。
3か月先が見えると、何が変わるか
具体的に言います。
打てる手が増えます
3か月後に残高がマイナスになると分かった場合、選択肢はこれだけあります。
| 打ち手 | リードタイム |
|---|---|
| 融資を申し込む | 1〜2か月(制度融資なら2か月) |
| 仕入先に支払サイトの延長を相談する | 2週間〜 |
| 得意先に一部前払いを交渉する | 2週間〜 |
| 当座貸越の枠を設定しておく | 1か月〜 |
| 設備投資を先送りする | 即日 |
| 役員報酬を見直す(期首なら) | 期首のみ |
どれも時間がかかります。 1か月前に気づいたのでは、融資は間に合いません。
3か月の猶予があるから、選べるのです。
判断の質が上がります
「この受注を取るべきか」という判断も変わります。
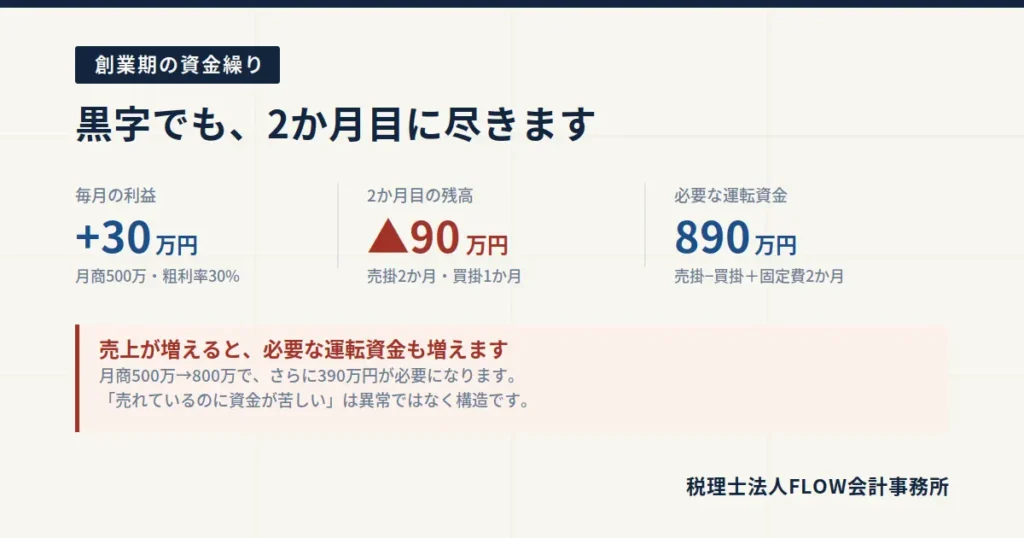
記事14で見たとおり、売上が増えると必要な運転資金も増えます。 大きな受注が来たとき、資金繰り表に入れてみれば、仕入代金を払えるかどうかがその場で分かります。
資金繰り表がないと、受けてから気づくことになります。
更新は月1回30分
作業の手順
- 実績を埋める(10分)… 前月の実際の入出金を、通帳を見ながら埋める
- ズレを確認する(10分)… 予測と実績の差が大きい項目を探す
- 1か月先を足す(10分)… 3か月表を維持するため、新しい月を末尾に追加
毎月同じ日にやると定着します。 月初の試算表を見るタイミングと合わせるのがおすすめです。
完璧を目指さないでください
予測は外れます。それでいいのです。
資金繰り表の価値は、精度ではなく「早く気づくこと」にあります。 ざっくりでも3か月先が見えていれば、手を打つ時間が確保できます。
精密な表を作って3か月で挫折するより、粗い表を2年続けるほうが、はるかに価値があります。
よくある失敗パターン
1. 売上日で書いてしまう
最も多い間違いです。入金日ベースを徹底してください。
2. 元金返済を入れ忘れる
損益計算書に出ないので漏れます。毎月の返済額を、元金と利息に分けて把握してください。
3. 税金の納付月を入れていない
決算から2か月後に、法人税と消費税がまとめて出ていきます。ここを入れ忘れると、残高の見通しが大きく狂います。
4. 作り込みすぎて続かない
日繰り表、部門別、科目別。創業期には不要です。 12行から始めてください。
5. 作っただけで見ない
最低残高を毎月確認すること。これをやらないなら、作る意味がありません。
6. 悪い数字が出たときに見るのをやめる
一番危険なのがこれです。 資金繰り表が必要になるのは、まさにそういうときです。
よくあるご質問
Q. Excelのテンプレートはどこにありますか?
A. 日本政策金融公庫や中小企業庁が公開しているものがあります。ただし項目が多すぎて創業期には重いことが多いので、この記事の12行から自分で作ったほうが続きます。
Q. 3か月より先も作るべきですか?
A. 慣れてきたら6か月、1年と延ばしてください。ただし先に行くほど精度は落ちます。 まずは3か月を確実に回すことを優先してください。
Q. 週次で作ったほうがいいですか?
A. 月末や支払日が集中する時期に残高が薄い会社は、その月だけ日次で見る価値があります。常時やる必要はありません。
Q. 税理士に作ってもらえますか?
A. 作成の支援はできます。ただし入金予定や受注の見込みを一番知っているのは経営者です。数字の枠組みはこちらで用意し、見通しはご本人に入れていただく形が現実的です。
Q. 金融機関に提出を求められました。
A. 提出する場合は、根拠を説明できる状態にしてください。楽観的すぎる数字は、かえって信用を落とします。保守的な見通しのほうが評価されます。
経営者にしか作れない唯一の資料です
最後に一つ。
試算表は税理士が作れます。決算書も、申告書も作れます。
しかし、資金繰り表だけは経営者にしか作れません。
来月どの取引先から入金があるか。あの商談はいつ決まりそうか。あの支払いは待ってもらえそうか。この情報を持っているのは、経営者だけだからです。
私たちができるのは、枠組みを用意して、一緒に数字を見て、「この月が危ないですね」と伝えることまでです。中身を埋めるのは経営者の仕事です。
そして、埋めてみると分かります。 自分の会社のお金が、どこから来て、どこへ出ていくのか。これを体で理解している経営者は、判断が速く、ぶれません。
FLOW会計事務所では、月次決算で過去の数字を確認するだけでなく、この先3か月の資金の動きを一緒に見ます。 顧問先の黒字経営率が高い理由は、特別なことをしているからではなく、先に気づいているからです。
FLOWのサポート
- 財務・経営支援 … 資金繰り管理、着地予測、金融機関対応
- スタートアップ会計顧問 … 月次決算と資金繰りの確認
- 黒字なのにお金が残らない理由 … 利益とお金がズレる仕組み
- 茨城の創業融資|日本政策金融公庫 土浦支店で借りるまでの流れ … 余裕があるうちに動くために
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。