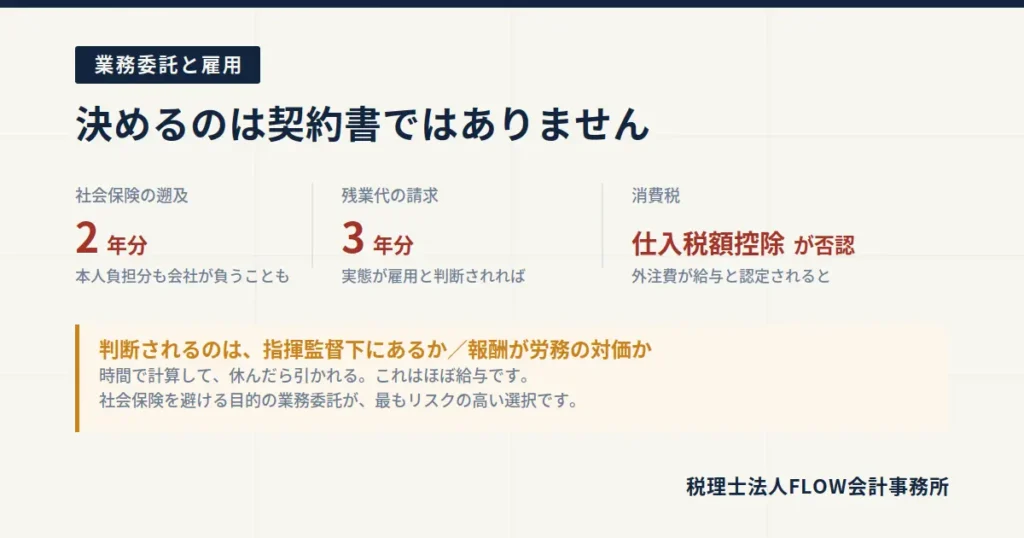
契約書に「業務委託」と書いてあっても、実態が雇用と判断されれば、さかのぼって社会保険料と残業代を請求されます。 判断されるのは契約書の名前ではなく、働き方の実態です。労働者性の基準を整理し、2024年11月に施行されたフリーランス新法で発注側に生じた義務もあわせて解説します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
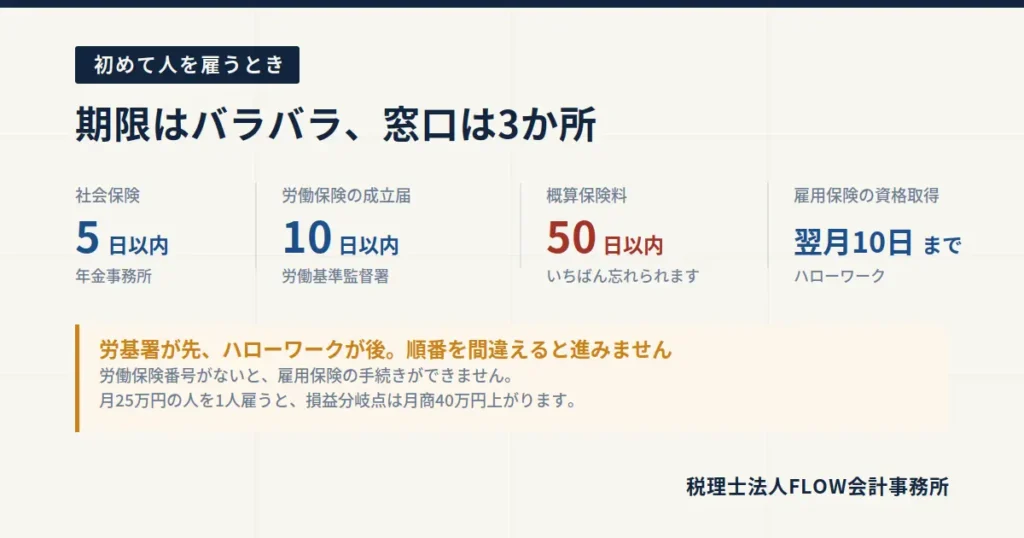
前回、初めて人を雇うときの手続きを扱いました。そこで「業務委託なら手続きは不要ですか」という質問に触れたので、今回はその線引きです。
創業期によくあるご相談です。
「社会保険が重いので、業務委託にできませんか」
気持ちはわかります。ただ、名前を変えても実態は変わりません。
この記事の結論
- 雇用か業務委託かは、契約書の名称ではなく実態で判断される
- 判断の中心は指揮監督下にあるかと報酬が労務の対価か
- 補強要素は時間拘束、代替性、専属性、報酬の性格、設備の負担
- 実態が雇用だと判断されると、社会保険料は最大2年さかのぼって徴収、残業代は3年分請求される
- 2024年11月からフリーランス新法が施行。業務委託なら、別の義務が発生する
- 社会保険を避ける目的で業務委託にするのは、最もリスクが高い
判断するのは契約書ではありません
まず、大原則です。
労働基準法上の労働者かどうかは、契約の形式ではなく働き方の実態で判断されます。
契約書のタイトルが「業務委託契約書」でも、請求書をもらっていても、実態が雇用なら労働者です。これは行政も裁判所も一貫した考え方です。
中心になる2つの基準
① 指揮監督下の労働といえるか
- 仕事の依頼や業務従事の指示を断る自由があるか
- 業務の進め方について、具体的な指揮命令を受けているか
- 勤務場所と勤務時間が拘束されているか
- 本人に代わって他の人が代わりにできるか(代替性)
② 報酬が労務の対価といえるか
- 報酬が時間を基準に計算されているか
- 欠勤したら報酬が控除されるか
- 残業に対して割増が支払われるか
時間で計算して、休んだら引かれる。これはほぼ給与です。
補強する要素
上の2つで判断がつかないとき、次の要素も見られます。
| 要素 | 労働者寄り | 事業者寄り |
|---|---|---|
| 事業者性 | 道具や機材は会社が用意 | 自分の機材で作業する |
| 報酬の額 | 同じ業務の正社員と同水準 | 明らかに高い(事業リスク込み) |
| 専属性 | その会社の仕事しかしていない | 他社の仕事も受けている |
| 採用の経緯 | 面接を経て採用 | 業者として選定 |
| 給与課税 | 源泉徴収している | 報酬として処理 |
| 福利厚生 | 社員と同じ制度を利用 | 利用していない |
よくある「これは危ない」パターン
実務で見てきた、雇用と判断されやすいケースです。
1. 毎朝9時に出社して、夕方まで会社で作業している
時間と場所が拘束されています。 常駐が必要な業務でも、指示の受け方と時間管理の仕方によっては労働者性が強く出ます。
2. 時給や日給で報酬を決めている
報酬が時間に連動している時点で、労務の対価の色が濃くなります。 成果物単位、案件単位にできないか検討してください。
3. 業務の進め方を細かく指示している
「この順番でやってください」「このフォーマットで」。手段の指示は指揮命令と見なされやすいです。成果物の仕様を伝えるのと、作業手順を指示するのは違います。
4. 本人以外では対応できない契約になっている
代替が効かない=その人の労働力を買っている、と見られます。再委託を禁止する条項が、不利に働くことがあります。
5. その会社の仕事だけで生活している
専属性が高いと、事業者としての独立性が弱いと判断されます。
6. もともと社員だった人を、同じ仕事のまま業務委託に切り替えた
最も危険なパターンです。 仕事の内容も働き方も変わっていないのに契約だけ変えた、という事実は隠せません。
間違えたときのコスト
雇用と判断されると、何が起きるか。
| 項目 | 内容 |
|---|---|
| 社会保険料 | 最大2年さかのぼって徴収。 本人負担分も会社が負うことが多い |
| 残業代 | 過去3年分を請求され得る |
| 有給休暇 | 付与されていなかった分の扱いが問題になる |
| 労働保険 | さかのぼって加入・保険料の納付 |
| 消費税 | 外注費として控除した仕入税額が否認される可能性 |
| 源泉所得税 | 給与として源泉徴収すべきだった分と不納付加算税 |
消費税の影響を見落としがちです。 外注費なら課税仕入れですが、給与なら不課税です。税務調査で外注費が給与と認定されると、控除していた消費税が否認されます。
月30万円の人が1年分なら、消費税だけで約30万円の追徴です。社会保険と残業代を合わせると、数百万円規模になることもあります。
業務委託にするなら、別の義務が発生します
「じゃあ、きちんと業務委託にすればいいのか」というと、それはそれで義務があります。
2024年11月1日、フリーランス・事業者間取引適正化等法(フリーランス新法)が施行されました。
誰が対象か
従業員を使用しない個人や一人法人に業務委託をする場合が対象です。発注側が従業員を使用していれば「特定業務委託事業者」として、より重い義務を負います。
一人社長の会社がフリーランスに発注する場合も、取引条件の明示義務の対象になります。
発注側の主な義務
| 義務 | 内容 |
|---|---|
| 取引条件の明示 | 業務委託をしたら直ちに、書面または電磁的方法で明示。口頭は不可 |
| 報酬の支払期日 | 成果物を受領した日から60日以内のできる限り短い期間内 |
| 7つの禁止行為 | 1か月以上の委託の場合。受領拒否、報酬の減額、返品、買いたたきなど |
| 募集情報の的確表示 | 虚偽や誤解を生じさせる表示の禁止 |
| ハラスメント対策 | 相談体制の整備など |
| 中途解除の予告 | 6か月以上の継続的な委託は、原則30日前までに予告 |
明示すべき取引条件は9項目あります。メールやチャットでの明示も認められますが、口頭だけは認められません。
創業期の会社がデザイナーやエンジニアに外注する場合、この義務が当然に発生します。 「個人への発注だから軽い」ということはありません。
なお、下請法は2026年1月に取適法(中小受託取引適正化法)へ改称・改正されています。外注が多い事業の方は、最新の内容を確認してください。
では、どう設計するか
業務委託として成立させるなら
| やること | 理由 |
|---|---|
| 成果物単位・案件単位で報酬を決める | 時間に連動させない |
| 作業時間と場所を拘束しない | 指揮監督性を薄める |
| 手段ではなく成果の仕様を伝える | 進め方は相手に委ねる |
| 再委託を一律に禁止しない | 代替性を残す |
| 機材は相手が用意する | 事業者性 |
| 取引条件を書面・メールで明示する | フリーランス新法の義務 |
| 60日以内に支払う | 同上 |
素直に雇用したほうがいい場合
次に当てはまるなら、最初から雇用にしたほうが安全です。
- 毎日決まった時間に、決まった場所で働いてもらう必要がある
- 業務の進め方を細かく指示する必要がある
- その人にしかできない業務で、代替が効かない
- 他社の仕事を受けてほしくない
社会保険料を避ける目的で業務委託にするのは、最もリスクの高い選択です。 節約できるのは報酬の約14%(会社負担分)ですが、否認されたときのコストはその何倍にもなります。
よくあるご質問
Q. 契約書を作り直せば大丈夫ですか?
A. 契約書だけ直しても意味がありません。 働き方の実態を変える必要があります。むしろ、実態が変わらないまま契約書だけ整えると、意図的に偽装したと見られかねません。
Q. 本人が業務委託を希望しています。
A. 本人の同意があっても、労働者性の判断は変わりません。 「本人が望んだ」は抗弁になりません。
Q. 週2日だけ来てもらう場合は?
A. 日数の問題ではなく、その2日の働き方で判断されます。時間拘束と指揮命令があれば、週2日でも労働者です。この場合はパートタイム労働者として雇用するのが自然です。
Q. 家族に手伝ってもらう場合も同じですか?
A. 給与を払うなら、労働者性の判断が必要です。役員にするのか、従業員にするのか、無償の協力なのかを整理してください。
Q. すでに業務委託で何年も続けています。
A. 実態を点検して、必要なら切り替えてください。 自主的に是正するほうが、調査で指摘されるより負担が軽くて済みます。
Q. 判断に迷う場合は?
A. 労働基準監督署や社会保険労務士に相談してください。FLOWグループには社会保険労務士事務所があるので、税務と労務の両面から見られます。
名前ではなく、設計の問題です
最後に一つ。
業務委託と雇用の線引きは、「どちらが得か」ではなく「どちらが実態に合うか」の問題です。
毎日来てもらって、指示を出して、時間で管理したい。それは雇用です。雇用が必要な働き方を業務委託の名前で呼んでも、法律はそう見てくれません。
逆に、成果だけを買いたい、進め方は任せたい、他社の仕事をしていても構わない。それは業務委託です。この形なら堂々と外注でいいですし、フリーランス新法の義務を守れば問題ありません。
最初に決めるべきは契約形態ではなく、どう働いてもらいたいかです。 そこが決まれば、形は自動的に決まります。
FLOW会計事務所では、税務と労務をグループ内で一体で見られます。外注費として処理した支出が税務調査で給与と認定されるリスクまで含めて、ご相談いただけます。
FLOWのサポート
- 給与計算・労務サポート … 雇用契約・業務委託契約の設計、入社手続き、給与計算
- スタートアップ会計顧問 … 外注費の処理と消費税の判定
- 初めて人を雇うときの手続き … 期限順のカレンダー
- 一人社長の社会保険 … 加入義務と保険料の実額
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。