創業期の節税は、やりすぎると融資が通らなくなります。 経費の取りこぼしを拾う節税、課税を先送りするだけの節税、そして危ない節税。3つに分けて整理し、役員社宅や出張日当の使い方と、経営セーフティ共済の改正点も解説します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
初めての決算を迎える1期目のお客様から、必ず聞かれます。
「何か節税になることはありませんか?」
あります。ただ、創業期については「やらないほうがいい節税」のほうを先にお伝えしています。
この記事の結論
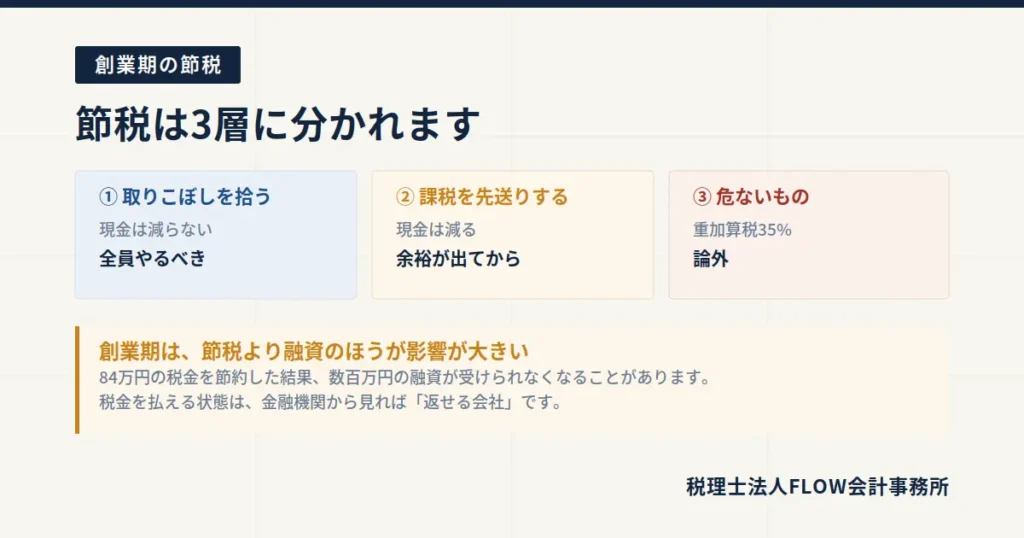
- 節税は3層に分かれる。①取りこぼしを拾う ②課税を先送りする ③危ないもの
- ①は全員やるべき。 経費にできるものを落としているケースが本当に多い
- ②は資金が出ていく。 手元の現金が減ることを理解したうえで使う
- ③は論外。 税務調査で否認され、加算税がつく
- 創業期は、節税より融資のほうが影響が大きい。 利益を消すと借りられなくなる
- 経営セーフティ共済は令和6年10月の改正で、解約後2年間は再加入しても損金にできない
- 役員社宅と出張日当は、規程と計算を整えれば使える
節税を3層に分けて考える
「節税」と一言で言っても、中身はまったく違います。
| 層 | 内容 | 手元の現金 |
|---|---|---|
| ① 取りこぼしを拾う | 本来経費にできるものを計上する | 減らない |
| ② 課税を先送りする | 支出して将来に繰り延べる | 減る |
| ③ 危ないもの | 事実と異なる処理 | ― |
①だけが、現金を減らさずに税金が減る節税です。 まずここを全部やってください。
②は「支出して経費にする」ので、税金は減りますが手元の現金はもっと減ります。 100万円使って30万円の税金が減るなら、70万円の現金が出ていっています。
① 取りこぼしを拾う(全員やるべき)
経費になるのに落としているもの
創業期に多い漏れです。
| 項目 | 注意点 |
|---|---|
| 設立前に支払った費用 | 創立費・開業費として計上できる |
| 自宅兼事務所の家賃・光熱費 | 事業使用分を合理的に按分 |
| 自家用車の経費 | 走行距離などで按分 |
| 携帯電話・通信費 | 事業使用分 |
| 書籍・セミナー・研修費 | 事業に関連するもの |
| 取引先との飲食費 | 記録が必要 |
| 個人のクレジットカードで払った事業経費 | 役員借入金として計上 |
創立費・開業費は特に見落とされます。 設立前の調査費、打ち合わせの交通費、名刺やウェブサイトの制作費。領収書が残っていれば計上できます。
さらに創立費と開業費は繰延資産なので、任意のタイミングで償却できます。 1期目が赤字なら償却せず、黒字になった期にまとめて経費にする、という使い方が可能です。
30万円未満の少額減価償却資産
中小企業者等は、取得価額30万円未満の資産を、取得した年度に一括で経費にできます(年間合計300万円まで)。
パソコン、デスク、什器。創業期の設備投資はこの枠に収まることが多いです。
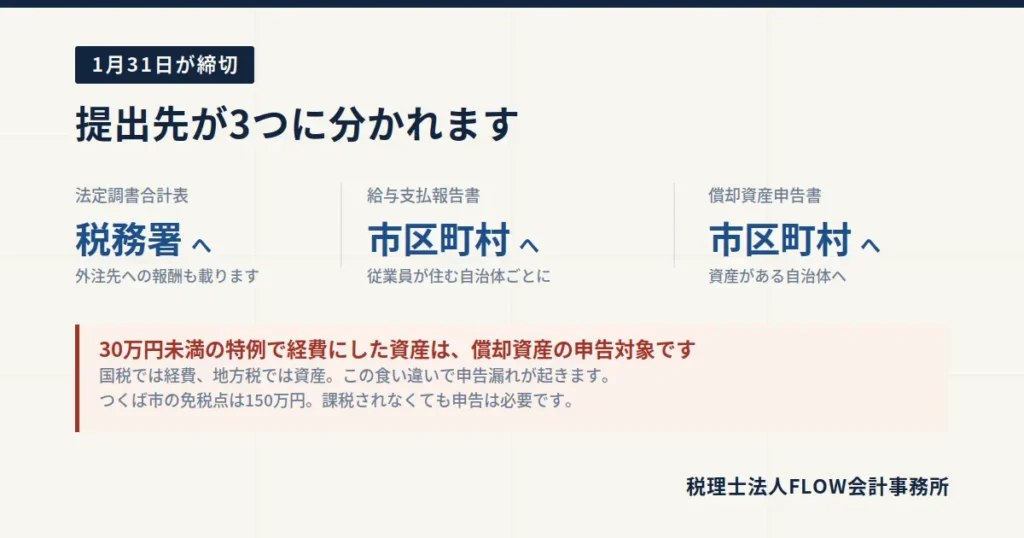
ただし落とし穴があります。 この特例で経費にした資産は、償却資産税の申告対象になります。国税では経費、地方税では資産という扱いの違いです。詳しくは1月の提出物の記事で解説しています。
役員社宅
会社が賃貸借契約を結び、役員に貸す形にすると、家賃の一部を会社の経費にできます。
役員は賃料相当額を会社に支払う必要があります。小規模な住宅の場合、賃料相当額は建物と敷地の固定資産税の課税標準額などから計算します。実務上、会社負担が家賃の5割程度になるケースが多くあります。
| やること | 内容 |
|---|---|
| 契約者 | 会社名義で賃貸借契約を結ぶ(個人契約のままでは不可) |
| 家賃の支払い | 会社が大家へ支払う |
| 役員の負担 | 賃料相当額を会社へ支払う(給与天引きが一般的) |
| 固定資産税の課税標準額 | 市区町村で固定資産課税台帳の閲覧が必要 |
個人契約のまま会社が家賃を払うと、全額が役員給与になります。契約名義の変更が必須です。
出張日当
旅費規程を作れば、出張時の日当を支給できます。
日当は会社の経費になり、受け取る役員・従業員の側では所得税がかかりません。 両方にメリットがあります。
| 条件 | 内容 |
|---|---|
| 旅費規程の整備 | 役職ごとの日当額、対象となる距離などを定める |
| 全社員が対象 | 役員だけを対象にすると給与認定のリスク |
| 社会通念上妥当な金額 | 過大だと否認される |
| 実際の出張の記録 | 出張報告書など |
規程がないまま日当を払うと、単なる給与です。つくばから東京への出張が多い会社なら、整える価値があります。
② 課税を先送りする(使い方に注意)
税金が消えるわけではありません。 将来に繰り延べているだけです。
小規模企業共済(役員個人)
役員が個人で加入し、掛金が全額所得控除になります。月1,000円〜7万円。
会社の経費ではなく、役員個人の所得控除である点に注意してください。役員報酬を下げずに個人の税負担を減らせるので、使い勝手は良いです。
受け取るときは退職所得または雑所得として課税されます。退職所得は税制上かなり優遇されるので、出口まで含めると有利になることが多い制度です。
経営セーフティ共済(倒産防止共済)
取引先の倒産に備える制度で、掛金が全額損金になります。月5,000円〜20万円、総額800万円まで。
ただし、令和6年10月に重要な改正がありました。
令和6年(2024年)10月1日以後に共済契約を解約した場合、その解約日から2年を経過する日までの間に支払う掛金は、損金に算入できません。
従来は「解約して益金が出ても、また加入して掛金を損金にすればいい」という調整ができました。この緩衝材が使えなくなりました。
つまり、解約するタイミングで必ず利益が出ます。 赤字の年、大きな設備投資をする年、役員退職金を支払う年。出口を設計してから加入してください。
なお、納付月数が40か月未満で解約すると、解約手当金が掛金総額を下回ります。 最低でも3年4か月は続ける前提で考えてください。
短期前払費用
家賃や保険料など、継続的なサービスの対価を1年以内の前払いで支払った場合、支払った期の経費にできる特例です。
ただし、毎期継続して適用する必要があります。 利益が出た年だけ使う、という使い方は認められません。また、翌期以降は効果がなくなります(毎年1年分を払うだけになるため)。
初年度に一度だけ効く節税と理解してください。
③ やってはいけないこと
架空経費・プライベート支出の混入
論外です。 家族旅行を出張にする、私物を備品にする。税務調査で否認されると、本税に加えて過少申告加算税、悪質と判断されれば重加算税がかかります。
重加算税は35%(または40%)です。節税どころではありません。
実態のない家族への役員報酬
配偶者を役員にして報酬を払うこと自体は問題ありません。実際に業務に従事していること、金額が職務内容に見合っていることが条件です。
名前だけの役員に高額の報酬を払うと、過大役員報酬として否認されます。
売上の期ずれ
翌期に計上をずらす。最も狙われる論点です。請求書の日付、納品の実態、契約書。すべて確認されます。
「節税になります」という商品
高額の保険、高級車、不動産。これらは繰延であって、節税ではありません。
- 高級車:減価償却で経費になるが、現金は出ていく。売却時に益が出る
- 保険:解約時に益金が出る。出口の設計が必須
- 不動産:流動性が低く、創業期の資金繰りを圧迫する
創業期に手元資金を減らす判断は、ほぼすべて悪手です。
創業期に、本当に考えるべきこと
ここが一番お伝えしたい点です。
創業期は、節税より融資のほうが影響が大きいです。
利益を消すと、借りられなくなります
金融機関が見るのは決算書の利益です。
| 決算 | 融資の評価 |
|---|---|
| 利益300万円、税金90万円 | 返済能力あり。追加融資の相談ができる |
| 節税して利益20万円、税金6万円 | 返済能力が見えない。追加融資は厳しい |
84万円の税金を節約した結果、数百万円の融資が受けられなくなる。 これが創業期によくある失敗です。
記事14で書いたとおり、事業が成長すると必要な運転資金が増えます。 売上が伸びたときに借りられない状態になっていると、黒字のまま資金が尽きます。
税金は「借入枠を買う費用」と考える
極端な言い方ですが、こう考えています。
利益を出して税金を払った会社は、金融機関から見て「返せる会社」です。 その評価は、次の融資につながります。
創業期に必要なのは手元の現金であって、節税額ではありません。
では、いつから節税を考えるか
目安はこうです。
| 状況 | 優先すること |
|---|---|
| 創業1〜2期目、融資を受ける予定がある | 利益を出す。①の取りこぼしだけ拾う |
| 資金調達が一段落し、利益が安定してきた | ②の繰延も検討する |
| 利益が大きく、納税額が資金繰りを圧迫する | 本格的な節税の設計へ |
よくあるご質問
Q. 1期目が赤字でも、やることはありますか?
A. あります。欠損金は10年間繰り越せます(青色申告が前提)。1期目の赤字を、2期目以降の黒字と相殺できます。青色申告の承認申請は設立から3か月以内(または最初の事業年度終了日の前日のいずれか早い日)までに提出が必要なので、忘れないでください。
Q. 決算賞与は使えますか?
A. 使えますが、要件が厳しいです。決算日までに支給額を各人に通知し、決算日の翌日から1か月以内に支払い、その期に経費として処理すること。すべて満たす必要があります。通知の記録を残してください。
Q. 役員報酬を期末に増やして節税できますか?
A. できません。 定期同額給与の要件を満たさず、増額分が損金になりません。役員報酬は期首から3か月以内に決めるものです。
Q. 会社の車を買うのは節税になりますか?
A. 減価償却で経費になりますが、支出のほうが大きいです。事業に必要なら買う、必要ないなら買わない。それだけです。節税目的の購入は、手元資金を減らすだけになります。
Q. ふるさと納税は会社でできますか?
A. 法人による自治体への寄附は「企業版ふるさと納税」という別の制度です。個人のふるさと納税は、役員個人の所得税・住民税の話になります。
Q. 税理士に頼めば節税できますか?
A. 取りこぼしを拾う部分は、確実に効果があります。 経費にできるものを落としているケースは本当に多いです。一方、無理な節税を提案する事務所には注意してください。否認されたときに責任を取るのは経営者です。
節税は目的ではありません
最後に一つ。
節税が目的になると、事業の判断がおかしくなります。
使う必要のないものを買う。手元の現金を減らす。利益を薄くして融資が受けられなくなる。どれも、税金を減らすために事業の体力を削っています。
私たちがお客様にお伝えしているのは、「①の取りこぼしは全部拾ってください。②は資金に余裕が出てからでいいです」ということです。
創業期の数年間は、利益を出して、税金を払って、信用を積み上げる時期だと考えています。その信用が、次の融資になり、次の投資になります。
税金を払える状態は、悪いことではありません。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。「今は節税しないほうがいいです」とお伝えすることもあります。 その判断の理由まで含めてご説明します。
FLOWのサポート
- スタートアップ会計顧問 … 経費の取りこぼしを拾い、月次で着地を予測します
- 財務・経営支援 … 融資を見据えた決算の組み立て
- 黒字なのにお金が残らない理由 … 手元資金を減らす怖さについて
- 役員報酬の決め方 … 期首3か月以内に決めるものです
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。