確定申告で税額を見て驚いた個人事業主の方へ。所得税より重いのは、国民健康保険と個人事業税です。 利益700万円のつくば市在住の方で、保険料と年金だけで年92万円。負担の内訳を分解し、法人化を計算すべきラインと、申告直後にやるべきことを整理しました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
2月から3月にかけて、こんなご相談が増えます。
「申告書ができたんですが、思っていたより税金が高くて……」
そして多くの方が、所得税の金額を見て驚いています。 ただ、実際にはその後に来るもののほうが重いことが少なくありません。
この記事の結論
- 個人事業主の負担は4つ。所得税、住民税、国民健康保険税、個人事業税
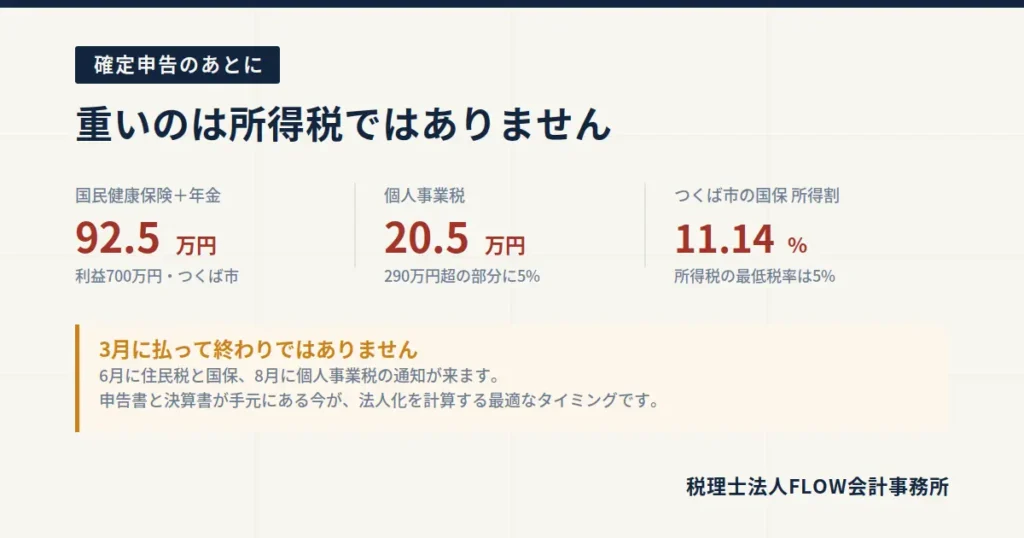
- 驚くのは所得税ですが、つくば市の国保税は所得割が合計11.14%。重さが違う
- 利益700万円の場合、国保と国民年金だけで年92.5万円
- 個人事業税は事業主控除290万円を超えた部分に5%。 法人にはこの税目がない
- 3月に支払って終わりではない。6月から住民税、8月から個人事業税が来る
- 法人化の分岐点は利益600万円〜1,200万円。条件で倍違う
- 申告が終わった直後が、法人化を検討する最適なタイミング
負担は4つあります
確定申告書に出てくるのは所得税だけです。残り3つは後から来ます。
| 負担 | いつ来るか | 計算の基礎 |
|---|---|---|
| 所得税 | 3月15日まで(申告と同時) | 課税所得 |
| 住民税 | 6月から4回払い | 前年の所得 |
| 国民健康保険税 | 6月頃から | 前年の所得 |
| 個人事業税 | 8月・11月の2回 | 前年の事業所得 |
3月に払って終わりではありません。 6月に住民税と国保の通知が届き、8月に個人事業税が来ます。
この「後から来る分」の資金を残していないと、夏に詰まります。 確定申告が終わった時点で、納税資金を別に確保しておいてください。
利益700万円で、いくらになるか
つくば市在住、独身・扶養なし、40歳未満、青色申告(特別控除65万円)という条件で計算します。
| 負担 | 金額 |
|---|---|
| 所得税(復興特別所得税を含む) | 約59.8万円 |
| 住民税 | 約44.1万円 |
| 個人事業税 | 20.5万円 |
| 国民健康保険税+国民年金 | 92.5万円 |
| 合計 | 約216.9万円 |
利益700万円に対して、216.9万円。約31%です。
一番重いのは国民健康保険です
所得税より国保のほうが重いという事実に、驚かれる方が多くいます。
つくば市の国民健康保険税は、所得割が医療分7.70%+後期高齢者支援金分3.15%+子ども・子育て支援金分0.29%=合計11.14%です。これに均等割が加わります。
所得税の最低税率は5%です。 それより高い率が、所得にまるごとかかってきます。しかも国保には扶養という概念がなく、家族が増えると均等割も増えます。
個人事業税を見落としていませんか
個人事業税は、事業所得から事業主控除290万円を引いた額に5%(法定業種により3〜5%)がかかります。
利益700万円なら、(700万 − 290万) × 5% = 20.5万円です。
8月と11月の2回に分けて納付書が届きます。 確定申告のときには意識していないので、8月に通知が来て初めて知る方がいます。
そして法人には、この税目がありません。
法人化すると、何が変わるのか
ここが本題です。ただし、「法人化すれば安くなる」という単純な話ではありません。
単純に負担だけ比べると
税と社会保険の総額だけで比べると、利益600万円あたりで法人が有利になります。
| 事業の利益 | 個人事業主 | 法人化 | 差 |
|---|---|---|---|
| 500万円 | 130.1万円 | 148.1万円 | 18万円の損 |
| 600万円 | 173.7万円 | 170.5万円 | 3万円の得 |
| 700万円 | 216.9万円 | 192.9万円 | 24万円の得 |
| 1,000万円 | 342.9万円 | 264.8万円 | 78万円の得 |
ただし、これには裏があります
この計算は、役員報酬を低く抑えて法人にお金を残すことで成立しています。
利益700万円のケースで、手元に残るお金を見るとこうなります。
| 個人事業主 | 法人(役員報酬360万円) | |
|---|---|---|
| 総負担 | 216.9万円 | 192.9万円 |
| 自由に使えるお金 | 483.1万円 | 289.4万円 |
個人の手取りが194万円減っています。 法人に残った217万円は、引き出すときにもう一段課税されます。
同じ生活水準を確保する前提で比べ直すと、分岐点は約1,200万円まで動きます。
詳しい検証は別記事で数字を全部出しているので、そちらをご覧ください。
実は、税率差より大きいものがあります
法人化の判断で、負担の差額より大きなインパクトを持つものがあります。
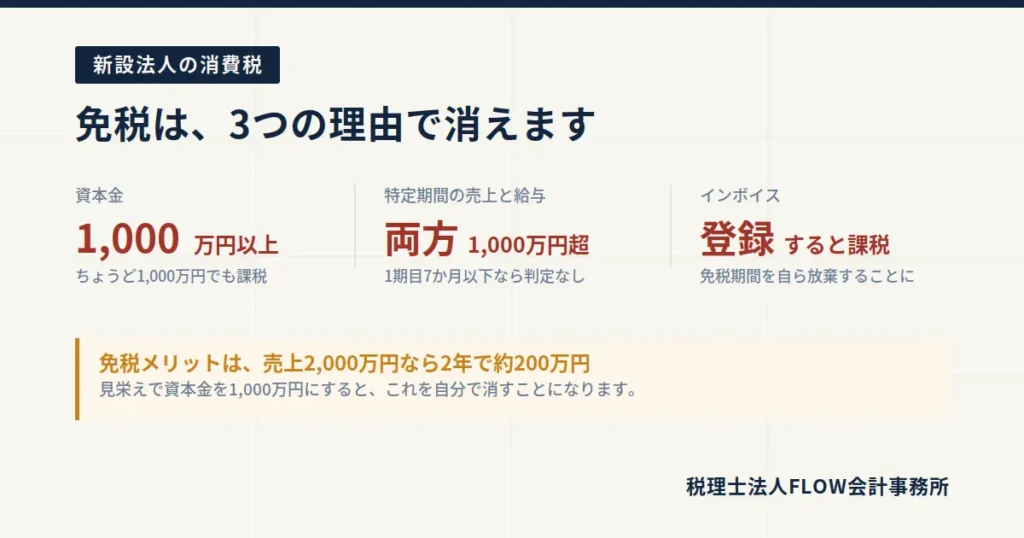
消費税の免税期間
個人事業で売上1,000万円を超えると、2年後に消費税の課税事業者になります。
この直前に法人化すると、免税期間がリセットされます。
| 年間売上 | 2年分の免税メリット(概算) |
|---|---|
| 1,000万円 | 約100万円 |
| 2,000万円 | 約200万円 |
| 3,000万円 | 約300万円 |
税率差の数十万円より、こちらのほうが大きいことがほとんどです。
ただし、インボイス登録をすると、この免税メリットは使えません。 取引先が課税事業者中心なら登録せざるを得ないので、取引先の構成次第です。
タイミングを逃しやすい
売上1,000万円を超えた年の2年後に課税事業者になります。つまり、超えた時点で2年の猶予があります。
この2年の間に法人化すれば、法人側で改めて2年の免税が得られます。合計4年分です。
気づいたときには課税事業者になっていた、というケースが本当に多いので、売上1,000万円を超えた年の確定申告のときに、カレンダーに印をつけてください。
申告直後が、検討の最適なタイミングです
なぜ今なのか。理由が3つあります。
1. 数字が手元にある
確定申告書と決算書ができたばかりです。利益、売上、経費の内訳。法人化の試算に必要な材料が全部揃っています。
半年後に相談に来られると、まずこの資料を探すところから始まります。
2. 痛みを覚えている
税額を見たときの感覚は、数か月で薄れます。
6月の住民税、8月の個人事業税。それぞれのタイミングで「高い」と思っても、その都度やり過ごしてしまう。そして翌年また同じことを繰り返します。
3. 1月1日から始められる
法人化の検討には時間がかかります。
- 法人化の損得試算:1〜2週間
- つくば市の特定創業支援等事業の証明書:最短2か月
- 設立手続き:2〜3週間
- 融資を併用するなら:さらに1〜2か月
いま動き出せば、年内の設立が余裕を持って間に合います。 逆に、秋に思い立つと制度を使い切れません。
法人化しないほうがいい場合もあります
正直に書きます。全員に勧める話ではありません。
| こういう方は、慎重に | 理由 |
|---|---|
| 利益が年によって大きく変動する | 役員報酬を1年変えられないため、読みにくい事業は不向き |
| 数年で事業をたたむ可能性がある | 設立費用と解散費用がかかる |
| 赤字の年がありそう | 均等割は赤字でも年7万円。社会保険も利益と無関係 |
| 事務作業を増やしたくない | 決算申告は個人の確定申告より確実に複雑 |
| 稼いだお金をすぐ生活に使う | 法人のお金は自由に引き出せない |
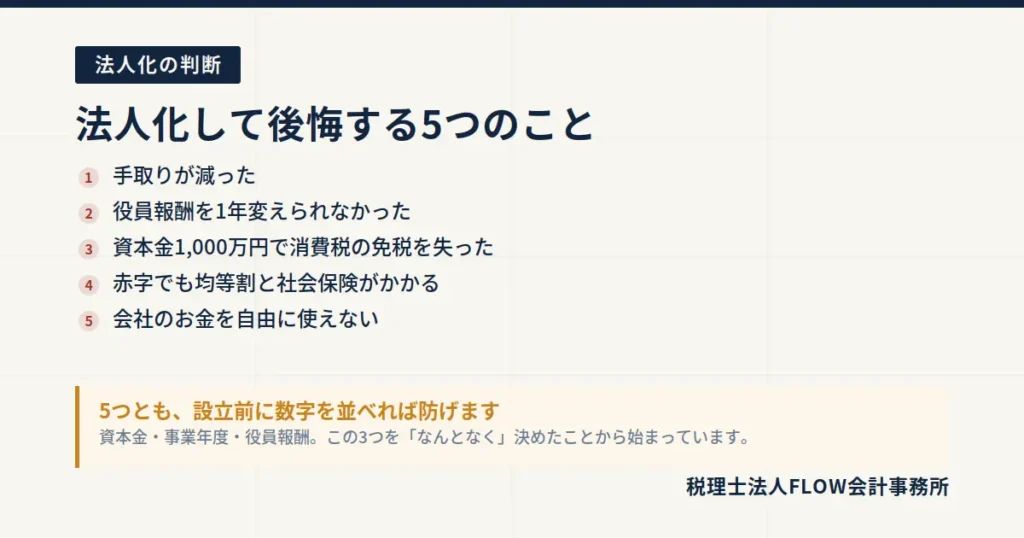
法人化して後悔するパターンは別記事にまとめてあります。検討の前に、そちらも読んでおいてください。
よくあるご質問
Q. 今年の途中からでも法人化できますか?
A. できます。個人事業を廃業して法人に移行する形です。ただし資産の引き継ぎ、消費税の判定、取引先への通知など論点が多いので、計画的に進めてください。
Q. 法人化したら、個人の確定申告は不要になりますか?
A. 役員報酬のみなら年末調整で完結することが多いです。ただし医療費控除やふるさと納税(ワンストップ特例を使わない場合)があれば確定申告が必要です。
Q. 青色申告特別控除65万円がなくなるのは損ですか?
A. 法人では使えませんが、代わりに給与所得控除が使えます。令和8年分は最低74万円。実質的に不利にはなりません。
Q. 国民健康保険が高いのですが、法人化以外に手はありますか?
A. 国保組合(業種によっては加入できる組合があります)や、法人化による協会けんぽへの切り替えが主な選択肢です。所得控除の見直しも効きます。 小規模企業共済、iDeCo、経営セーフティ共済などは、所得を下げる効果があります。
Q. 試算をお願いできますか?
A. できます。確定申告書と決算書をお持ちください。 ご自身の数字で、法人化した場合の負担を計算してお出しします。
数字を見た今が、動くときです
最後に一つ。
確定申告で税額を見て「高い」と思う。その感覚自体は、正しい反応です。
ただ、多くの方はそこで止まります。納付書を払って、6月の住民税を払って、8月の個人事業税を払って、また翌年の申告を迎える。同じことを3年、5年と繰り返している方を何人も見てきました。
法人化が正解とは限りません。 この記事でも、向かない方のパターンを挙げました。ただ、計算してみて「やめておこう」と決めるのと、計算せずに毎年驚き続けるのは、まったく違います。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。法人化すべきでないとお伝えすることもあります。 その判断材料を、いま手元にある数字から作れます。
FLOWのサポート
- 会社設立サポート … ご自身の数字での法人化シミュレーション
- 法人化すべき利益ラインはいくらか … 分岐点が600万円にも1,200万円にもなる理由
- 法人化して後悔する5つのパターン … 検討の前に読んでください
- 新設法人の消費税 … 免税期間のリセットについて
確定申告書と決算書をお持ちいただければ、その場で試算の方向性をお伝えできます。 無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。