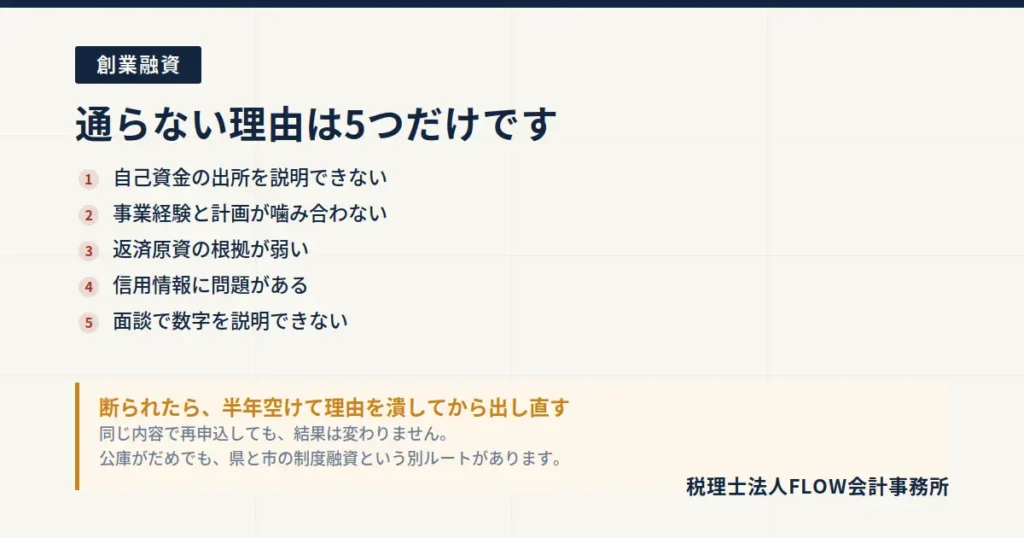
創業融資が通らない理由は、ほぼ5つに集約されます。 自己資金の形成過程、事業経験との整合、返済原資の根拠、信用情報、面談での説明。それぞれの中身と、断られた後に何をすべきか、再申込までの期間を整理しました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
創業融資のご相談で、いちばん重いのがこの言葉です。
「公庫に申し込んだんですが、断られてしまって」
断られる理由は、だいたい決まっています。 そして多くの場合、事前に潰せたものです。
この記事の結論
- 通らない理由は5つ。自己資金、事業経験、返済原資の根拠、信用情報、面談
- 最も多いのは自己資金の出所を説明できないこと
- 事業経験がない=不可ではない。 ただし別の材料が必要
- 信用情報は唯一、努力で短期に変えられない項目。心当たりがあるなら事前に確認を
- 断られたら、理由を推測で終わらせず、構造的に整理する
- 再申込は半年程度空けるのが一般的。同じ内容で出し直しても結果は変わらない
- 公庫がだめでも、制度融資という別ルートがある
理由1:自己資金の出所を説明できない
最も多い理由です。
2024年4月に公庫の自己資金要件は撤廃されましたが、審査で見なくなったわけではありません。 公庫の調査では、開業時の資金調達額に占める自己資金の割合は平均22.9%、金額で平均279万円です。
見られているのは金額ではありません
「どうやって貯めたか」です。
| 状態 | 評価 |
|---|---|
| 毎月一定額を数年積み上げた通帳 | 強い。計画性の証明になる |
| 退職金として入金 | 問題なし。明細で説明できる |
| 申込直前に数百万円が一括入金 | 必ず質問される |
| 現金での入金が繰り返されている | 出所不明。説明できないと厳しい |
通帳は6か月〜1年分さかのぼって確認されます。 直前に整えても間に合いません。
親族からの援助は振込で
現金で受け取って自分の口座に入れると、通帳には「入金」としか残りません。 誰からのお金か説明できず、見せ金を疑われます。
親の口座から本人の口座へ振り込んでもらえば、それだけで証跡になります。これは本当によくあるミスです。
希望額が自己資金の3倍を超えていないか
融資額は自己資金のおおむね3倍が現実的なラインとされています。自己資金100万円で900万円を希望すると、設備の見直しを求められるか、そのまま謝絶されます。
理由2:事業経験と計画が噛み合っていない
同じ業種での経験があるかは、かなり重視されます。
飲食店を開くのに飲食業の経験がない。建設業を始めるのに現場を知らない。この状態で「やる気があります」だけでは、返済の根拠になりません。
経験がなければ通らないのか
そうではありません。 ただし、経験がある人と同じ説明では足りない、ということです。
| 補える材料 | 例 |
|---|---|
| 顧客がすでにいる | 前職からの引き合い、契約済みの案件 |
| 経験者を巻き込んでいる | 業界経験のある共同創業者、従業員 |
| 近接する経験がある | 営業経験×商材の知識、前職での管理職経験 |
| 準備してきた記録 | 研修の受講、資格取得、他店での修業 |
つくばは研究機関から独立する方が多い土地です。 技術の専門性は高いが、経営や営業の経験がない、というケースがよくあります。その場合は「技術以外の部分を誰がどう担うのか」を説明できるようにしてください。
理由3:返済原資の根拠が弱い
創業計画書で最も見られる部分です。
「月商300万円」とだけ書いてある計画書と、「客単価4,000円×1日25人×25日=月250万円、これに法人契約分50万円」と分解してある計画書では、説得力がまったく違います。
分解できていますか
売上は必ず単価 × 数量に分けられます。そして数量は、物理的な上限から積み上げます。
| 業種 | 数量の分解 |
|---|---|
| 飲食店 | 席数 × 回転率 × 座席稼働率 × 営業日数 |
| 美容室 | 施術席数 × 1日の施術可能数 × 予約充足率 × 営業日数 |
| 受託・コンサル | 稼働可能時間 × 直接作業比率 ÷ 1案件あたり時間 |
経営者の生活費が入っていますか
見落としが多いポイントです。
人件費にアルバイトの給与しか入れておらず、経営者自身の生活費が計画にない。この状態だと、計画上は黒字でも実際には生活できません。
この矛盾は、審査担当者には一目でわかります。
返済原資の考え方
返済原資 = 利益 + 減価償却費
減価償却費は現金が出ていかない経費なので、返済に回せます。この金額が月々の返済額を上回っているかを、自分で確認してください。
理由4:信用情報に問題がある
5つの中で唯一、短期間の努力では変えられない項目です。
見られるもの
- クレジットカードやローンの延滞履歴
- 携帯電話端末の分割払いの滞納(これも信用情報に載ります)
- 税金や社会保険料の滞納
- 過去の債務整理
携帯端末の分割払いを見落とす方が多いです。本体代金の分割は割賦契約なので、延滞すると信用情報に記録されます。
事前に確認できます
心当たりがあるなら、申し込む前に自分で開示請求してください。
| 機関 | 主な対象 |
|---|---|
| CIC | クレジットカード、携帯端末の分割 |
| JICC | 消費者金融、信販 |
| 全国銀行個人信用情報センター | 銀行の借入 |
手数料は1,000円程度です。知らないまま申し込んで断られるより、先に把握しておくほうが確実です。
税金の滞納は致命的です
納税証明書の提出を求められます。 滞納があると、まず通りません。
分納の相談をして誠実に払っている状態なら、交渉の余地はあります。放置しているのが一番まずい状態です。
理由5:面談で説明できない
計画書が通っても、面談で落ちることがあります。
面談は30分〜1時間の口頭プレゼンです。計画書を書いた本人が、数字の根拠を説明できるかを見られています。
よく聞かれること
- なぜこの事業をやるのか
- なぜ今なのか
- 競合と比べて何が違うのか
- 売上の数字はどう計算したか
- 最悪の場合、どう返済するのか
専門家に丸投げすると詰みます
計画書の作成を税理士やコンサルタントに任せること自体は問題ありません。 ただし、内容を理解していない状態で面談に行くと、その時点で信用を失います。
「粗利率は何%ですか」「損益分岐点は月商いくらですか」。この2つに即答できないなら、準備不足です。
断られた後に、やること
まず、理由を整理する
公庫は明確な理由を教えてくれないことが多いです。ただし、上の5つのどれかであることはほぼ間違いありません。
自分の状況を1つずつ照らし合わせてください。
| 確認項目 | チェック |
|---|---|
| 通帳に説明できない入金があったか | □ |
| 希望額は自己資金の3倍以内だったか | □ |
| 事業経験との整合を説明できたか | □ |
| 売上の根拠を数字で分解していたか | □ |
| 生活費を計画に入れていたか | □ |
| 信用情報に心当たりはないか | □ |
| 面談で数字に即答できたか | □ |
再申込は半年程度空ける
すぐに出し直しても、結果は変わりません。
同じ内容で再申込すると、「何も改善していない」という評価になります。半年程度空けて、断られた理由を潰してから出し直すのが一般的です。
別のルートを検討する
公庫がだめでも、制度融資という選択肢があります。
茨城県の創業支援融資は、金融機関が貸して信用保証協会が保証する仕組みです。公庫とは審査主体が違うため、結果が変わることがあります。
さらに、つくば市で創業する場合は県と市の信用保証料補助が合算で10割まで使えます。
ただし、県の制度融資には「創業資金総額の1割以上の自己資金」という要件が今も残っています。 自己資金がゼロなら、こちらも難しくなります。
自己資金を積み上げる期間と考える
身も蓋もない話ですが、半年遅らせて100万円貯めれば、借入可能額が300万円増える計算になります。
急いで少額しか借りられないより、良い結果になることが多いです。
よくあるご質問
Q. 断られた記録は残りますか?
A. 公庫内に申込の記録は残ります。ただし再申込ができなくなるわけではありません。 改善して出し直すことは可能です。
Q. 別の支店に申し込めば通りますか?
A. 管轄は住所で決まります。 つくば市なら土浦支店です。支店を変えて申し込むことはできません。
Q. 公庫と制度融資に同時に申し込んでいいですか?
A. 問題ありません。ただし同じ計画書を出すことになるので、数字の整合は必ず取ってください。 片方で断られた事実は、聞かれたら正直に答えてください。
Q. 税理士に頼めば通りますか?
A. 通ることを保証する専門家は信用しないでください。 できるのは、計画の数字を一緒に詰めること、金融機関との連携、ご本人が説明できる状態にすることです。
Q. 自己資金ゼロで通った人の話を聞きました。
A. 事業経験が長い、既に顧客が確保されている、といった別の強い材料があるケースです。何もない状態で自己資金ゼロは、現実的に厳しいです。
Q. 申込前に相談できますか?
A. できます。つくば研究支援センターで毎月「一日公庫」という相談会が開かれています。無料・事前申込制で、公庫の担当者と個別に話せます。申し込む前にここで計画を見てもらうのが、最も効率的です。
断られることは、終わりではありません
最後に一つ。
創業融資を断られた方は、たいてい落ち込んでいらっしゃいます。事業そのものを否定されたように感じるからだと思います。
でも、審査で見られているのは事業の良し悪しではありません。 返済できる構造になっているか、それを説明できているか。その2点だけです。
この記事で挙げた5つは、どれも準備で変えられます。 信用情報だけは時間がかかりますが、それ以外は数か月あれば整えられます。
むしろ怖いのは、甘い計画のまま通ってしまうことです。 記事06でカフェの例を出しましたが、計画の穴に気づかないまま借りると、返済が始まってから気づくことになります。
断られたのは、気づく機会をもらったということでもあります。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。「この計画では足りません」とお伝えすることもあります。 申し込む前にお伝えするのが、私たちの仕事だと思っています。
FLOWのサポート
- 創業融資サポート … 計画の数字を一緒に詰め、金融機関と連携します
- 創業計画書の数字の作り方 … 売上根拠の組み立て方
- 創業融資の自己資金はいくら必要か … 見せ金が見抜かれる仕組み
- つくば市の創業融資は保証料が実質ゼロ … 公庫以外のルート
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。