創業計画書で落ちる原因の多くは、売上の根拠が数字で分解されていないことです。公庫の様式には「算出された根拠」を書く欄があり、ここが実質的な審査項目になります。カフェと受託業の2つの実例で、売上の組み立て方を具体的に示します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
前回、創業融資の流れを整理しました。その中で「粗利率・客単価・損益分岐点は自分の言葉で説明できるように」と書きました。今回はその中身です。
創業計画書を拝見していて、いちばん多いのがこれです。
売上高:月300万円
これだけです。 根拠欄が空欄か、「市場調査に基づく」とだけ書いてある。この状態で面談に行くと、かなり厳しい質問を受けることになります。
この記事の結論
- 公庫の創業計画書は8項目。実質的に見られるのは「経営者の略歴」「必要な資金と調達方法」「事業の見通し」の3つ
- 「事業の見通し」には「算出された根拠」を書く欄がある。ここが本体
- 売上は必ず「単価 × 数量」に分解する。数量は物理的な上限から積み上げる
- 借入額は自己資金のおおむね3倍が現実的なライン
- 返済できるかは「利益+減価償却費」で見る
- 最も多い失敗は、経営者自身の生活費が計画に入っていないこと
創業計画書は8項目、見られているのは3つ
公庫の創業計画書は次の8項目です。
- 創業の動機
- 経営者の略歴等
- 取扱商品・サービス
- 取引先・取引関係等
- 従業員
- お借入の状況
- 必要な資金と調達方法
- 事業の見通し(月平均)
全部大事ですが、審査の判断を左右するのは2・7・8です。
2の略歴は、事業経験があるかどうか。これは今さら変えられません。 7の資金計画と8の見通しは、書き方で結果が変わります。ここに時間を使ってください。
「事業の見通し」の構造
8番は、このような表になっています。
| 創業当初 | 1年後または軌道に乗った後 | 算出された根拠 | |
|---|---|---|---|
| 売上高 | ← ここが本体 | ||
| 売上原価(仕入高) | |||
| 経費(人件費・家賃・支払利息・その他) | |||
| 利益 |
右端の「算出された根拠」欄が、実質的な審査項目です。 左の数字はここから導かれる結果でしかありません。多くの方が左だけ埋めて、右を空欄にします。
売上の分解:「単価 × 数量」に必ず割る
売上高は、どんな業種でも単価 × 数量に分解できます。
そして数量は、物理的な上限から積み上げます。 「頑張れば売れる」ではなく、「設備と時間で、最大どれだけ処理できるか」から始めて、そこに現実的な稼働率をかけます。
業種ごとの分解パターンです。
| 業種 | 数量の分解 |
|---|---|
| 飲食店 | 席数 × 回転率 × 座席稼働率 × 営業日数 |
| 美容室・サロン | 施術席数 × 1日の施術可能数 × 予約充足率 × 営業日数 |
| 小売店 | 1日の来店客数 × 購買率 × 営業日数 |
| 受託・コンサル | 稼働可能時間 × 直接作業比率 ÷ 1案件あたり時間 |
| 教室・スクール | 定員 × クラス数 × 充足率 |
| EC | セッション数 × 転換率 |
この形で書いてあると、面談の空気が変わります。 数字が合っているかどうかより、「事業の構造を理解している人だ」と伝わるからです。
実例1:カフェ(つくば市・20席)
数字を全部出します。
売上の組み立て
| 項目 | 数値 | 根拠 |
|---|---|---|
| 席数 | 20席 | 物件図面より |
| 回転数 | 3回転/日 | 朝・昼・夕の3ピーク |
| 座席稼働率 | 55% | 開業当初の想定 |
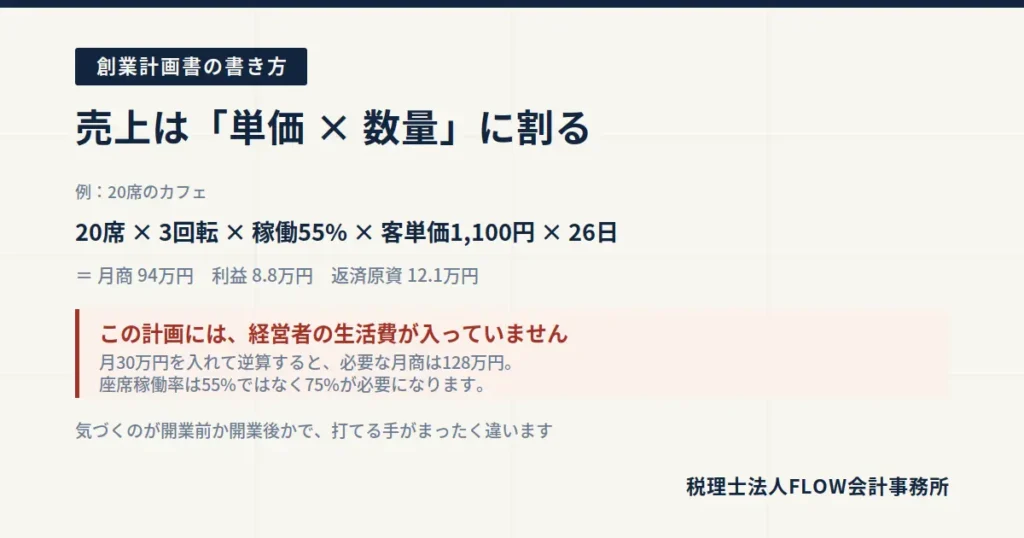
| 客数 | 33.0人/日 | 20 × 3 × 55% |
| 客単価 | 1,100円 | メニュー構成から算出 |
| 営業日数 | 26日/月 | 週1定休 |
| 月商 | 943,800円 | 33.0 × 1,100 × 26 |
損益
| 項目 | 金額 |
|---|---|
| 売上高 | 943,800円 |
| 売上原価(原価率30%) | 283,140円 |
| 売上総利益 | 660,660円(70%) |
| 人件費(アルバイト2名) | 250,000円 |
| 家賃 | 180,000円 |
| 水道光熱費 | 60,000円 |
| 減価償却費(内装400万円÷10年) | 33,000円 |
| その他(通信・消耗品等) | 50,000円 |
| 経費計 | 573,000円 |
| 利益 | 87,660円 |
返済できるか
返済に回せるお金は、利益そのものではありません。減価償却費は現金が出ていかない経費なので、返済原資に足し戻します。
返済原資 = 利益 + 減価償却費 = 87,660円 + 33,000円 = 120,660円
借入700万円を10年で返すと、月の元金返済は58,333円。返済原資120,660円で足ります。差引62,327円の余裕があります。
数字上は、通る計画に見えます。
ところが、ここに致命的な穴があります
オーナー自身の生活費が、どこにも入っていません。
人件費250,000円はアルバイト2名分です。経営者本人の取り分はゼロで計算されています。
仮に生活費を月30万円とすると、こうなります。
| 項目 | 金額 |
|---|---|
| 必要なキャッシュ(生活費30万+元金返済5.8万) | 358,333円 |
| 現計画の返済原資 | 120,660円 |
| 不足額 | 237,673円 |
粗利率70%で逆算すると、必要な月商は約128万円です。現計画の94万円では34万円足りません。
128万円を客数に戻すと、1日44.9人。席数20席・3回転なので、座席稼働率75%が必要になります。当初想定の55%から、20ポイント引き上げなければいけません。
開業初年度に75%稼働は、かなりの高いハードルです。
では、計画をどう直すか
打ち手は4つしかありません。
| 打ち手 | 効果 | 現実性 |
|---|---|---|
| 客単価を上げる | 1,100円→1,500円で必要稼働率55%に | ○ メニュー設計次第 |
| 席数を増やす | 物件の制約 | △ |
| 営業日数を増やす | 26日→29日 | △ 人手と体力 |
| 固定費を下げる | 家賃の安い物件、人件費の圧縮 | ○ 開業前なら可能 |
| 借入期間を延ばす | 10年→15年で月返済が減る | ○ 交渉余地あり |
この検討を、計画書を書く前にやってください。 「稼働率75%で行けます」と書いて出すのと、「客単価を1,500円に設定し、稼働率55%で成立する設計にしました」と書いて出すのとでは、まったく評価が違います。
公庫の担当者は、何百件も飲食店の計画を見ています。 都合のいい稼働率を置いた計画は、すぐ見抜かれます。
実例2:BtoB受託(デザイン・開発)
対照的に、通りやすい形も見ておきます。
売上の組み立て
| 項目 | 数値 | 根拠 |
|---|---|---|
| 月間稼働可能時間 | 160時間 | 8時間 × 20日 |
| 直接作業比率 | 60% | 営業・事務・管理を除く |
| 直接作業時間 | 96時間 | 160 × 60% |
| 時間単価 | 8,000円 | 前職の請求単価実績より |
| 月商 | 768,000円 | 96 × 8,000 |
「直接作業比率60%」を置いているところがポイントです。一人で事業をやると、営業、見積、請求、打ち合わせ、経理に時間を取られます。稼働時間のすべてを売上にできると書いた計画は、それだけで甘く見えます。
損益
| 項目 | 金額 |
|---|---|
| 売上高 | 768,000円 |
| 外注費(15%) | 115,200円 |
| 売上総利益 | 652,800円(85%) |
| 地代家賃(自宅兼事務所) | 50,000円 |
| 通信費・ソフト利用料 | 30,000円 |
| 旅費交通費 | 20,000円 |
| その他 | 30,000円 |
| 経費計 | 130,000円 |
| 役員報酬前の利益 | 522,800円 |
役員報酬を月40万円に設定すると、残る利益は122,800円。借入300万円を7年で返すと月の元金返済は35,714円ですから、87,086円の余裕が残ります。
こちらは、経営者の取り分を先に計画に入れています。 カフェの例との違いはここです。
「必要な資金と調達方法」の埋め方
7番の項目です。ルールは2つだけです。
ルール1:左右の合計を一致させる
| 必要な資金 | 金額 | 調達の方法 | 金額 |
|---|---|---|---|
| 設備資金(内装工事400万、厨房設備200万) | 6,000,000 | 自己資金 | 3,000,000 |
| 運転資金(仕入・人件費3か月分) | 4,000,000 | 日本政策金融公庫 | 7,000,000 |
| 合計 | 10,000,000 | 合計 | 10,000,000 |
当たり前に見えて、ここがズレている計画書が本当にあります。 左右が合っていないと、それだけで「詰めていない人」という評価になります。
ルール2:自己資金の3倍を超えない
融資額は自己資金のおおむね3倍が現実的なラインとされています。自己資金300万円なら、借入希望は900万円程度まで。
自己資金の8倍、9倍を希望すると、設備資金の見直しを求められるか、そのまま謝絶されます。希望額が3倍を超えるなら、設備を削るか、自己資金を増やすまで待つほうが確実です。
なお、必要資金は必ず分類して書いてください。 「設備資金600万円」ではなく、「内装工事400万円、厨房設備200万円」。見積書と一致させます。
「創業当初」と「軌道に乗った後」の書き分け
8番には2つの列があります。ここで差がつきます。
創業当初の列は、低めに書いてください。
売上がすぐ立つ前提の計画は、それ自体が減点対象です。開業直後は認知がなく、リピーターもいません。「3か月目までは赤字、6か月目に単月黒字、12か月目に軌道」という形のほうが、現実を理解していると伝わります。
そして重要なのは、創業当初の赤字を運転資金でカバーできているかです。3か月分の赤字が読めているなら、その分を運転資金として借りておく。これが「必要な資金」の根拠になります。
軌道に乗った後の列は、根拠を厚くしてください。 ここが返済能力の裏付けになります。
よくある失敗パターン
1. 経営者の生活費が入っていない
最も多い失敗です。 実例1で見たとおり、これを入れると計画が成立しないことがあります。計画が成立しないことに、審査の前に自分で気づけるかどうかが分かれ目です。
2. 根拠欄が「市場調査による」
何も言っていないのと同じです。面談で必ず「どういう調査ですか」と聞かれます。
3. 単価だけ高く置く
数量が積み上がらないので単価を上げる、という調整をすると、今度は「その単価で本当に売れるのか」を問われます。近隣の競合価格と並べて説明できる水準に収めてください。
4. 希望額ありきで逆算する
「700万円借りたいから、返済できる売上を置く」という作り方は、数字を見れば分かります。必要資金を積み上げた結果として借入額が決まる順序を守ってください。
5. 計画書を人に作ってもらい、自分で説明できない
面談で説明するのは本人です。専門家に作ってもらうこと自体は問題ありませんが、一緒に作って、数字の意味を理解している状態にしてください。
よくあるご質問
Q. 売上の根拠に使えるデータはどこにありますか?
A. 公庫が公表している「新規開業実態調査」、業種別の経営指標、中小企業実態基本調査などがあります。ただし自分の物件・立地・単価から積み上げた数字のほうが説得力があります。 統計は、自分の数字が業界平均からかけ離れていないかを確認するために使ってください。
Q. 減価償却費を返済原資に足すのはなぜですか?
A. 経費として利益を減らしていますが、実際に現金は出ていかないからです。設備投資の支払いは購入時に済んでいます。「利益+減価償却費」が、その年に手元に残る現金の目安になります。
Q. 創業当初から黒字の計画はまずいですか?
A. まずくはありませんが、なぜすぐ黒字になるのかの説明が必要です。 既に顧客がいる、前職からの引き合いがある、といった具体的な材料があるなら書いてください。何もないのに初月から黒字の計画は、楽観的と判断されます。
Q. 数字は後から変更できますか?
A. 申込後の変更は印象が良くありません。出す前に詰めてください。 一日公庫などの事前相談で、担当者に粗い段階の数字を見てもらうのが効率的です。
Q. つくばで飲食店を開く場合、参考になる立地データはありますか?
A. つくば市が公表している統計や、研究学園・つくば駅周辺の人口動態が参考になります。ただし平日昼の研究機関需要と、休日のファミリー需要では客単価も回転率も違います。 想定する客層を1つに絞って計算することをおすすめします。
計画書は、審査のためだけの書類ではありません
最後に一つ。
実例1のカフェで、稼働率75%が必要だと分かりました。この事実に気づくのが、開業前か開業後かで、人生が変わります。
開業前なら、メニューを見直せます。物件を変えられます。借入期間を延ばす交渉ができます。開業後にこれが分かると、打てる手はほとんど残っていません。
創業計画書を作る本当の価値は、融資に通ることではなく、開業前に自分の事業の構造を知ることです。 通すために数字をいじると、その機会を自分で捨てることになります。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。創業計画のご相談では、「この計画では足りません」とお伝えすることもあります。 その段階でお伝えするのが、私たちの仕事だと思っています。
FLOWのサポート
- 創業融資サポート … 創業計画書の数字を一緒に組み立てます
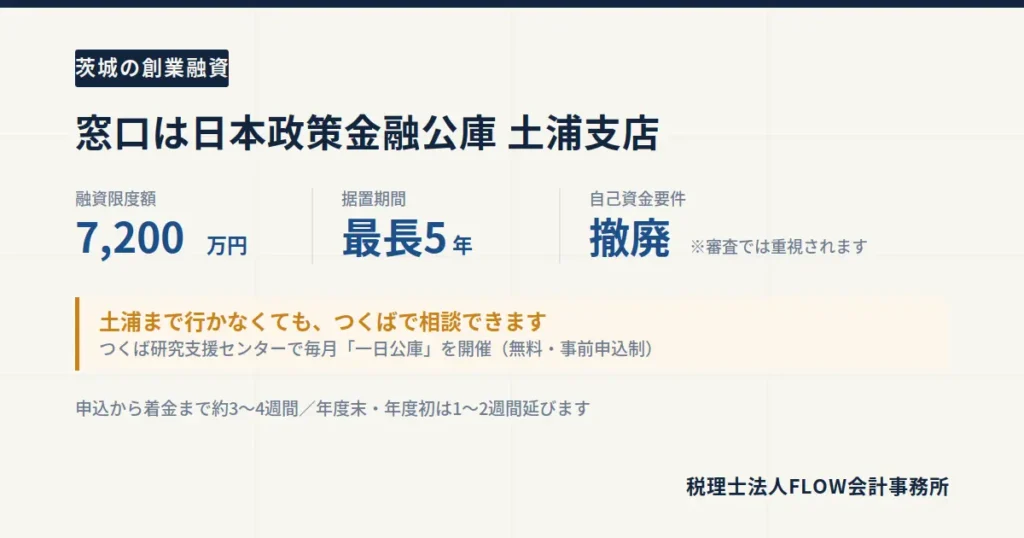
- 茨城の創業融資|日本政策金融公庫 土浦支店で借りるまでの流れ … 申込から着金までの流れ
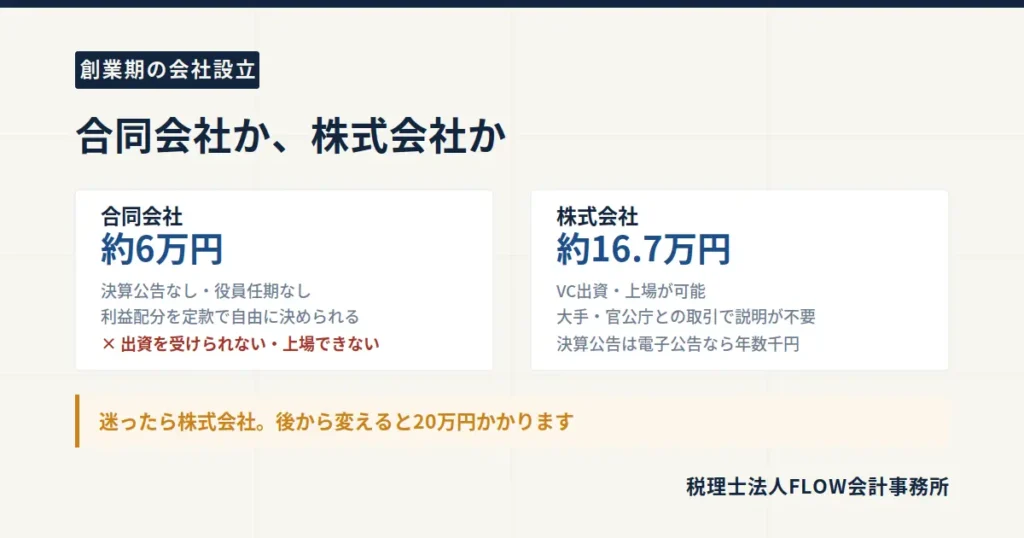
- 会社設立サポート … 融資を見据えた資本金・事業年度の設計から
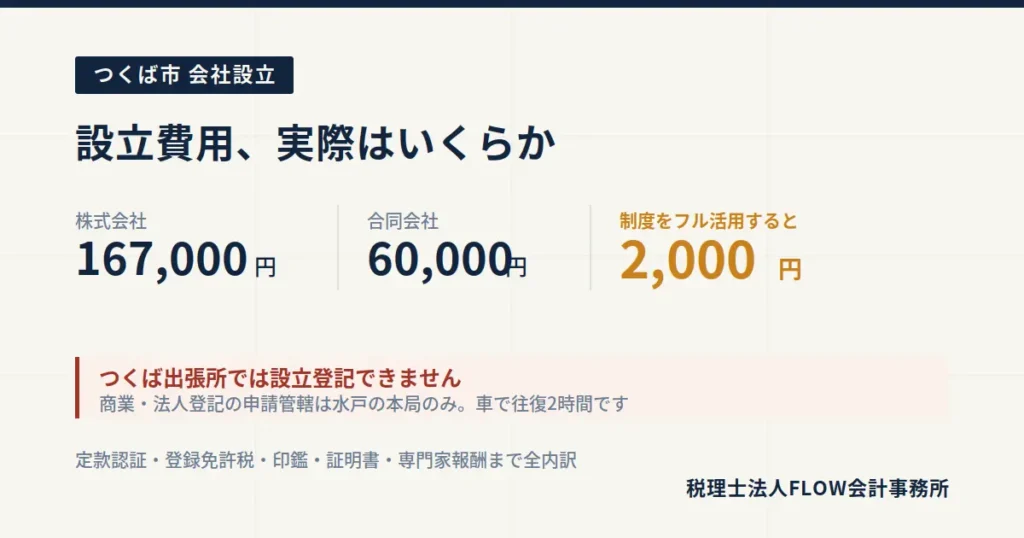
- つくば市の会社設立は実質0円にできる … 証明書で融資の利率も下がります
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。