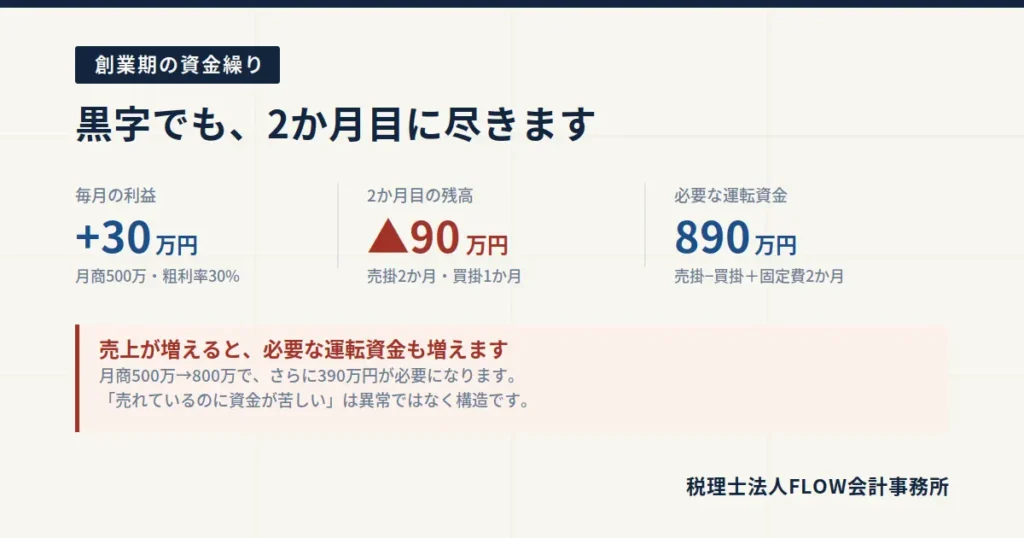
毎月黒字なのに、口座の残高が減っていく。創業期によくある現象です。月商500万円・利益30万円の会社が2か月目で資金ショートする過程を数字で追い、必要な運転資金の計算方法と、売上が伸びるほど資金が減る仕組みを解説します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
創業1年目のお客様から、この相談を受けることがあります。
「試算表は黒字なのに、通帳の残高が増えないんです」
計算が間違っているわけではありません。 利益とお金は、そもそも別物だからです。
この記事の結論
- 利益が出ていることと、お金があることは別
- 原因は4つ。売掛金の回収サイト/在庫/借入金の元金返済/税金と社会保険
- 月商500万円・利益30万円の会社でも、条件次第で2か月目に資金がマイナスになる
- 必要な運転資金は「売掛金 − 買掛金 + 固定費2か月分」で概算できる
- 売上が増えると、必要な運転資金も増える。 成長期こそ資金が苦しい
- 対策は資金繰り表を3か月先まで持つこと。月次試算表だけでは足りない
なぜ利益とお金がズレるのか
ズレを生む原因は、大きく4つです。
原因1:売掛金(入金は後から来る)
売上が立った日と、お金が入る日は違います。
月末締め翌々月末払いの取引先なら、今月の売上が入金されるのは2か月後です。その間、仕入代金や家賃、給料は先に支払わなければなりません。
損益計算書は「売上が立った時点」で利益を計上します。 入金されていなくても、黒字になります。
原因2:在庫(買った分は経費にならない)
仕入れた商品は、売れるまで経費になりません。 資産として貸借対照表に残ります。
在庫を100万円分積み増しても、損益計算書の利益は1円も減りません。お金だけが100万円減ります。
原因3:借入金の元金返済(経費ではない)
これが創業期に最も誤解されるポイントです。
借入金の返済のうち、経費になるのは利息だけです。元金の返済は、損益計算書に一切出てきません。
月10万円返済していて、うち利息が1万円なら、毎月9万円は利益から出ていくのに、経費として計上されないということです。
記事05で触れた「返済原資=利益+減価償却費」は、まさにこの話です。
原因4:税金と社会保険の納付時期
法人税は決算から2か月後、消費税も同様。社会保険料は毎月。利益が出た月と、納税する月はズレます。
創業2年目に「去年の利益に対する税金」を払うことになり、その時点の資金繰りを圧迫するケースが非常に多いです。
数字で追ってみます
前提:卸売業、月商500万円、粗利率30%、固定費120万円。売掛金の回収は2か月後、仕入代金の支払は1か月後。開始時の現預金500万円。
損益はこうなります
| 項目 | 金額 |
|---|---|
| 売上高 | 5,000,000円 |
| 売上原価(70%) | 3,500,000円 |
| 売上総利益(30%) | 1,500,000円 |
| 固定費 | 1,200,000円 |
| 月次利益 | 300,000円 |
毎月30万円の黒字です。試算表を見る限り、何の問題もありません。
ところが、現預金はこう動きます
| 経過 | 入金 | 仕入支払 | 固定費 | 月末残高 |
|---|---|---|---|---|
| 開始時 | ― | ― | ― | 5,000,000円 |
| 1か月目 | 0円 | 0円 | 1,200,000円 | 3,800,000円 |
| 2か月目 | 0円 | 3,500,000円 | 1,200,000円 | ▲900,000円 |
| 3か月目 | 5,000,000円 | 3,500,000円 | 1,200,000円 | ▲600,000円 |
| 4か月目 | 5,000,000円 | 3,500,000円 | 1,200,000円 | ▲300,000円 |
| 5か月目 | 5,000,000円 | 3,500,000円 | 1,200,000円 | 0円 |
| 6か月目 | 5,000,000円 | 3,500,000円 | 1,200,000円 | 300,000円 |
2か月目で資金がマイナスになります。
売上は毎月立っています。利益も毎月30万円出ています。それでも、入金が始まる3か月目までに資金が尽きます。
そして5か月目にようやくゼロに戻り、6か月目から毎月30万円ずつ積み上がっていく。利益の30万円が実際に手元に残り始めるまで、半年かかるのです。
必要な運転資金はいくらか
上のような事態を避けるには、事業を回すために必要な資金を先に計算しておく必要があります。
計算式
必要運転資金 = 売掛金 + 在庫 − 買掛金 + 固定費2〜3か月分
先ほどの例で計算します(在庫はゼロとします)。
| 項目 | 計算 | 金額 |
|---|---|---|
| 売掛金(2か月分) | 500万円 × 2 | 10,000,000円 |
| 買掛金(1か月分) | 350万円 × 1 | ▲3,500,000円 |
| 固定費(2か月分) | 120万円 × 2 | 2,400,000円 |
| 必要運転資金 | 8,900,000円 |
約890万円です。開始時に500万円しかなければ、足りなくて当然という結果になります。
これが融資を受ける理由です
創業融資を「不足を埋めるため」と考える方が多いのですが、正確には違います。
事業を回すために、構造的に必要な資金があるのです。黒字であっても、入金と支払のタイミングがズレる以上、その差額を埋める資金が要ります。
記事06で創業計画書の作り方を扱いましたが、「必要な資金」の運転資金欄には、本来この計算結果を書くべきです。「とりあえず3か月分」ではなく、自分の取引条件から計算してください。
売上が増えると、資金はもっと苦しくなります
ここが創業期で最も危険な落とし穴です。
先ほどの会社の売上が、月500万円から800万円に伸びたとします。喜ばしいことです。
ところが、必要運転資金はこうなります。
| 月商500万円 | 月商800万円 | |
|---|---|---|
| 売掛金(2か月) | 10,000,000円 | 16,000,000円 |
| 買掛金(1か月) | ▲3,500,000円 | ▲5,600,000円 |
| 固定費(2か月) | 2,400,000円 | 2,400,000円 |
| 必要運転資金 | 8,900,000円 | 12,800,000円 |
390万円、追加で必要になります。
売上が増えれば、仕入も増えます。仕入代金の支払は1か月後、売上の回収は2か月後。その差が広がる分、必要な資金が増えるのです。
「売れているのに資金が苦しい」という状態は、異常ではなく構造です。 そしてこれを知らないまま受注を増やすと、好調なまま資金が尽きます。
大きな受注が決まったときこそ、資金繰りを確認してください。 喜んで引き受けた結果、仕入代金を払えなくなるケースが実際にあります。
対策:試算表だけでは足りません
月次試算表は過去の成績表です。資金繰りは未来の話なので、別の道具が要ります。
最低限やること
1. 現預金残高を毎週見る
月次ではなく週次です。通帳を見るだけで構いません。減り続けているなら、何か月でゼロになるかを計算してください。
2. 3か月先までの入出金を書き出す
カレンダーに書くだけでも効果があります。
| 見るべき項目 | 注意点 |
|---|---|
| 入金予定 | 入金日ベースで。売上日ではない |
| 仕入・外注の支払 | 契約上の支払日で |
| 家賃・人件費 | 固定なので確実 |
| 社会保険料 | 毎月。賞与月は増える |
| 借入金の返済 | 元金と利息を分けて把握 |
| 税金 | 法人税・消費税・源泉所得税・住民税 |
3. 納税資金を別口座に分ける
利益の3割程度を、使わない口座に移しておく。これだけで「翌期に納税で詰まる」事故がほぼ防げます。
4. 取引条件を交渉する
意外と見落とされますが、回収サイトを1か月縮めるだけで、必要運転資金が数百万円下がります。 新規取引の条件を決めるとき、金額だけでなく支払サイトも交渉してください。
よくある失敗パターン
1. 試算表が黒字なので安心してしまう
黒字と資金繰りは別です。 試算表の下に現預金残高の推移を並べて見る習慣をつけてください。
2. 借入金の元金返済を利益から引いていない
「月30万円の利益が出ているから大丈夫」と思っていても、元金返済が月20万円あれば、実際に残るのは10万円です。
3. 受注の増加を資金繰りに反映しない
前述のとおりです。増収は資金を食います。
4. 納税資金を使ってしまう
消費税は特に危険です。預かっているだけのお金を運転資金に使うと、納付時期に必ず詰まります。
5. 資金が尽きかけてから相談に来る
これが一番つらいパターンです。 残高が少なくなってからでは、融資の審査も通りにくくなります。
金融機関は、余裕があるうちに借りた会社には貸しますが、追い詰められた会社には貸しません。 相談は早いほど選択肢が多く残ります。
よくあるご質問
Q. 資金繰り表は毎月作るべきですか?
A. 3か月先まで、月次で更新してください。 最初は手書きでもExcelでも構いません。続けられる形が一番です。作り方は次回あらためて扱います。
Q. 現預金はいくら持っておけば安心ですか?
A. 目安は固定費の3〜6か月分です。先ほどの例なら360万〜720万円。創業期は売上が読めないので、多めに持っておくに越したことはありません。
Q. 売掛金の回収が遅れている取引先があります。
A. 早めに動いてください。 時間が経つほど回収は難しくなります。また、1社への依存度が高いと、その1社の遅延で資金が尽きます。取引先の分散も資金繰り対策です。
Q. 消費税の納税資金が足りません。
A. まず税務署に相談してください。分割納付や猶予の制度があります。放置すると延滞税が加算され、融資にも影響します。
Q. 利益が出ているのに融資を断られました。
A. 試算表だけでなく、資金繰りの見通しを示す資料を用意してください。「なぜ資金が必要なのか」を構造で説明できると、審査の見え方が変わります。
数字を見るタイミングが、すべてを決めます
最後に一つ。
この記事の会社は、2か月目に資金がマイナスになります。 ただし、1か月目の時点で気づいていれば、打てる手はいくつもありました。
- 仕入先に支払サイトの延長を相談する
- 得意先に一部前払いを交渉する
- 当座貸越の枠を確保しておく
- 固定費の支払時期をずらす
3か月目に気づいたら、残っているのは金策だけです。
試算表は過去を映します。資金繰り表は未来を映します。創業期に本当に必要なのは、後者です。
FLOW会計事務所では、月次決算で過去の数字を確認するだけでなく、この先3か月の資金の動きを一緒に見ます。 顧問先の黒字経営率が高い理由は、特別なことをしているからではなく、早い段階で数字を見ているからです。
FLOWのサポート
- 財務・経営支援 … 資金繰り管理、着地予測、金融機関対応
- スタートアップ会計顧問 … 月次決算と資金繰りの確認
- 創業計画書の数字の作り方 … 必要な資金の積み上げ方
- 茨城の創業融資|日本政策金融公庫 土浦支店で借りるまでの流れ … 余裕があるうちに動くために
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。