公庫の自己資金要件は2024年4月に撤廃されましたが、審査で見なくなったわけではありません。実態は調達額の22.9%、平均279万円です。一方で茨城県の制度融資には、今も「1割以上」という要件が残っています。認められる自己資金の範囲と、見せ金が見抜かれる仕組みを整理します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
創業融資のご相談で、最も多い誤解がこれです。
「自己資金の要件、なくなったんですよね?」
制度上は、そのとおりです。 ただ、この理解で申し込むと、かなりの確率で希望額に届きません。
この記事の結論
- 公庫の自己資金要件は2024年4月に撤廃された。ただし審査では引き続き見られる
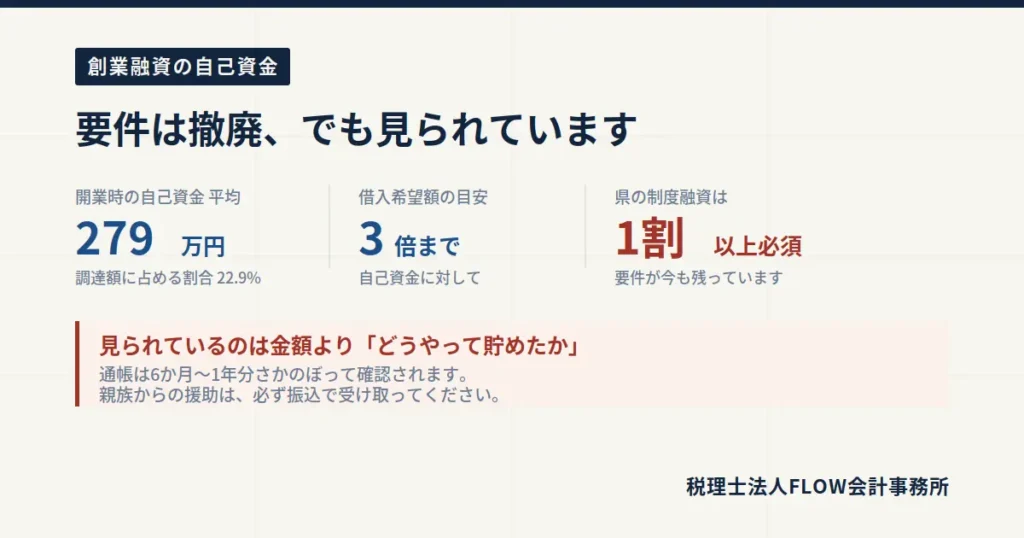
- 公庫の調査では、開業時の資金に占める自己資金の割合は平均22.9%、金額で平均279万円
- 茨城県の創業支援融資には、今も「創業資金総額の1割以上」という要件がある
- 借入希望額は自己資金のおおむね3倍が現実的なライン
- 見られているのは金額より「どうやって貯めたか」。通帳は6か月〜1年分さかのぼって確認される
- 親族からの援助は、必ず振込で受け取ること。 現金だと証跡が残らず、見せ金を疑われる
- 開業前に支払った費用は「みなし自己資金」として認められることがある
制度上の要件と、審査の実態は別です
公庫:要件は撤廃された
かつての新創業融資制度には「創業資金総額の10分の1以上の自己資金」という要件がありました。2024年4月に新規開業・スタートアップ支援資金へ統合された際、この要件は撤廃されています。
つまり、自己資金ゼロでも申し込みは可能です。
しかし、実態はこうです
日本政策金融公庫の「2025年度新規開業実態調査」によると、開業時の資金調達額に占める自己資金の割合は平均22.9%、金額にして平均279万円です。
要件がなくなっても、実際に融資を受けている人はこれくらい用意している、ということです。
審査は「要件を満たしているか」ではなく「返せるか」で判断されます。 自己資金は、返済能力を測る材料の一つとして今も見られています。
茨城県の制度融資には要件が残っています
ここは見落とされがちです。
茨城県の創業支援融資(信用保証協会付きの制度融資)には、「創業資金総額の10分の1以上の自己資金を有すること」という要件が明記されています。
公庫の話と混同して「自己資金は要らない」と思い込むと、制度融資のほうで弾かれます。併用を考えているなら、1割は必ず用意してください。
借入希望額の目安は「自己資金の3倍」
実務上の目安として、融資額は自己資金のおおむね3倍が現実的なラインとされています。
| 自己資金 | 現実的な借入希望額 |
|---|---|
| 100万円 | 300万円程度 |
| 300万円 | 900万円程度 |
| 500万円 | 1,500万円程度 |
自己資金の8倍、9倍を希望すると、設備の見直しを求められるか、そのまま謝絶されます。
希望額が3倍を超えるなら、打つ手は3つです。
- 設備を削って必要資金を下げる
- 自己資金が貯まるまで開業時期を後ろにずらす
- 公庫と制度融資の二本立てにして、1行あたりの金額を下げる
3つ目は次回の記事で詳しく扱います。
自己資金として認められるもの、認められないもの
| 認められるもの | 補足 |
|---|---|
| 自分名義の預貯金 | 形成過程が確認できることが前提 |
| 退職金 | 支給明細があれば説明しやすい |
| 親族からの贈与 | 贈与契約書と振込記録があれば可。贈与税に注意 |
| 保険の解約返戻金 | 解約通知書で説明できる |
| 有価証券の売却代金 | 取引報告書で説明できる |
| みなし自己資金 | 開業前に支払済みの物件取得費・設備費など |
| 認められにくいもの | 理由 |
|---|---|
| 出所を説明できない入金 | 見せ金と判断されるリスク |
| 他人名義の預金 | 本人の資金ではない |
| タンス預金 | 形成過程が確認できない |
| 親族からの借入 | 返済義務があるため、自己資金ではなく負債 |
| 申込直前の一括入金 | ほぼ確実に指摘される |
「みなし自己資金」を忘れないでください
意外と知られていませんが、申込前にすでに支払った創業費用は、自己資金として扱ってもらえることがあります。
- 物件の保証金・礼金
- 内装工事の着手金
- 機械・什器の購入費
- 会社設立にかかった費用
領収書と、それを支払った通帳の記録がセットで必要です。「もう払ってしまったから関係ない」と思わず、必ず資料を揃えて持っていってください。
これで自己資金の評価が数十万円変わることがあります。
見せ金が見抜かれる仕組み
「見せ金」とは、一時的に借りたお金を自分の口座に入れて、自己資金があるように見せる行為です。これは、ほぼ確実に見抜かれます。
なぜ分かるのか
融資の申込時に提出するのは、残高証明書ではなく通帳です。通帳には、残高だけでなく入出金の履歴が全部残っています。
担当者が見ているのは、次のようなポイントです。
| 見られる点 | 何が分かるか |
|---|---|
| 過去6か月〜1年の推移 | コツコツ貯めたか、直前に集めたか |
| まとまった入金の有無 | 出所の説明が必要 |
| 入金の相手方 | 誰から来たお金か |
| 給与振込との整合 | 収入に対して貯蓄ペースが自然か |
| 申込後の残高変動 | 借りたお金を返していないか |
申込直前に100万円、200万円が一括で入金されていれば、必ず質問されます。 そこで説明に詰まると、信用そのものを失います。
さらに、融資実行後に残高が急に減っていないかを確認されることもあります。 一時的に借りたお金を返せば、そこで発覚します。
見せ金がバレたらどうなるか
- その場で謝絶
- 融資実行後に発覚すれば一括返済を求められる
- 記録が残り、次の申込にも影響する
割に合いません。 自己資金が足りないなら、足りない前提で計画を組んだほうが結果的に早いです。
親族からの援助は「もらう」のか「借りる」のか
創業資金を親や配偶者から出してもらうケースは多くあります。ここには2つの分かれ道があります。
贈与の場合
自己資金として認められます。 ただし2つの注意点があります。
1つめ。必ず振込にしてください。
現金で受け取って自分の口座に入れると、通帳には「入金」としか記録されません。誰からのお金か説明できず、見せ金を疑われます。 親の口座から本人の口座へ振り込んでもらえば、それだけで証跡になります。
これは実務で本当によく起きるミスです。 「親からもらったので大丈夫です」とおっしゃる方に通帳を見せていただくと、現金入金になっている。この時点で説明が難しくなります。
2つめ。贈与税がかかります。
年間110万円を超える贈与には贈与税がかかります。金額が大きい場合は、贈与契約書を作り、必要に応じて贈与税の申告をしてください。ここを整えておくと、融資の説明も同時に楽になります。
借入の場合
自己資金にはなりません。 返済義務がある以上、負債です。
創業計画書の「お借入の状況」に記載する必要があります。隠しても、返済で通帳から定期的にお金が出ていけば分かります。
ただし、借入があること自体が減点ではありません。 隠していたことが発覚するほうが、はるかに問題です。
自己資金が足りないときの5つの手
1. 開業時期を後ろにずらす
いちばん確実です。半年遅らせて100万円貯めれば、借入可能額が300万円増える計算になります。急いで少額しか借りられないより、良い結果になることが多いです。
2. 必要資金そのものを減らす
中古設備を使う、居抜き物件を探す、初期の在庫を絞る。「必要資金 ÷ 3 = 必要な自己資金」と考えて、逆算してください。
3. みなし自己資金を拾い上げる
前述のとおりです。すでに支払った費用の領収書を全部集めてください。
4. 特定創業支援等事業の証明書を取る
つくば市の証明書があると、公庫の利率引き下げに加えて、茨城県信用保証協会の創業関連保証を事業開始の6か月前から使えるようになります。自己資金そのものは増えませんが、調達の選択肢が広がります。
5. 公庫と制度融資を併用する
1行で全額を狙わず、分散させます。次回の記事で詳しく扱います。
よくあるご質問
Q. 自己資金ゼロでも本当に借りられますか?
A. 制度上は申込可能です。ただし、事業経験が長い、既に顧客が確保されている、といった別の強い材料が必要になります。何もない状態で自己資金ゼロは、現実的に厳しいと考えてください。
Q. 通帳は何か月分見られますか?
A. 6か月分以上が一般的で、1年分を求められることもあります。 直前に整えても間に合わないので、創業を考え始めた時点から意識してください。
Q. ネット銀行の口座でも大丈夫ですか?
A. 問題ありません。取引明細をPDFで出力して提出します。ただし複数口座に分散していると説明が煩雑になるので、創業資金は1つにまとめておくと楽です。
Q. 配偶者名義の預金は使えますか?
A. そのままでは本人の資金と認められません。贈与として本人名義の口座へ振り込んでおくことで、自己資金として扱えます。
Q. 自己資金を全部使い切る計画でもいいですか?
A. おすすめしません。手元資金がゼロの状態で開業すると、想定外の支出で即座に詰まります。 自己資金の一部は、計画に載せず予備として残しておくことをおすすめします。
自己資金は、金額より「積み上げた事実」です
最後に一つ。
自己資金を見られる本当の理由は、金額ではありません。「この人は、計画を立てて実行できる人か」を見ているのです。
毎月3万円を3年積み上げた100万円と、親から一括でもらった100万円では、同じ金額でも意味が違います。前者には、目標を決めて実行し続けた記録が残っています。
そして融資の返済は、まさに毎月同じことを繰り返す行為です。 積み上げた通帳は、それができる人であることの証明になります。
創業を考え始めたら、まず口座を分けて、毎月一定額を積み立ててください。それが一番強い書類になります。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。創業のご相談は、融資を申し込む半年前にいただけると、打てる手が格段に増えます。
FLOWのサポート
- 創業融資サポート … 自己資金の整理から創業計画書の作成まで
- 創業計画書の数字の作り方 … 売上根拠の組み立て方
- 茨城の創業融資|日本政策金融公庫 土浦支店で借りるまでの流れ … 申込から着金までの流れ
- つくば市の会社設立は実質0円にできる … 証明書で融資の条件も良くなります
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。