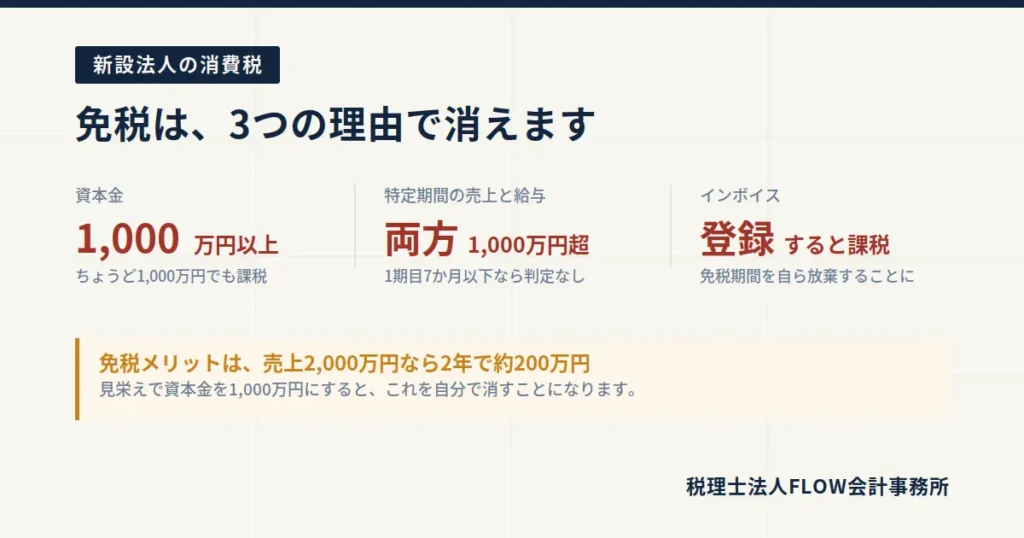
新設法人は原則として2期まで消費税が免税です。ただし資本金1,000万円以上なら初年度から課税、特定期間の売上と給与がいずれも1,000万円超なら2期目から課税になります。免税が消える3つのパターンと、設立時の設計で何が変わるのかを整理しました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
記事03で、法人化を考えるときは税率差より消費税の免税メリットのほうが大きいことが多い、と書きました。今回はその中身です。
設立のご相談で、この会話がよくあります。
「資本金、1,000万円にしようと思っています。見栄えもいいので」 「それ、初年度から消費税がかかりますよ」 「えっ」
この記事の結論
- 新設法人は、原則として設立1期目と2期目が免税
- 免税が消えるパターンは3つ。資本金1,000万円以上/特定期間の判定/インボイス登録
- 資本金1,000万円以上だと、1期目から課税事業者になる
- 特定期間(1期目の上半期)の課税売上高と給与等がいずれも1,000万円を超えると、2期目から課税
- 1期目を7か月以下にすると、特定期間の判定自体がなくなる
- インボイス登録をすると、免税期間中でも課税事業者になる
- 免税メリットは、売上2,000万円なら2年で約200万円規模になり得る
原則:2期は免税です
消費税の納税義務は、基準期間(原則として2期前)の課税売上高で判定します。
新しく設立した法人には、1期目も2期目も基準期間が存在しません。判定しようがないので、免税になります。
| 期 | 基準期間 | 原則の扱い |
|---|---|---|
| 1期目 | なし | 免税 |
| 2期目 | なし | 免税 |
| 3期目 | 1期目 | 1期目の課税売上高で判定 |
| 4期目 | 2期目 | 2期目の課税売上高で判定 |
ただし、これはあくまで原則です。 以下の3つのどれかに当たると、免税は消えます。
パターン1:資本金1,000万円以上
設立時の資本金が1,000万円以上だと、1期目から課税事業者です。
| 資本金 | 1期目 | 2期目 |
|---|---|---|
| 1,000万円未満 | 免税 | (特定期間の判定へ) |
| 1,000万円以上 | 課税 | 課税 |
「1,000万円以上」であって「超」ではありません。ちょうど1,000万円でも課税事業者になります。
実務での注意点
資本金を大きくしたい理由は、いくつかあります。
- 取引先や金融機関への見栄え
- 許認可の要件
- 当面の運転資金を厚く持ちたい
このうち「見栄え」だけが理由なら、考え直す価値があります。 2年分の消費税と引き換えになるからです。
許認可で1,000万円以上が必須なら、それは仕方ありません。運転資金を厚くしたいだけなら、資本金999万円にして、不足分を役員借入金や融資で手当てするという方法もあります。
なお、2期目の開始時点で資本金が1,000万円以上になっている場合も、2期目は課税事業者です。1期目の途中で増資するときは、タイミングに注意してください。
パターン2:特定期間の判定
資本金1,000万円未満でも、2期目から課税事業者になることがあります。
特定期間とは
1期目の開始日から6か月間のことです。この期間の実績で、2期目の納税義務を判定します。
判定の条件
次の両方を満たすと、2期目から課税事業者になります。
- 特定期間の課税売上高が1,000万円を超える
- 特定期間に支払った給与等の金額が1,000万円を超える
「両方」がポイントです。 どちらか一方だけなら、免税のままです。
実務上は、給与等のほうが基準になることが多いです。創業期に半年で1,000万円超の給与を払う会社は多くありません。
1期目を7か月以下にする方法
特定期間の判定には、例外があります。
1期目が7か月以下の場合、特定期間の判定そのものがありません。つまり、実績に関係なく2期目も免税になります。
これを使うなら、設立日と事業年度末日の設計が必要です。
| 設立日 | 決算月 | 1期目の月数 | 特定期間の判定 |
|---|---|---|---|
| 10月1日 | 9月 | 12か月 | あり |
| 10月1日 | 4月 | 7か月 | なし |
| 10月1日 | 3月 | 6か月 | なし |
設立のタイミングで決算月を決めるとき、この論点を知っているかどうかで結果が変わります。
ただし、1期目を短くすると、3期目以降が早く来るという面もあります。トータルで免税期間がどうなるかを計算してから決めてください。
パターン3:インボイス登録
ここが、いま最も重要な論点です。
適格請求書発行事業者(インボイス)の登録をすると、免税事業者の要件を満たしていても、課税事業者になります。
つまり、せっかくの2年間の免税メリットを、自ら放棄することになります。
では登録しないほうがいいのか
取引先の構成によります。
| 主な取引先 | 登録の必要性 |
|---|---|
| 一般消費者(BtoC) | 低い。消費者は仕入税額控除をしない |
| 免税事業者・簡易課税の事業者 | 低い。相手も控除計算をしない |
| 課税事業者(BtoB) | 高い。相手の控除額に影響する |
仕入側の経過措置が縮小しています
免税事業者からの仕入れについて、買い手が一定割合を控除できる経過措置があります。この割合が段階的に縮小されています。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以後 | 控除なし |
2026年10月から、すでに70%に下がっています。
これが何を意味するか。免税事業者と取引する買い手の負担が、年々重くなるということです。取引先から「インボイス登録をしてほしい」と言われる圧力は、今後さらに強まります。
登録するかどうかの判断は、次回あらためて詳しく扱います。
免税メリットは、いくらになるのか
記事03でも触れましたが、改めて規模感を示します。
簡易課税(みなし仕入率50%のサービス業)で試算した場合の目安です。
| 年間売上 | 消費税の年額(概算) | 2年分 |
|---|---|---|
| 1,000万円 | 約50万円 | 約100万円 |
| 2,000万円 | 約100万円 | 約200万円 |
| 3,000万円 | 約150万円 | 約300万円 |
| 5,000万円 | 約250万円 | 約500万円 |
法人化による税率差の数十万円より、こちらのほうが大きいことがほとんどです。
だからこそ、設立時に資本金を1,000万円にしてしまうと、最大のメリットを自分で消すことになります。
課税事業者になったほうが得なケースもあります
ここまで免税のメリットを書いてきましたが、逆のケースもあります。
設備投資が大きい場合
高額な設備を導入する年は、支払った消費税のほうが、預かった消費税より大きくなることがあります。課税事業者なら、その差額が還付されます。
免税事業者だと、この還付が受けられません。
内装工事や機械設備に数千万円かけて開業する場合は、あえて課税事業者を選択したほうが有利になることがあります。
輸出が中心の場合
輸出売上は消費税が免除されます。一方、仕入にかかった消費税は払っています。課税事業者なら、その分が還付されます。
ただし、一度選ぶと2年は戻れません
課税事業者を選択すると、原則2年間は免税に戻れません。 また、調整対象固定資産を取得した場合は3年間縛られます。
還付を狙って選択する場合は、2年トータルで計算してから判断してください。
よくある失敗パターン
1. 見栄えで資本金を1,000万円にする
最も多い、そして最ももったいない失敗です。
2. 1期目の途中で増資して2期目が課税になる
増資のタイミングを2期目の開始後にずらせば回避できることがあります。
3. 決算月を何となく決める
設立月の前月を決算月にする(=1期目を12か月にする)のが一般的ですが、7か月以下にする選択肢を知らないまま決めてしまうケースがあります。
4. インボイス登録を深く考えずにする
周りが登録しているからという理由で登録して、免税期間を失うケースがあります。取引先の構成を確認してから決めてください。
5. 3期目の納税資金を用意していない
免税期間が終わった3期目に、初めて消費税を納めることになります。預かった消費税を運転資金に使っていると、納付時に詰まります。記事14で扱った資金繰りの話と直結します。
よくあるご質問
Q. 個人事業から法人化した場合、免税期間はリセットされますか?
A. 原則としてリセットされます。 個人と法人は別人格だからです。個人で課税事業者になっていても、新しく作った法人は改めて1期目から判定されます。これが法人化の大きなメリットの一つです。
Q. 資本金999万円なら大丈夫ですか?
A. 1,000万円未満なので、1期目は免税です。ただし特定期間の判定とインボイス登録は別の話なので、そちらも確認してください。
Q. 決算月はどう決めるのがいいですか?
A. 消費税だけで決めるべきではありません。繁忙期と決算作業が重ならないか、在庫を数えやすい時期か、取引先の決算期との関係なども考慮します。消費税は判断材料の一つです。
Q. 2期目の途中で売上が1,000万円を超えたら、その期から課税になりますか?
A. なりません。判定は期の開始前に終わっています。 ただし、その実績で将来の期が課税になります。
Q. 簡易課税は使えますか?
A. 基準期間の課税売上高が5,000万円以下なら選択できます。ただし適用を受けたい課税期間の開始日の前日までに届出が必要です(新設法人は設立1期目中など、一定の特例あり)。届出の期限を逃すと1年待つことになります。
設立時の数字は、2年先まで効きます
最後に一つ。
資本金、事業年度、インボイス登録。この3つは、設立のときに「なんとなく」決められがちです。
資本金は見栄えで。決算月は設立月の前月で。インボイスは周りが登録しているから。
ところが、この3つがそのまま2年分の消費税を決めます。 売上2,000万円の会社なら、200万円の差です。
設立の手続きは1日で終わりますが、その日の判断は2年効きます。 急いで登記する前に、一度数字を並べてみてください。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。設立のご相談では、資本金・事業年度・インボイスの3点を必ずセットで確認します。
FLOWのサポート
- 会社設立サポート … 資本金・事業年度・消費税をセットで設計します
- スタートアップ会計顧問 … 消費税の判定、届出の管理、納税資金の確保まで
- 法人化すべき利益ラインはいくらか … 消費税を含めた法人化の損得
- 黒字なのにお金が残らない理由 … 納税資金で詰まらないために
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。