法人化を勧める記事は多いのに、後悔した話はあまり出てきません。 手取りが減った、役員報酬を1年間変えられなかった、資本金1,000万円で消費税の免税を失った。実際にあった5つのパターンと、避ける方法を整理しました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
年末年始は、個人事業主の方が法人化を考えるタイミングです。確定申告の準備をしながら、1年の数字を振り返る時期だからでしょう。
ただ、法人化は「得か損か」だけで決める話ではありません。 今回は、あえて後悔のほうから書きます。
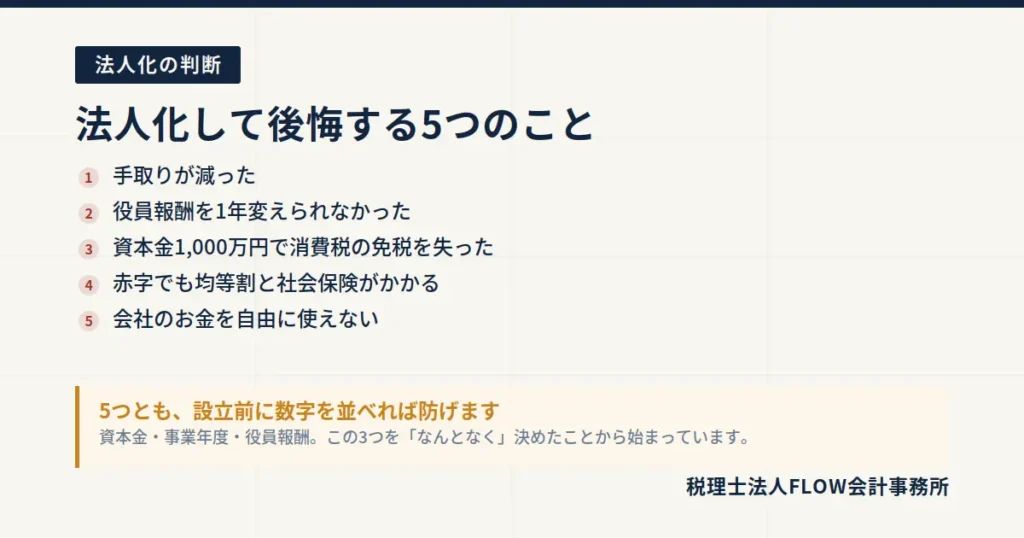
この記事の結論
- 後悔1:手取りが減った。 税負担は減ったのに、自由に使えるお金が減るケース
- 後悔2:役員報酬を1年間変えられなかった。 期首から3か月を過ぎると動かせない
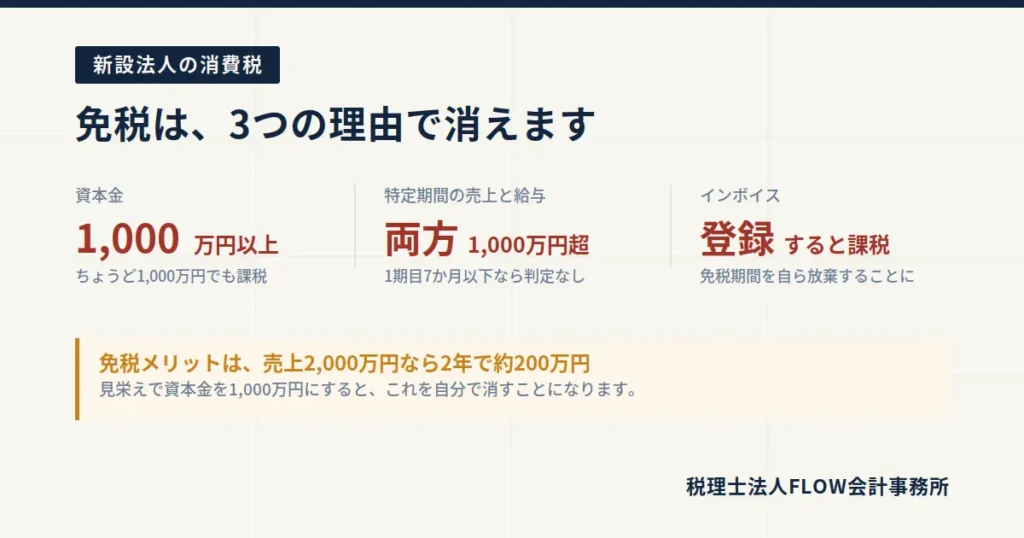
- 後悔3:資本金1,000万円で、消費税の免税を失った。 見栄えの代償が200万円になることも
- 後悔4:赤字でも固定費がかかる。 均等割7万円と社会保険は利益と無関係
- 後悔5:会社のお金を自由に使えない。 役員貸付金は融資審査で必ず見られる
- 共通するのは「設立前に数字を並べなかった」こと。 5つとも事前に防げます
後悔1:手取りが減った
最も多いパターンです。
「法人化すると税金が安くなる」と聞いて設立したのに、生活に使えるお金が減った。これは計算間違いではなく、比較の仕方の問題です。
なぜ起きるのか
法人化すると、お金は2か所に分かれます。役員報酬として個人が受け取る分と、法人に残る分です。
法人に残したお金は、法人税を払った後でもまだ自由には使えません。 引き出すには、役員報酬を増やすか、配当を出すか、退職金として受け取るか。どれも追加の課税があります。
記事03で詳しく計算しましたが、利益700万円のケースで分解するとこうなります。
| 個人事業主 | 法人(役員報酬360万円) | |
|---|---|---|
| 税・社会保険の総負担 | 216.9万円 | 192.9万円(24万円軽い) |
| 個人が自由に使えるお金 | 483.1万円 | 289.4万円 |
負担は軽くなったのに、手取りは194万円減っています。
避ける方法
「同じ生活水準で比べる」ことです。
法人化後の役員報酬を、いまの手取りと同じになる水準に設定して計算してください。その条件で比べると、分岐点は利益600万円ではなく1,200万円前後まで動きます。
後悔2:役員報酬を1年間変えられなかった
実際にあったケース
設立直後、「とりあえず多めに」と役員報酬を月50万円に設定した。ところが初年度は売上が立たず、会社の資金が尽きかけた。
減額しようとしたら、できなかった。
役員報酬は定期同額給与でなければ損金になりません。期首から3か月を過ぎると、原則として変更できません。業績悪化改定事由という例外はありますが、「思ったより儲からなかった」程度では認められません。
結果、払えない報酬を未払いで計上し続けることになりました。未払いでも源泉所得税と社会保険料は発生します。
逆のパターンもあります
低く設定しすぎて、生活費が足りなくなる。会社から借りることになり、役員貸付金が積み上がる。これは後悔5につながります。
避ける方法
設立から3か月以内に、生活費と会社の資金繰りの両方を見て決めることです。
迷ったら低めに設定してください。足りない分は翌期に調整できますが、払えない報酬を背負うと取り返しがつきません。
後悔3:資本金1,000万円で消費税の免税を失った
「見栄えがいいから」という理由
設立のご相談で、本当によくある会話です。
「資本金、キリよく1,000万円にしようと思って」 「それ、1期目から消費税がかかりますよ」
資本金1,000万円以上の新設法人は、1期目から課税事業者です。「以上」なので、ちょうど1,000万円でもアウトです。
失う金額
売上2,000万円の会社なら、2年間で約200万円の差になります。
| 年間売上 | 2年分の免税メリット(概算) |
|---|---|
| 1,000万円 | 約100万円 |
| 2,000万円 | 約200万円 |
| 3,000万円 | 約300万円 |
200万円は、創業期の広告費や採用費として使えた金額です。
避ける方法
許認可の要件で1,000万円以上が必須なら仕方ありません。「見栄え」だけが理由なら、999万円にしてください。
運転資金を厚くしたいなら、資本金を抑えて、不足分は融資や役員借入金で手当てする方法があります。
後悔4:赤字でも固定費がかかる
個人事業主なら、赤字の年は所得税も住民税もかかりません。法人は違います。
利益と無関係にかかるもの
| 項目 | 金額の目安 | 赤字でもかかるか |
|---|---|---|
| 法人住民税の均等割 | 年7万円〜 | かかる |
| 社会保険料(会社負担分) | 役員報酬の約14% | かかる |
| 決算申告の費用 | 事務所による | かかる |
| 税理士顧問料 | 同上 | かかる |
役員報酬を月30万円にすると、会社負担の社会保険料だけで年約50万円です。均等割と合わせて、利益がゼロでも年60万円近くが出ていきます。
実際にあったケース
副業として法人を作ったものの、本業が忙しくなって稼働が止まった。それでも毎年7万円の均等割と決算費用がかかり続けた。
休眠させれば均等割は免除される場合がありますが、手続きが必要です。放置すると請求が来続けます。
避ける方法
事業が続く見込みがあるかを、設立前に自問してください。試しに作ってみる、という対象ではありません。
後悔5:会社のお金を自由に使えない
個人事業との決定的な違い
個人事業主は、事業用口座のお金を自分の生活費に回せます。税務上は「事業主貸」という処理で終わりです。
法人は違います。会社のお金は会社のものであり、社長個人のものではありません。
生活費が足りなくて会社から引き出すと、役員貸付金という勘定科目が立ちます。
役員貸付金が嫌われる理由
| 影響 | 内容 |
|---|---|
| 融資審査 | 必ず指摘されます。 金融機関は「貸したお金が社長の生活に消える」と見る |
| 認定利息 | 会社は社長から利息を取る必要がある。処理が煩雑に |
| 税務調査 | 使途を確認される |
創業融資を考えているなら、役員貸付金は絶対に避けてください。 試算表に1行載っているだけで、審査の見え方が変わります。
避ける方法
後悔2と同じく、役員報酬を生活費が賄える水準に設定することです。
法人化とは、自分のお金と会社のお金を分けるということです。この感覚の切り替えができないまま設立すると、必ずどこかで詰まります。
それでも法人化してよかった、という人の共通点
ここまで後悔を並べましたが、法人化して明らかに良かったという方も多くいます。
共通点は3つです。
1. 法人でなければできないことがあった
取引先の条件、許認可、VCからの出資。税金の計算以前に、法人が必要だったケースです。この場合、損得の計算はそもそも二次的な問題になります。
2. 消費税の免税を最大限使えた
個人事業で課税事業者になる直前に法人化し、免税期間をリセットできたケース。インボイス登録の必要が低い事業なら、効果が大きくなります。
3. 設立前に数字を並べていた
これが一番大きい共通点です。
資本金をいくらにするか、事業年度をいつにするか、役員報酬をいくらにするか。この3つを設立前に決めていた方は、後悔していません。
逆に、後悔の5パターンはすべて、この3つを「なんとなく」決めたことから始まっています。
よくあるご質問
Q. 法人化してしまいました。いまから修正できますか?
A. 項目によります。役員報酬は次の期首から変えられます。 資本金は減資という手続きがありますが、消費税の判定は設立時の資本金で決まるため、1期目の免税は戻りません。事業年度は変更できます。できることから整理しましょう。
Q. 個人事業に戻せますか?
A. 法人を解散・清算して個人に戻ることは可能です。ただし解散と清算の手続きに費用と時間がかかります。 設立より手間がかかると考えてください。
Q. 休眠させる場合の手続きは?
A. 税務署・都道府県・市町村への届出が必要です。均等割の免除は自治体ごとに扱いが異なるため、つくば市の場合は市民税課に確認してください。届け出ないと課税され続けます。
Q. 合同会社なら後悔は少ないですか?
A. 設立費用は安く済みますが、後悔1〜5はすべて合同会社にも当てはまります。 税金・社会保険の扱いは同じだからです。
Q. 法人化の判断を相談したいのですが、まだ決めていません。
A. 決めていない段階が、一番相談の価値がある時期です。 設立日が決まってからでは、選べる選択肢が減ります。
後悔の5つは、すべて設立前に防げます
最後に一つ。
この記事で挙げた5つの後悔には、共通点があります。どれも、設立してから気づいています。
手取りが減ると気づいたのは、最初の報酬を受け取ったとき。役員報酬を変えられないと知ったのは、変えようとしたとき。資本金1,000万円の意味を知ったのは、1期目の消費税を計算したとき。
そして、設立前なら全部避けられました。
法人化の相談で私たちがまず聞くのは、「利益がいくらか」ではありません。「この事業をどうしたいか」です。数年で畳むつもりの事業と、10年かけて育てる事業では、答えが違って当然だからです。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。法人化すべきでない、とお伝えすることもあります。 その判断を設立前にお伝えするのが、私たちの仕事だと思っています。
FLOWのサポート
- 会社設立サポート … 資本金・事業年度・役員報酬をセットで設計します
- 法人化すべき利益ラインはいくらか … 同じ手取りで比べると分岐点が変わります
- 役員報酬の決め方 … 1年に1回しか押せないボタンです
- 新設法人の消費税 … 免税が消える3つのパターン
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。