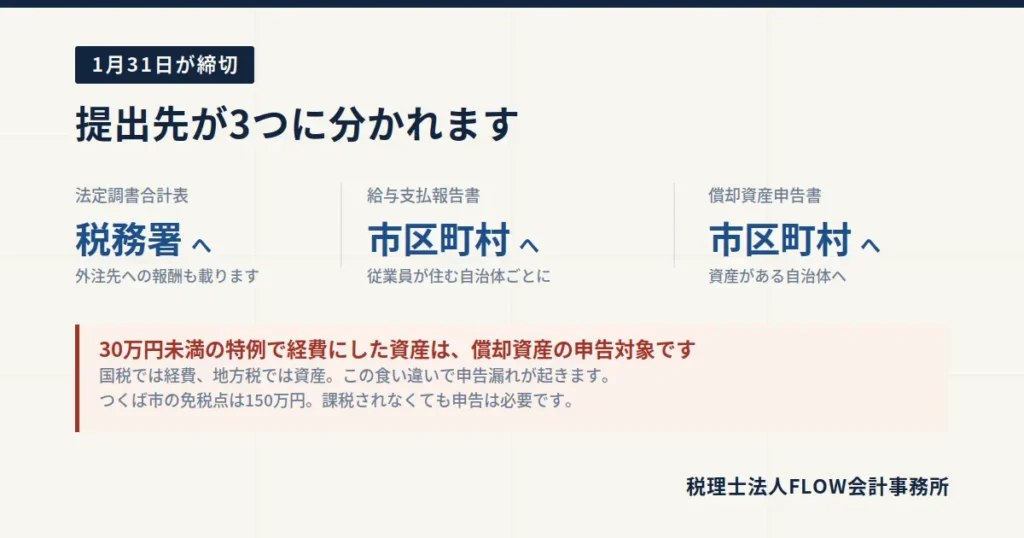
1月31日には、3つの期限が重なります。 法定調書合計表、給与支払報告書、償却資産申告書。どれも提出先が違い、創業1年目は漏れやすいものばかりです。つくば市の免税点150万円の扱いと、30万円未満の資産で起きる落とし穴も解説します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
年が明けて、確定申告の話題が出始める時期です。ただ、法人にとっての1月の山場は確定申告ではありません。
1月31日です。
この記事の結論
- 1月31日が期限なのは3つ。提出先がそれぞれ違う
- 法定調書合計表は税務署へ。給与だけでなく外注先への報酬も載る
- 給与支払報告書は従業員の住所地の市区町村へ。税務署ではない
- 償却資産申告書は資産がある市区町村へ。つくば市の免税点は150万円
- 免税点未満でも、申告そのものは必要
- 30万円未満の少額減価償却資産の特例を使った資産は、償却資産の申告対象
- 車とソフトウェアは対象外。ここを間違える人が多い
提出先が3つに分かれます
まず全体像です。内容が似ているのに、提出先が違うのが混乱の原因です。
| 提出物 | 提出先 | 対象 |
|---|---|---|
| 法定調書合計表 | 税務署 | 給与、外注先への報酬、不動産の賃料など |
| 給与支払報告書 | 従業員の住所地の市区町村 | 給与を払った全員分 |
| 償却資産申告書 | 資産がある市区町村 | 事業用の設備・備品 |
源泉徴収票を税務署に出したから終わり、ではありません。 3つとも別物です。
① 法定調書合計表(税務署)
何を載せるのか
名前から「給与の書類」と思われがちですが、それだけではありません。
| 法定調書の種類 | 対象になる支払い |
|---|---|
| 給与所得の源泉徴収票 | 役員報酬・給与 |
| 報酬、料金、契約金及び賞金の支払調書 | 税理士、デザイナー、ライター、講師などへの報酬 |
| 不動産の使用料等の支払調書 | 家賃・地代(法人の場合は一定のもの) |
| 不動産等の譲受けの対価の支払調書 | 不動産の購入 |
創業1年目で漏れやすいのが、2つ目です。
外注先への源泉徴収を忘れていませんか
個人に対して報酬を払った場合、源泉徴収が必要なことがあります。
- デザイナー、イラストレーター、ライターへの原稿料・デザイン料
- 税理士、弁護士、社会保険労務士への報酬
- 講演料、コンサルティング料
創業期は、こうした支払いを外注費としてそのまま全額振り込んでしまうケースがよくあります。年末にこれが発覚すると、さかのぼって納付することになり、不納付加算税の対象になり得ます。
法人に対する支払いは原則として源泉徴収は不要です。相手が個人か法人かで扱いが変わります。
提出範囲に注意
すべての支払調書を提出するわけではありません。金額による提出基準があります。たとえば報酬・料金は、同一人への年間支払額が5万円を超えるものが対象です(種類により異なります)。
ただし、合計表そのものには、提出省略分も含めた総額を記載します。
② 給与支払報告書(市区町村)
税務署に出す源泉徴収票とは別物です
内容はほぼ同じですが、提出先が違います。
| 源泉徴収票 | 給与支払報告書 | |
|---|---|---|
| 提出先 | 税務署・本人 | 従業員の住所地の市区町村 |
| 目的 | 所得税の確認 | 住民税の計算 |
| 提出範囲 | 一定額以上のみ | 原則として全員 |
提出範囲の違いが重要です。 税務署への源泉徴収票は提出基準がありますが、給与支払報告書は原則として全員分を提出します。
住所地ごとに分けます
つくば市在住の従業員ならつくば市へ、土浦市在住なら土浦市へ。会社の所在地ではなく、従業員が1月1日時点で住んでいる自治体に提出します。
従業員が5人いて、5人とも違う市に住んでいれば、5つの自治体に提出することになります。
出さないとどうなるか
従業員の住民税が正しく計算されません。 後から追徴されたり、特別徴収(給与天引き)の通知が来なかったりします。従業員に迷惑がかかる話なので、確実に出してください。
役員も対象です
一人社長の会社でも、自分の分を提出します。忘れがちです。
③ 償却資産申告書(市区町村)
創業1年目に最も見落とされるのがこれです。
償却資産とは
土地と家屋以外の、事業用の固定資産です。地方税法第383条により、毎年1月1日時点で所有している償却資産を、1月31日までに資産が所在する市町村へ申告する義務があります。
| 対象になるもの | 対象にならないもの |
|---|---|
| 機械・装置 | 自動車(自動車税・軽自動車税の対象のため) |
| パソコン、コピー機などの器具備品 | ソフトウェア(無形固定資産のため) |
| 応接セット、机、椅子 | 特許権、営業権などの無形資産 |
| 看板、広告塔 | 取得価額10万円未満で一時に経費にしたもの |
| 内装工事、駐車場の舗装などの構築物 | 20万円未満で3年一括償却したもの |
| 医療機器、厨房設備 | 棚卸資産(商品・在庫) |
社用車とソフトウェアが対象外という点は、間違えやすいので覚えておいてください。
落とし穴:30万円未満の特例を使った資産
ここが最大の注意点です。
中小企業者等は、取得価額30万円未満の資産を一括で経費にできる特例(少額減価償却資産の特例)を使えます。創業期は、パソコンや什器でこれを使うことが多いはずです。
この特例を使った資産は、償却資産の申告対象になります。
| 処理 | 法人税・所得税 | 償却資産の申告 |
|---|---|---|
| 10万円未満で一時に経費 | 経費 | 対象外 |
| 20万円未満で3年一括償却 | 3年で経費 | 対象外 |
| 30万円未満の特例で一括経費 | 経費 | 対象になる |
国税では経費にしたのに、地方税では資産として申告する。 この食い違いを知らずに申告漏れになるケースが、本当に多いです。
25万円のパソコンを3台買って特例で経費にした場合、75万円は償却資産として申告が必要です。
つくば市の免税点は150万円
つくば市内に同一名義で所有する償却資産の課税標準額の合計が150万円未満なら、固定資産税は課税されません。
標準税率は1.4%です。
ただし、課税されないことと、申告しなくていいことは別です。 150万円未満でも申告書の提出は必要です。
「どうせ課税されないから」と出さないと、地方税法上は無申告になります。10万円以下の過料の定めもあります。
資産がなくても提出します
創業1年目で、まだ設備を何も買っていない場合も「該当資産なし」として提出するのが原則です。市から申告書が届いたら、ゼロでも返送してください。
1月のスケジュール
| 日付 | やること |
|---|---|
| 1月10日 | 12月分の源泉所得税の納付 |
| 1月20日 | 納期の特例を使っている場合の納付(7〜12月分) |
| 1月31日 | 法定調書合計表(税務署) |
| 1月31日 | 給与支払報告書(各市区町村) |
| 1月31日 | 償却資産申告書(各市区町村) |
| 1月31日 | 源泉徴収票を本人へ交付(年末調整時に渡していれば済み) |
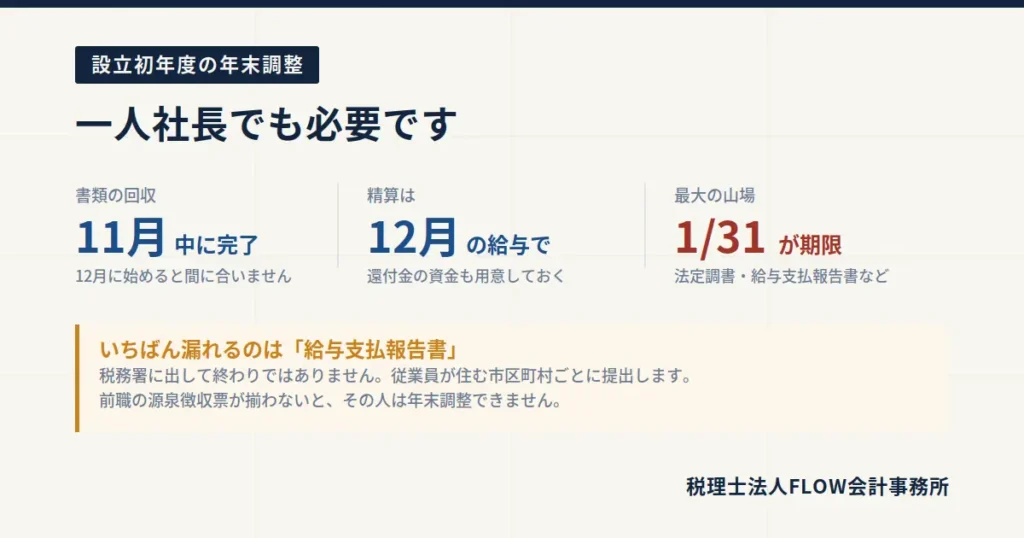
12月の年末調整が終わっていないと、①と②が作れません。 年末調整の段取りについては、前にまとめた記事をご覧ください。
よくある失敗パターン
1. 給与支払報告書を出し忘れる
税務署に出して終わりと思い込むパターン。 創業1年目で最多です。
2. 償却資産申告書の存在を知らない
市から申告書が届いて初めて知る方がほとんどです。届かない場合もあるので、設備投資をした年は自分から確認してください。
3. 30万円未満の特例を使った資産を申告しない
前述のとおりです。国税と地方税で扱いが違うことを知らないと起きます。
4. 外注先への源泉徴収漏れが年末に発覚する
支払う時点で判断してください。 個人への報酬で源泉徴収が必要かどうかは、契約時に確認するのが確実です。
5. 車を償却資産に含めてしまう
自動車税の対象になっているものは除外します。逆に、ナンバーのない構内専用車や大型特殊自動車は申告対象です。
よくあるご質問
Q. 従業員がいない一人社長の会社でも提出しますか?
A. します。 役員報酬を払っていれば、法定調書合計表も給与支払報告書も対象です。償却資産も、事業用の設備があれば申告が必要です。
Q. 期限を過ぎてしまいました。
A. できるだけ早く提出してください。 期限後でも受け付けてもらえます。放置するほど不利になります。
Q. 償却資産の申告書が届きません。
A. 市が事業者を把握していない場合、届かないことがあります。届かない=申告不要ではありません。 つくば市なら市民税課・資産税課に問い合わせてください。
Q. リース資産はどうなりますか?
A. 契約の形態によって、リース会社が申告する場合と借り手が申告する場合があります。契約書を確認するか、リース会社に問い合わせてください。
Q. 電子申告はできますか?
A. できます。eLTAX(エルタックス)を使えば、給与支払報告書と償却資産申告書を複数の自治体へまとめて送信できます。提出先が多い会社ほど効果があります。
1月31日は、1年で最も期限が重なる日です
最後に一つ。
12月に年末調整を終えて、ほっとしたところに来るのが1月31日です。しかも3つ、提出先がバラバラで来ます。
創業1年目は、この日の存在そのものを知らないことが多いです。顧問税理士がいれば案内がありますが、自分でやっている場合は、誰も教えてくれません。
一度経験すれば、翌年からは準備ができます。 1年目だけが怖い日です。
FLOW会計事務所では、顧問先の提出物と期限をこちらで管理しています。年末調整から1月31日の3点セットまで、まとめて対応します。期限の管理は、経営者が覚えておくべきことではないと考えています。
FLOWのサポート
- スタートアップ会計顧問 … 提出物と期限の管理、月次決算、決算申告
- 給与計算・労務サポート … 年末調整から法定調書、給与支払報告書まで
- 設立初年度の年末調整 … 11月から1月までの段取り
- 創業3か月でつくる経理の型 … 証憑から月次確認までの回し方
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年10月時点の公表情報に基づいています。制度内容・期限は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。