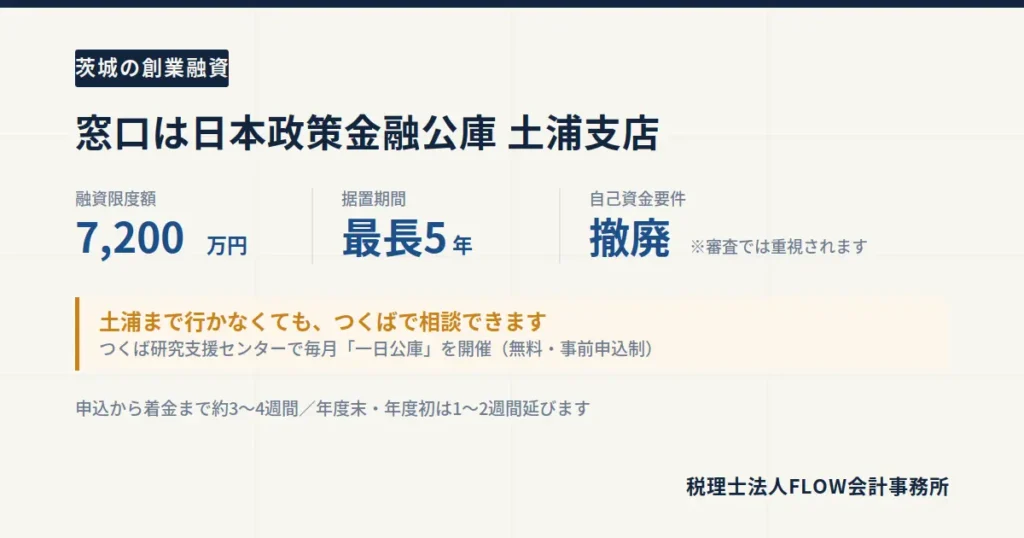
つくば市で創業融資を申し込むと、窓口は日本政策金融公庫の土浦支店になります。2024年の制度改正で自己資金要件は撤廃され、限度額は7,200万円、据置期間は最長5年まで延びました。申込から着金までの流れと、つくば市内で相談できる窓口を整理します。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
創業融資のご相談で、意外と多いのがこの質問です。
「そもそも、どこに行けばいいんですか?」
制度の解説記事はたくさんありますが、「茨城のどこに、どうやって申し込むのか」を書いたものはほとんどありません。今回はそこから始めます。
この記事の結論
- つくば市の窓口は日本政策金融公庫 土浦支店 国民生活事業(土浦市中央1-1-26 多摩川土浦ビル3階)
- ただし、つくば市内で相談できる場を毎月開いています。土浦まで行く必要はありません
- 主力メニューは新規開業・スタートアップ支援資金。限度額7,200万円(うち運転資金4,800万円)
- 返済は設備20年・運転10年以内、据置期間は最長5年
- 2024年4月に自己資金要件は撤廃。ただし審査では引き続き重視されます
- 創業前〜税務申告2期未了なら、利率が原則0.65%引き下げ(雇用の拡大を図る場合は0.9%)
- 申込から着金まで3〜4週間が標準。年度末・年度初は1〜2週間延びます
まず、窓口はどこか
日本政策金融公庫 土浦支店 国民生活事業
- 住所:〒300-0043 茨城県土浦市中央1-1-26 多摩川土浦ビル 3階
- 電話:0570-012646(国民生活事業)
- 対象:個人企業・小企業・創業予定の方
つくば市から車でおよそ30分、土浦駅から徒歩8分ほどです。
公庫には3つの事業部門があり、創業者が使うのは国民生活事業です。中小企業事業は規模の大きい会社向けなので、間違えないようにしてください。同じ建物の別フロアにあります。
つくば市内で相談できます
ここがこの記事で一番お伝えしたいことです。
日本政策金融公庫 土浦支店は、つくば研究支援センター(TCI)と共催で「一日公庫」という融資相談会を、毎月つくば市内で開いています。
- 参加費:無料(事前申込制)
- 会場:つくば研究支援センター(つくば市千現2-1-6)
- 頻度:おおむね毎月1回、第4木曜日
- 内容:公庫の融資担当者と個別に相談
2023年度から毎年度継続して開催されており、つくばで創業する人にとっては定番の窓口になっています。最新の開催日程はつくば研究支援センターのサイトでご確認ください。
この相談会の価値は、単に近いことだけではありません。
融資担当者と、申込前に顔を合わせて話せます。 事業計画の粗い段階で「この計画で通りそうか」「どこを詰めるべきか」を聞けるので、いきなり申込書を出すより成功率が上がります。担当者にとっても、初めて見る申込書より、一度話した相手の申込書のほうが読みやすいはずです。
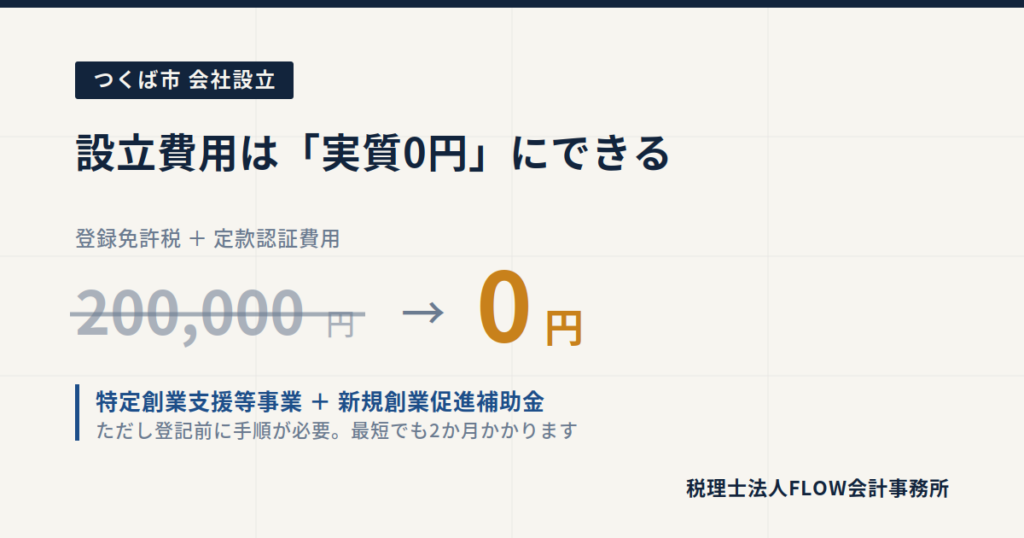
さらに、つくば研究支援センターは、つくば市の特定創業支援等事業の実施機関でもあります。 ここで創業支援を受けて証明書を取れば、設立の登録免許税が半額になり、補助金で実質ゼロにもできます。詳しくは「つくば市の会社設立は実質0円にできる」をご覧ください。
つまり、TCIに通うだけで「証明書の取得」「融資相談」「事業計画のブラッシュアップ」が同時に進みます。 つくばで創業するなら、ここを起点にするのが最も効率的です。
制度の中身:新規開業・スタートアップ支援資金
公庫の創業融資は、2024年4月の制度改正で大きく変わりました。かつての「新創業融資制度」は廃止され、新規開業・スタートアップ支援資金に統合されています。
| 項目 | 内容 |
|---|---|
| 対象 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 融資限度額 | 7,200万円(うち運転資金4,800万円) |
| 返済期間(設備資金) | 20年以内(据置5年以内) |
| 返済期間(運転資金) | 10年以内(据置5年以内) |
| 自己資金要件 | なし(2024年4月に撤廃) |
| 担保・保証人 | 無担保・無保証人での相談が可能 |
| 利率の引下げ | 創業前〜税務申告2期未了なら原則0.65%引下げ(雇用の拡大を図る場合は0.9%) |
改正で何が良くなったか
据置期間が最長5年になったことが、創業者にとって一番大きい変更です。
据置期間とは、元金の返済をせず利息だけ払う猶予期間のことです。旧制度では運転資金の返済期間が7年以内と短く、創業直後から元金返済が始まって資金繰りを圧迫するケースがありました。
いまは運転資金でも10年以内・据置5年以内まで組めます。売上が立つまでの期間を、返済圧力なしで走れるということです。
ただし、据置期間を設定できるかは担当者の判断です。 「5年据え置けます」と書いてある記事もありますが、自動的につくものではありません。事業が軌道に乗るまでの見通しを、計画書で説明できるかどうかで決まります。
自己資金要件の撤廃を誤解しないでください
旧制度では「創業資金総額の10分の1以上の自己資金」が必要でした。この要件は撤廃されています。
ただし、審査で自己資金を見なくなったわけではありません。
公庫自身の「2025年度新規開業実態調査」によれば、開業時の資金調達額に占める自己資金の割合は平均22.9%、金額にして平均279万円です。要件がなくなっても、実態としてはこれくらい用意している人が多い、ということです。
自己資金が見られるのは、金額そのものより「どうやって貯めたか」です。毎月コツコツ積み上げた通帳は、計画性の証明になります。逆に、申込直前に大きな入金があると、必ず出所を聞かれます。
親族から援助を受けること自体は問題ありません。ただし現金で受け取って入金すると、通帳に記録が残らず「見せ金」を疑われます。 必ず振込にしてもらってください。これは実務で本当によく起きるミスです。
特定創業支援等事業の証明書で利率が下がります
記事01で解説したつくば市の特定創業支援等事業の証明書を持っていると、公庫の新規開業・スタートアップ支援資金で貸付利率の引き下げを受けられます。
また、茨城県信用保証協会の創業関連保証(無担保・第三者保証人なし)を、事業開始の6か月前から利用できるようにもなります。
証明書の取得には支援受講から発行まで最短2か月かかります。融資を考えているなら、設立の準備と同時に動き出してください。 しかも受講先を土浦支店やつくば研究支援センターにすれば、そのプロセス自体が融資相談を兼ねます。
申込から着金までの流れ
| 段階 | 内容 | 期間の目安 |
|---|---|---|
| 1. 事前相談 | 一日公庫、または支店窓口・電話 | 随時 |
| 2. 必要書類の準備 | 創業計画書、見積書、通帳など | 1〜2週間 |
| 3. 申込 | 郵送またはインターネット申込 | ― |
| 4. 面談 | 支店で30分〜1時間程度 | 申込から1〜2週間後 |
| 5. 審査 | 稟議 | 1〜2週間 |
| 6. 決定通知・契約 | 契約書類のやり取り | 数日 |
| 7. 着金 | 指定口座へ振込 | 契約から数日 |
書類に不備がなければ、申込から着金まで3〜4週間が標準です。ただし年度末(2〜3月)と年度初(4〜5月)は申込が集中し、1〜2週間延びます。
創業のスケジュールを組むときは、「お金が必要な日の2か月前には申し込む」くらいの余裕を見てください。店舗の内装工事や仕入れの支払いが先に来ると、つなぎ資金で苦しくなります。
主な必要書類
- 創業計画書(公庫の指定様式)
- 見積書(設備資金を申し込む場合)
- 履歴事項全部証明書(法人の場合)
- 直近の通帳(自己資金の確認)
- 賃貸借契約書(店舗・事務所がある場合)
- 許認可証(必要な業種の場合)
- 源泉徴収票または確定申告書(直近のもの)
審査で見られている3つのこと
私たちがお客様の計画を一緒に作るときに、必ず詰めるポイントです。
1. 自己資金の「形成過程」
前述のとおり、金額より貯め方です。通帳を1年分さかのぼって見られる前提で準備してください。
2. 事業経験と計画の整合性
同じ業種での経験があるかどうかは、かなり重視されます。未経験の分野で始める場合は、なぜ勝算があるのかを説明できる材料が必要です。
「経験がないから通らない」わけではありません。ただし経験がある人と同じ説明では足りない、ということです。
3. 返済原資の根拠
「売上がこれだけ立つので、返済できます」の根拠が数字で分解できているか。
創業計画書で最も見られるのがここです。「月商300万円」とだけ書いてある計画書と、「客単価4,000円×1日25人×25日=月250万円、これに法人契約分50万円」と分解してある計画書では、説得力がまったく違います。
粗利率、客単価、損益分岐点。この3つは必ず自分の言葉で説明できるようにしてください。 面談では必ず聞かれます。
よくある失敗パターン
1. 申込直前に自己資金を入金する
親族から借りて口座に入れたり、他の口座からまとめて移したり。出所を説明できない入金は、ほぼ確実に指摘されます。 準備は半年前から始めてください。
2. 設立を急いで制度を取り逃す
特定創業支援等事業の証明書は取得に2か月かかります。融資の利率引き下げも、保証協会の前倒しも使えなくなります。
3. 面談の準備をしない
面談は30分〜1時間の口頭プレゼンです。計画書を書いた本人が説明できないと、その時点で信頼を失います。税理士や専門家に計画書を丸投げして、自分で説明できない方がときどきいます。
4. 公庫だけで完結させようとする
公庫と制度融資(信用保証協会付き)の二本立てが王道です。 どちらか一方で希望額に届かないとき、もう一方で補えます。茨城県と市町村の制度融資については、あらためて別記事で扱います。
よくあるご質問
Q. 法人設立前でも申し込めますか?
A. 申し込めます。ただし融資の実行は法人設立後になるのが一般的です。事前相談は設立前から始めてください。 資本金の額や事業年度の設計が、融資審査にも影響します。
Q. 創業計画書は税理士に作ってもらえますか?
A. 作成のサポートはできます。ただし面談で説明するのはご本人です。 私たちは「作ってあげる」のではなく、数字の根拠を一緒に詰めて、ご本人が説明できる状態にすることを重視しています。
Q. 合同会社でも融資は受けられますか?
A. 受けられます。会社形態で判断されることはありません。見られるのは事業計画、自己資金、経営者の経験です。
Q. 一度断られたら、もう申し込めませんか?
A. 申し込めますが、半年程度は空けるのが一般的です。断られた理由を潰さないまま再申込しても結果は変わりません。何が足りなかったかを整理してから出し直してください。
Q. つくば市の補助金と併用できますか?
A. できます。新規創業促進補助金は設立費用の補助なので、融資とは別枠です。
融資は「借りること」がゴールではありません
最後に一つだけ。
創業融資のご相談で、「いくら借りられますか」から始まる方が少なくありません。気持ちはよくわかります。ただ、借入は返すものです。
据置期間が5年取れるようになったことで、返済が始まる頃には融資を受けたことを忘れているというケースが起こり得ます。据置期間中は利息だけなので、資金繰りは楽です。その状態に慣れた6年目に、元金返済が始まります。
融資の本当の勝負は、借りた後です。 月々いくら返すことになるのか、そのとき売上はいくら必要か。ここまで見通してから金額を決めるべきです。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。創業融資のご相談では、借入額の設計から、返済が始まる年の資金繰りまで含めてお話しします。
FLOWのサポート
- 創業融資サポート … 創業計画書の作成サポート、数字の根拠づくり、金融機関との連携
- 会社設立サポート … 融資を見据えた資本金・事業年度の設計から
- つくば市の会社設立は実質0円にできる … 特定創業支援等事業で利率引下げも受けられます
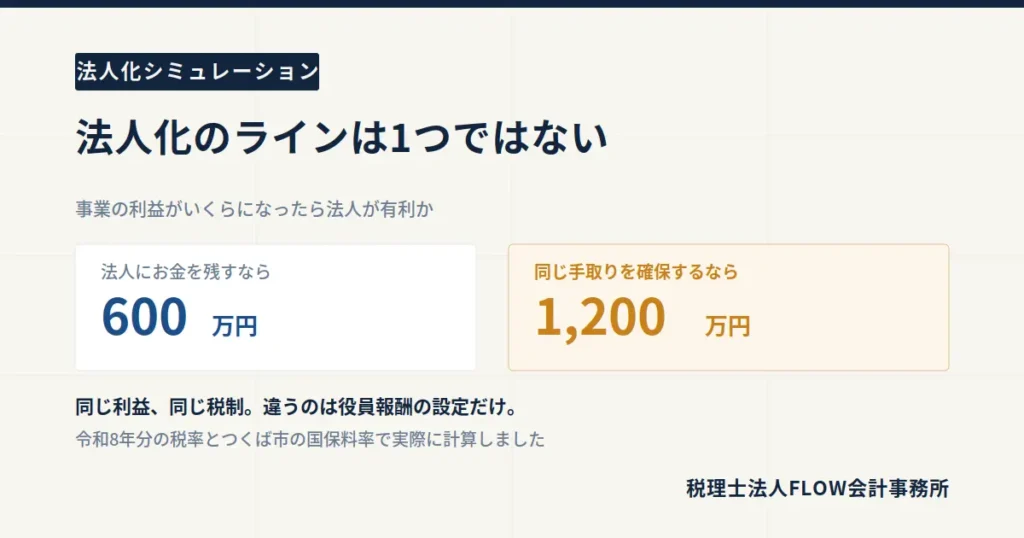
- 法人化すべき利益ラインはいくらか … 法人化のタイミングを実額で検証
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。