役員報酬は事業年度の途中で変更できません。この1回の判断が、1年間の手取りと会社の資金繰りを決めます。利益1,000万円のケースで役員報酬を振って計算したところ、0円が最適ではないこと、数式上の最適額では生活できないことが分かりました。
こんにちは。つくば市の税理士法人FLOW会計事務所、代表税理士の佐藤です。
設立1年目のお客様から、必ずこの質問をいただきます。
「役員報酬って、いくらにしておけばいいですか?」
そして多くの方が、設立から3か月が経ってからこの質問をされます。 そのときにはもう、選べる選択肢がほとんど残っていません。
この記事の結論
- 役員報酬は事業年度開始から3か月以内に決めて、その期は変更できない
- 考えるべき負担は3つ。法人税・所得税と住民税・社会保険料
- 社会保険料は労使合計で報酬の約28%。3つの中で最も重い
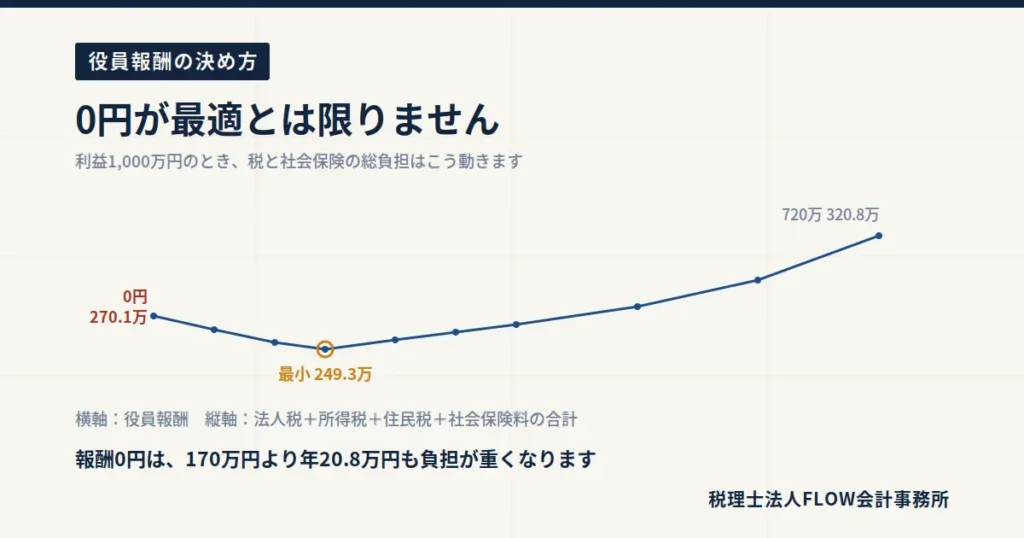
- 利益1,000万円のケースで計算すると、総負担が最小になるのは役員報酬170万円
- ただし役員報酬0円は最適ではない。170万円より年20.8万円も負担が重くなる
- 生活費として手取り469万円を確保すると、総負担は最適解より年43.4万円増える
- この43.4万円が「自由に使えるお金を手元に置く代金」。高いか安いかは事業の状況で決まる
まず、変更できないという制約
役員報酬は、法人税法上定期同額給与でなければ損金になりません。条件は2つです。
- 事業年度開始の日から3か月以内に決めること
- その事業年度中は毎月同額を支給すること
期の途中で増額した分は損金になりません。会社の利益は減らないのに、個人の所得と社会保険料だけが増えます。最悪の結果です。
さらに株主総会(または取締役会)の議事録が必要です。「決めたつもり」では通りません。税務調査で議事録の提示を求められます。
つまり、設立から3か月以内に、今後1年分の生活と会社の資金繰りを見通して決めなければいけないということです。これが難しさの本質です。
3つの負担のトレードオフ
役員報酬を上げ下げすると、3つの負担が逆方向に動きます。
| 負担 | 役員報酬を上げると |
|---|---|
| 法人税等 | 減る(報酬は損金になるため) |
| 所得税・住民税 | 増える(個人の所得が増えるため) |
| 社会保険料 | 増える(報酬に比例するため) |
ポイントは、社会保険料がいちばん重いことです。
協会けんぽ茨城支部の令和8年度料率で計算すると、健康保険9.52%、子ども・子育て支援金0.23%、厚生年金18.3%。労使合計で報酬の約28%です。会社と本人で折半しますが、どちらも同じ会社のお金であることに変わりはありません。
一方、報酬を取ると給与所得控除が使えます。令和8年分は最低でも74万円。さらに基礎控除が最大104万円あります。年178万円までは、実質的に所得税がかからない設計になっています。
この2つが逆方向に効くので、どこかに最適点があります。
実額で計算しました
前提:つくば市在住、独身・扶養なし、40歳未満(介護保険料の対象外)、中小法人、役員報酬控除前の利益1,000万円。
役員報酬を振って、負担の合計と個人の手取りを計算します。
| 役員報酬 | 社会保険料(労使計) | 法人税等 | 所得税+住民税 | 総負担 | 個人の手取り |
|---|---|---|---|---|---|
| 0円 | 0万円 | 269.6万円 | 0.5万円 | 270.1万円 | 0万円 |
| 60万円 | 16.8万円 | 244.4万円 | 0.5万円 | 261.7万円 | 51.1万円 |
| 120万円 | 33.7万円 | 219.2万円 | 0.5万円 | 253.4万円 | 102.7万円 |
| 170万円 | 47.7万円 | 198.2万円 | 3.4万円 | 249.3万円 | 142.7万円 |
| 240万円 | 67.3万円 | 177.7万円 | 10.0万円 | 255.0万円 | 196.4万円 |
| 300万円 | 84.2万円 | 160.7万円 | 15.0万円 | 259.9万円 | 242.9万円 |
| 360万円 | 101.0万円 | 143.7万円 | 20.1万円 | 264.8万円 | 289.4万円 |
| 480万円 | 134.6万円 | 109.6万円 | 32.1万円 | 276.3万円 | 380.6万円 |
| 600万円 | 168.3万円 | 77.7万円 | 46.7万円 | 292.7万円 | 469.1万円 |
| 720万円 | 202.0万円 | 47.1万円 | 71.8万円 | 320.8万円 | 547.2万円 |
この表から、3つのことが読み取れます。
発見1:役員報酬0円は最適ではない
これがいちばん意外な結果だと思います。
役員報酬を0円にすると、社会保険料はかかりません。節約になりそうに見えます。ところが総負担は270.1万円で、170万円を取った場合の249.3万円より20.8万円も重いのです。
理由は2つあります。
- 報酬を払えば損金になり、法人税が減る(269.6万円 → 198.2万円)
- 給与所得控除74万円と基礎控除104万円で、年178万円までは所得税がほぼかからない
つまり、「非課税で受け取れる枠」を使わずに捨てている状態が、役員報酬0円です。社会保険料を払ってもなお、こちらのほうが得になります。
「役員報酬を0円にして社会保険を回避する」という設計は、多くの場合で損です。
発見2:数式上の最適は170万円。でも生活できない
計算上、総負担が最小になるのは役員報酬170万円です。
月14万円です。 これで生活できる方は、そう多くありません。
数字だけを追うと、この答えにたどり着きます。ネット上には「役員報酬は低いほうが有利」という記事もありますが、それは法人にお金を貯めることが目的の場合の話です。
発見3:生活費を確保する代金は、年43.4万円
では、手取りで年469万円(月39万円)を確保したいとしましょう。役員報酬600万円です。
総負担は292.7万円。最適解の249.3万円と比べて、43.4万円増えます。
この43.4万円が、「自由に使えるお金を手元に置くための代金」です。
私はこれを「流動性の代金」と呼んでいます。法人に残したお金は、後から引き出すときに配当課税や役員退職金の手続きが必要になります。いま個人の口座にあるお金とは、価値が違います。
年43.4万円を払ってでも手元に置く価値があるかどうか。 これは税金の問題ではなく、その方の生活設計の問題です。
実務ではこう決めます
私たちがお客様と一緒に決めるときの順番です。税金の計算は、実は3番目です。
ステップ1:必要な生活費を確定する
手取りで月いくら必要か。住宅ローン、家賃、教育費、保険。ここを曖昧にしたまま税金の話をしても意味がありません。
「なるべく少なくていい」とおっしゃる方ほど、後から足りなくなって会社から借りることになります。役員貸付金は銀行が嫌う勘定科目です。融資を考えているなら、絶対に避けてください。
ステップ2:会社に残すべき資金を確定する
今期の設備投資、仕入れの増加、納税資金。創業期は特に、法人税と消費税の納付月に資金が足りなくなります。
役員報酬を高くしすぎると、会社の資金が薄くなります。会社が払えなくなって報酬を未払いにするのが、最悪のパターンです。
ステップ3:税・社会保険の最適点を確認する
ステップ1と2で決まった範囲の中で、負担が軽くなる水準を探します。この順番が逆になると、生活できない金額が出てきます。
ステップ4:議事録を作る
株主総会議事録に、決定した金額と決議日を残します。設立から3か月以内の日付であることを必ず確認してください。
変更できる例外と、使える仕組み
期中に変更できる場合
原則は変更不可ですが、例外が3つあります。
| 事由 | 内容 |
|---|---|
| 期首から3か月以内の改定 | 通常の定時改定 |
| 職制上の地位の変更 | 役職が変わった場合など |
| 業績悪化改定事由 | 経営状況が著しく悪化し、第三者との関係上やむを得ない場合 |
業績悪化改定事由のハードルは高いです。「思ったより儲からなかった」程度では認められません。取引先や金融機関との関係で減額せざるを得ない、といった客観的な事情が必要です。
事前確定届出給与という選択肢
役員に賞与を出して損金にする方法です。支給時期と金額を事前に税務署へ届け出ることで認められます。
創業期での使いどころは限られますが、「利益が読めないので月額は抑えておき、出たら賞与で」という設計が可能になります。ただし届け出た日に、届け出た金額を1円の違いもなく払う必要があります。1日でもずれたら全額が損金不算入です。
運用の厳しさを理解したうえで使ってください。
よくある失敗パターン
1. 3か月を過ぎてから相談に来る
最も多い失敗です。 設立して落ち着いてから、と思っているうちに期限が過ぎます。設立の登記が終わったら、すぐ決めてください。
2. 報酬を未払いにする
会社にお金がなく、役員報酬を払えずに未払計上する。定期同額給与の要件を満たさないと判断されるリスクがあります。また、未払いでも源泉所得税と社会保険料は発生します。
3. 役員報酬0円にして社会保険を避ける
発見1のとおり、多くの場合で損です。 詳しくは次回、一人社長の社会保険の記事で扱います。
4. 生活費が足りなくなって会社から借りる
役員貸付金が計上されます。融資審査で必ず指摘されます。 認定利息の計上も必要になり、処理が煩雑になります。
5. 社会保険料を忘れて資金繰りが詰まる
役員報酬を月50万円にすると、会社負担分だけで年84万円かかります。この支出を見込まずに報酬を決めると、後から資金が足りなくなります。
よくあるご質問
Q. 設立1期目は、いつまでに決めればいいですか?
A. 設立の日から3か月以内です。設立日が10月1日なら、12月31日までに決議してください。
Q. 扶養家族がいる場合、最適額は変わりますか?
A. 変わります。配偶者控除や扶養控除で所得税が下がるため、最適な報酬額は上にずれます。 また、配偶者を役員にして所得を分散する設計も検討対象になります。
Q. 妻を役員にして報酬を払ってもいいですか?
A. 可能ですが、実態が必要です。 実際に業務に従事しているか、その金額が職務内容に見合っているか。名前だけの役員に高額の報酬を払うと否認されます。
Q. 利益が読めない創業1期目は、どう決めればいいですか?
A. 低めに設定して、生活費を確保できる最低ラインに置くのが安全です。高く設定して払えなくなるより、低く設定して法人に残すほうが、リカバリーが効きます。2期目以降、実績を見て調整してください。
Q. この記事の計算をそのまま使えますか?
A. 使わないでください。家族構成、年齢、他の所得、役員の人数で結果は変わります。 ご自身の数字での試算は無料相談でお出しします。
1年に1回しか押せないボタンです
役員報酬の決定は、1年に1回しか押せないボタンです。
会社設立の形態は後から変えられます。取引銀行も変えられます。顧問税理士すら変えられます。でも、いったん決めた役員報酬は1年間動きません。
そして創業1期目は、実績がないまま決めなければいけません。だからこそ、決める前に一度、数字を並べて見ることに意味があります。
FLOW会計事務所では、新規でご契約いただくお客様の約9割が創業1年未満の方です。設立のご相談をいただいた段階で、役員報酬の設計まで含めてお話しします。 3か月の期限があるからです。
FLOWのサポート
- スタートアップ会計顧問 … ご自身の数字での役員報酬シミュレーション、月次での着地予測
- 会社設立サポート … 設立の段階から役員報酬・事業年度をセットで設計します
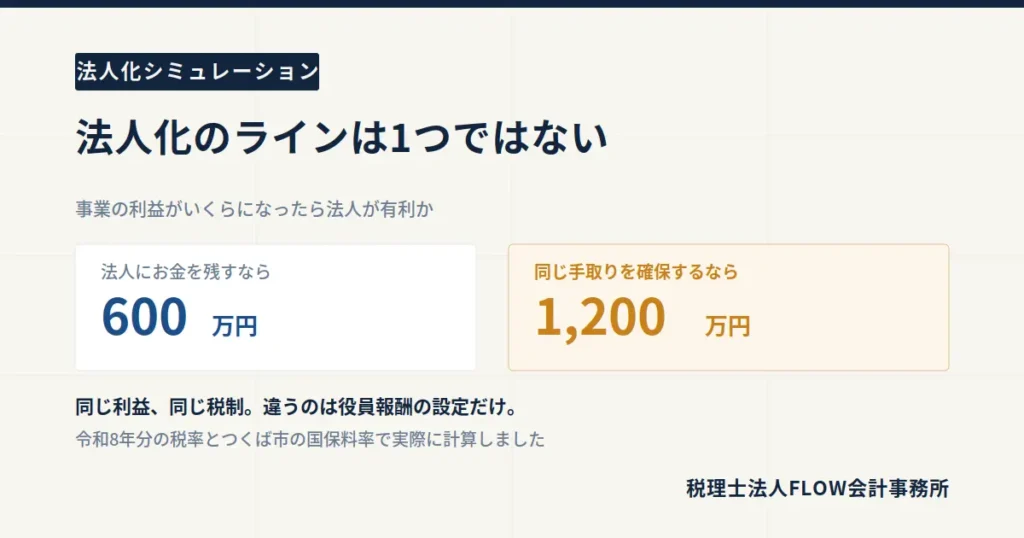
- 法人化すべき利益ラインはいくらか … 法人化のタイミングを実額で検証
- 創業計画書の数字の作り方 … 売上根拠の組み立て方
無料相談のあとに契約いただく必要はありません。ご予約制で土日祝日も対応しています。
- お電話:0120-306-376(平日9:00-18:00)
- メールで相談する
- LINEで相談する
- チャットで相談する
参考リンク(一次情報)
本記事は2026年9月時点の公表情報に基づいています。制度内容・費用は変更される可能性がありますので、最新の情報は各機関または当事務所までご確認ください。